Kernbefunde
- Die Europäer zahlten nach 2021 deutlich mehr für Energie; nach Einschätzung dieses Berichts folgte die größte Belastung, die 2022 anfiel, auf Russlands eigene Gaskürzungen, nicht auf eine EU-Gassanktion (mittlere Sicherheit: keine der vorliegenden Studien schlüsselt den Anstieg nach Ursachen auf). 2025 lag der EU-Gaspreis für Haushalte bei 176, für die Industrie bei 182 (2010–2019 = 100, nicht inflationsbereinigt); die Großhandelspreise für Gas lagen bereits 2021 beim Doppelten ihres Durchschnitts der Jahre 2010–2019. Der Schock schlug auf Strompreise, Inflation und Zinsen durch; seine Wirkung auf die Industrie ist weniger klar und je nach Land verschieden (Abschnitte 1 und 3.1).
- Zwei zentrale Maßnahmen hängen nicht mehr von Einstimmigkeit ab. Der Gasausstieg von 2026 und die Blockierung der russischen Zentralbankvermögen wurden mit qualifizierter Mehrheit beschlossen, sodass keine einzelne Regierung ein Veto einlegen konnte; das Motiv ist nicht belegt, und das Gasgesetz wird vor Gericht angefochten (Abschnitt 3.2).
- Russisches Öl erreichte sanktionierende Volkswirtschaften weiterhin auf einem Umweg (mittlere Sicherheit). Unter der Annahme vollständiger Vermischung schätzt CREA, dass die Hälfte der Ölprodukte, die G7+-Staaten im dritten Jahr der Invasion von sechs indischen und türkischen Raffinerien kauften, aus russischem Rohöl stammte; seit Januar 2026 gilt ein EU-Verbot. Tanker ohne westliche Dienstleistungen transportierten im Februar, April und Mai 2026 70 bis 75 Prozent des russischen Rohöls auf dem Seeweg (Abschnitte 3.3 und 3.4).
- Die Sanktionen erhöhten Russlands Kosten und seine Abhängigkeit von China bei für Waffen wichtigen Bauteilen; nach Einschätzung dieses Berichts brachten sie seine Wirtschaft nicht zum Zusammenbruch (hohe Sicherheit), und ihre Wirkung auf seine militärischen Fähigkeiten und auf ein Ende des Krieges lässt sich anhand der vorliegenden Quellen nicht bestimmen (Abschnitte 3.5 und 4).
- Ein russisches Gericht hat gegen Euroclear entschieden; die EU leiht der Ukraine stattdessen Geld aus eigener Kreditaufnahme. Euroclear erkennt das Urteil über 18,17 Billionen Rubel nicht an; eine Vollstreckung in der EU ist in den vorliegenden Quellen nicht verzeichnet. Die EU verleiht bis zu 90 Milliarden Euro; ein durch die Vermögenswerte gedecktes Darlehen verfolgt sie „zum jetzigen Zeitpunkt“ nicht weiter (mittlere Sicherheit, dass die Haltung Belgiens dies prägte) (Abschnitt 3.6).
- Dieselben Tatsachen stützen vier Lesarten; vier Szenarien nennen zu beobachtende Indikatoren. Der einzige derzeit mögliche unterscheidende Test, die datierten Gaskürzungen von 2022, zeigt, dass in jenem Jahr keine EU-Sanktion Pipelinegas erfasste; offen bleibt der Anteil anderer Maßnahmen. Warum die Vereinigten Staaten 2026 einige Maßnahmen lockerten, ist nicht belegt (Abschnitte 3.7, 5 und 6).
Umfang: Sanktionen der EU, der Vereinigten Staaten, des Vereinigten Königreichs, Japans und sich anschließender Staaten, Februar 2022 bis 19. Oktober 2026; Methode in Abschnitt 8, Belege im Belegdossier.
Prüfstatus: am 23. Oktober 2026 vom verantwortlichen Herausgeber zur Veröffentlichung freigegeben. Mit KI-Unterstützung verfasst und von KI-Agenten und Skripten an gespeicherten Quellen geprüft; keine unabhängige Faktenprüfung durch Menschen und keine Fachbegutachtung.
1. Worum es geht
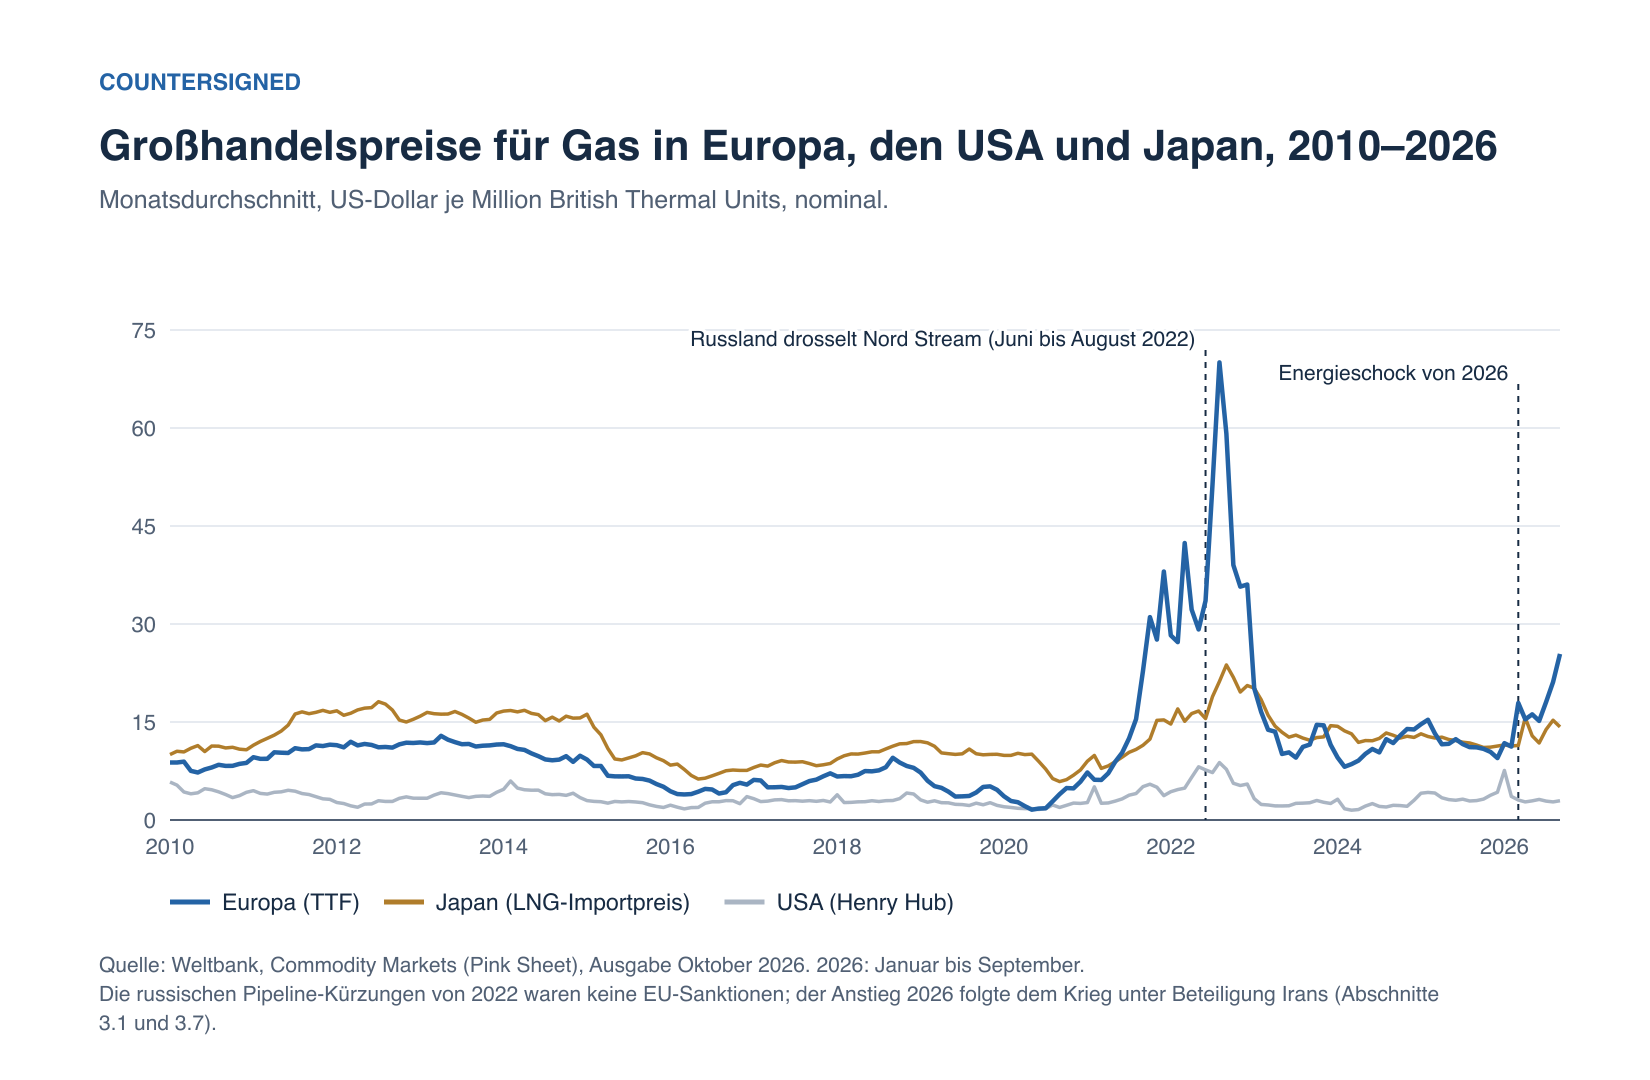
Private Haushalte und Unternehmen in Europa zahlten nach 2021 deutlich mehr für Energie, die meisten auch noch 2025. Der Großhandelspreis für Gas am TTF (niederländischer Gashandelspunkt Title Transfer Facility), dem Referenzmarkt Europas, war nach Berechnung von Countersigned aus Preisen der Weltbank, nicht inflationsbereinigt, 2022 im Durchschnitt 4,9-mal so hoch wie 2010–2019, 2025 1,5-mal und von Januar bis September 2026 – während des Energieschocks von 2026 nach dem Ausbruch des Krieges unter Beteiligung Irans S660 – 2,1-mal so hoch D08.
Countersigned indexierte außerdem die Endkundenpreise von Eurostat auf den jeweiligen Landesdurchschnitt 2010–2019 (= 100, in Landeswährung, nicht inflationsbereinigt); 200 bedeutet das Doppelte des langjährigen Preises. 2025 lag Gas für Haushalte in Frankreich bei 201, in Deutschland bei 192 und in Ungarn bei 103 (EU 176), Strom für Haushalte in Tschechien bei 196, in Polen bei 188, in Deutschland bei 136 und in Ungarn bei 108 (EU 143) D02. Gas für mittelgroße Industriekunden ohne Mehrwertsteuer lag unter den verglichenen Ländern zwischen 159 in Spanien und 246 in Schweden (Deutschland 193, Polen 205, EU 182) D03. In Ungarn lag dieser Wert bei 207 D03, gegenüber 103 für Haushalte D02 (laut dem staatlichen Energiekonzern MVM gedeckelte Preise für Privatkunden S1133). Zum Vergleich: Die Verbraucherpreise in der EU stiegen nach Berechnung von Countersigned aus Daten von Eurostat 2022 um 9,2 Prozent und 2023 um 6,4 Prozent D04.
Welchen Anteil „Sanktionen“ daran hatten, hängt vom Sinn des Wortes ab:
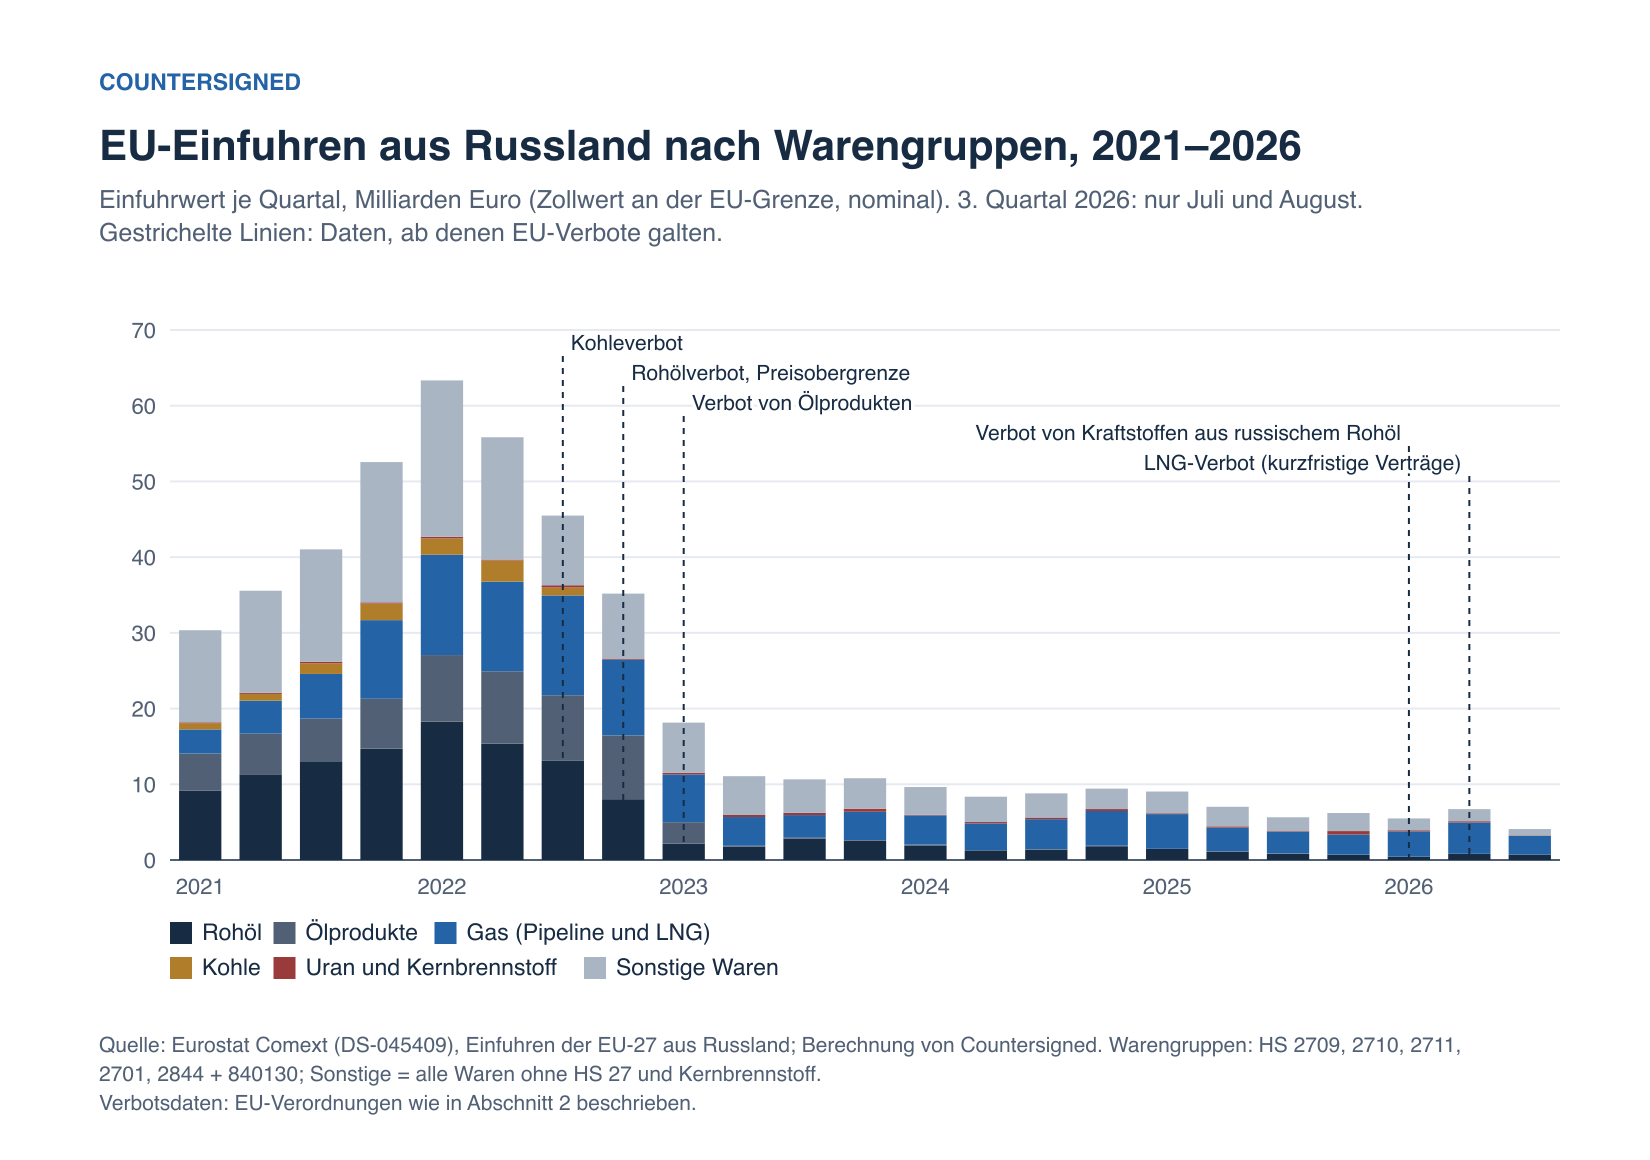
- Im weiten Sinn: die gesamte Politik des Bruchs mit russischer Energie, einschließlich der EU-Verbote für Kohle, Öl und Flüssigerdgas aus Russland sowie eines Gesetzes von 2026 zum Ausstieg aus russischem Gas (Abschnitt 2). Der Einfuhrwert russischer mineralischer Brennstoffe (Kohle, Öl, Gas und verwandte Erzeugnisse) in die EU sank nach Berechnung von Countersigned aus Zolldaten von 104,0 Milliarden Euro im Jahr 2021 auf 17,4 Milliarden Euro im Jahr 2025 D01. Nach Einschätzung dieses Berichts folgte die größte Belastung, 2022, auf Russlands eigene Kürzungen bei Pipelinegas statt auf eine EU-Entscheidung; die Großhandelspreise für Gas hatten sich zudem bereits 2021 verdoppelt (mittlere Sicherheit: keine der vorliegenden Studien schlüsselt den Preisanstieg nach Ursachen auf) (S1500; S1495; D08).
- Im engen Sinn: rechtlich verankerte restriktive Maßnahmen der EU, erlassen nach Artikel 215 des Vertrags über die Arbeitsweise der Europäischen Union (AEUV) S662. Pipelinegas gehörte 2022 nicht dazu, und keine der vorliegenden Quellen führt den Gaspreisanstieg 2022 auf EU-Sanktionen zurück, wenngleich keine einen Anteil ausschließt (S865; S992). In Russland wirken sie über Preisabschläge beim Öl und teurere Importe (S880; S938); die russische Wirtschaftsleistung entsprach 2025 nach Berechnung von Countersigned der Vorkriegsprognose des Internationalen Währungsfonds (IWF) D09.
2. Die Tatsachen, auf denen die Analyse beruht
Was verhängt wurde und auf welcher Rechtsgrundlage
Von Februar 2022 bis Juli 2026 beschloss die Europäische Union (EU) 21 nummerierte Sanktionspakete S167. Am 12. Oktober 2026 fügte der Rat der EU hinzu, was er als „bislang größtes Paket von Listungen“ bezeichnet: das Einfrieren von Vermögenswerten von 1.569 Personen und Einrichtungen, ohne dieses Paket zu nummerieren (S167; S1488).
Die EU verbot russische Kohle ab dem 10. August 2022 S663. Auf dem Seeweg geliefertes russisches Rohöl verbot sie ab dem 5. Dezember 2022, Ölprodukte ab dem 5. Februar 2023, mit einer Ausnahme für per Pipeline geliefertes Rohöl (S662; S146). Unter der Preisobergrenze dürfen Unternehmen der teilnehmenden Staaten an andere Länder verkauftes russisches Öl nur bis zu einem festgelegten Preis transportieren, versichern oder finanzieren S664. Das 21. Paket vom 23. Juli 2026 setzte die automatische Anpassung der Obergrenze bis zum 15. Juli 2027 aus und verwies dabei auf „außergewöhnliche Störungen“ auf den Ölmärkten (S174; S167). Das 19. Paket verbot die Einfuhr von russischem Flüssigerdgas (LNG), also in flüssiger Form verschifftem Gas, ab dem 25. April 2026 und bei langfristigen Verträgen ab dem 1. Januar 2027 S179.
Die Sanktionen der EU haben russisches Pipelinegas nicht erfasst (S865; S1078). Das erste Verbot seiner Einfuhr enthält die Verordnung (EU) 2026/261 vom 26. Januar 2026, ein Handels- und Energiegesetz, das nicht auf Artikel 215 AEUV beruht (S615; S662). Sie verbietet Einfuhren ab dem 18. März 2026 für neue Verträge; für bestehende gelten spätere Termine (Abschnitt 6) S615. Sanktionen erfordern einen außenpolitischen Beschluss, dem alle 27 Regierungen zustimmen, und danach eine Verordnung nach Artikel 215 AEUV (S308; S627). Energie- und Handelsgesetze sowie Notmaßnahmen nach Artikel 122 AEUV benötigen dagegen nur eine nach Bevölkerung gewichtete qualifizierte Mehrheit, in der keine einzelne Regierung ein Veto hat (S618; S1192).
Die Präsidialverordnung (Executive Order) 14066 vom 8. März 2022 verbot laut dem Congressional Research Service die Einfuhr von russischem Öl, LNG und Kohle in die Vereinigten Staaten S1193, und das US-Finanzministerium listete am 22. Oktober 2025 Rosneft und Lukoil, Russlands zwei größte Ölkonzerne S203. Im Oktober 2026 lockerten die Vereinigten Staaten einige Maßnahmen; Sanktionen auf Grundlage früherer Präsidialverordnungen blieben bestehen (S149; S723) (Abschnitt 3.7).
Was Russland selbst tat
Gazprom, Russlands staatlich kontrollierter Gasexporteur, stellte am 27. April 2022 die Lieferungen nach Polen und Bulgarien ein S1501. Die Durchflüsse durch Nord Stream 1 sanken laut deutschen Regulierungsbehörden am 27. Juli auf etwa 20 Prozent der Kapazität S1500. Am 31. August stellte die russische Seite die Lieferungen unter Verweis auf „angebliche Wartungen“ ein; den behaupteten Wartungsbedarf hielt die Bundesnetzagentur, die deutsche Regulierungsbehörde für Energie, für „technisch nicht nachvollziehbar“ S1495. Der Anteil russischen Pipelinegases an den vom Institut Bruegel erfassten Gaszuflüssen in die EU und das Vereinigte Königreich sank nach Berechnung von Countersigned von 39 Prozent im zweiten Halbjahr 2021 auf 18,6 Prozent im Jahr 2022 und 5,8 Prozent im Jahr 2025 D18.
Welches Geld floss: drei Messgrößen, getrennt betrachtet
- Der Einfuhrwert ist das, was Käufer beim Zoll angemeldet haben. Nach Berechnung von Countersigned aus Daten von Eurostat – bewertet an der EU-Grenze einschließlich Transport und Versicherung, in nominalen Euro – sank der Einfuhrwert der EU aus Russland von 163,6 Milliarden Euro im Jahr 2021 auf 27,9 Milliarden Euro im Jahr 2025 D01. Die Zolldaten verzeichnen für Deutschland und Österreich fast kein russisches Gas D01 und bilden die Zahlungen für Pipelinegas daher nach Einschätzung dieses Berichts zu niedrig ab (mittlere Sicherheit: keine der vorliegenden Quellen erklärt die Lücke).
- Die russischen Exporterlöse sind eine Schätzung dessen, was russische Verkäufer erhielten. Sie stammt vom Centre for Research on Energy and Clean Air (CREA), einer gemeinnützigen Forschungsorganisation in Finnland S563, die empfiehlt, „Lücken in den Sanktionen“ zu schließen S050. Der von CREA verwendete Begriff „G7+“ umfasst die G7, die EU, Australien, Neuseeland, Norwegen und die Schweiz (S325; S351). Durch Addition der Länderwerte von CREA beziffert Countersigned Russlands Exporterlöse aus fossilen Brennstoffen vom 24. Februar 2022 bis zum 14. Oktober 2026 auf 1.165 Milliarden Euro; auf China entfielen etwa 31 Prozent, auf die EU 20, auf Indien 16 und auf die Türkei 12 Prozent D13.
- Die Einnahmen des russischen Haushalts sind das, was Öl- und Gassteuern dem föderalen Haushalt einbrachten, wie es das russische Finanzministerium meldet. Sie sanken um 24 Prozent, von 11,13 Billionen Rubel im Jahr 2024 auf 8,48 Billionen Rubel im Jahr 2025, „da die Ölpreise fielen, während der Rubel aufwertete“, laut einer Nachrichtenmeldung über die vorläufigen Daten des Ministeriums (S081; S1514) (2026: Abschnitt 3.7).
Was mit Russlands Wirtschaft geschah
Im April 2022 erwartete der IWF für dieses Jahr einen Rückgang der russischen Wirtschaftsleistung um 8,5 Prozent; tatsächlich sank sie um 1,4 Prozent D09. Das Wachstum der Jahre 2023–2024 beruhte laut BOFIT, dem Forschungsinstitut der Bank von Finnland für Schwellenländer, und der Forschungsgruppe Re:Russia weitgehend auf Kriegsausgaben (S405; S931); 2025 verlangsamte es sich auf 1 Prozent S404.
3. Wie es zusammenhängt
3.1 Vom Gas zu Preisen, Zinsen und Industrie
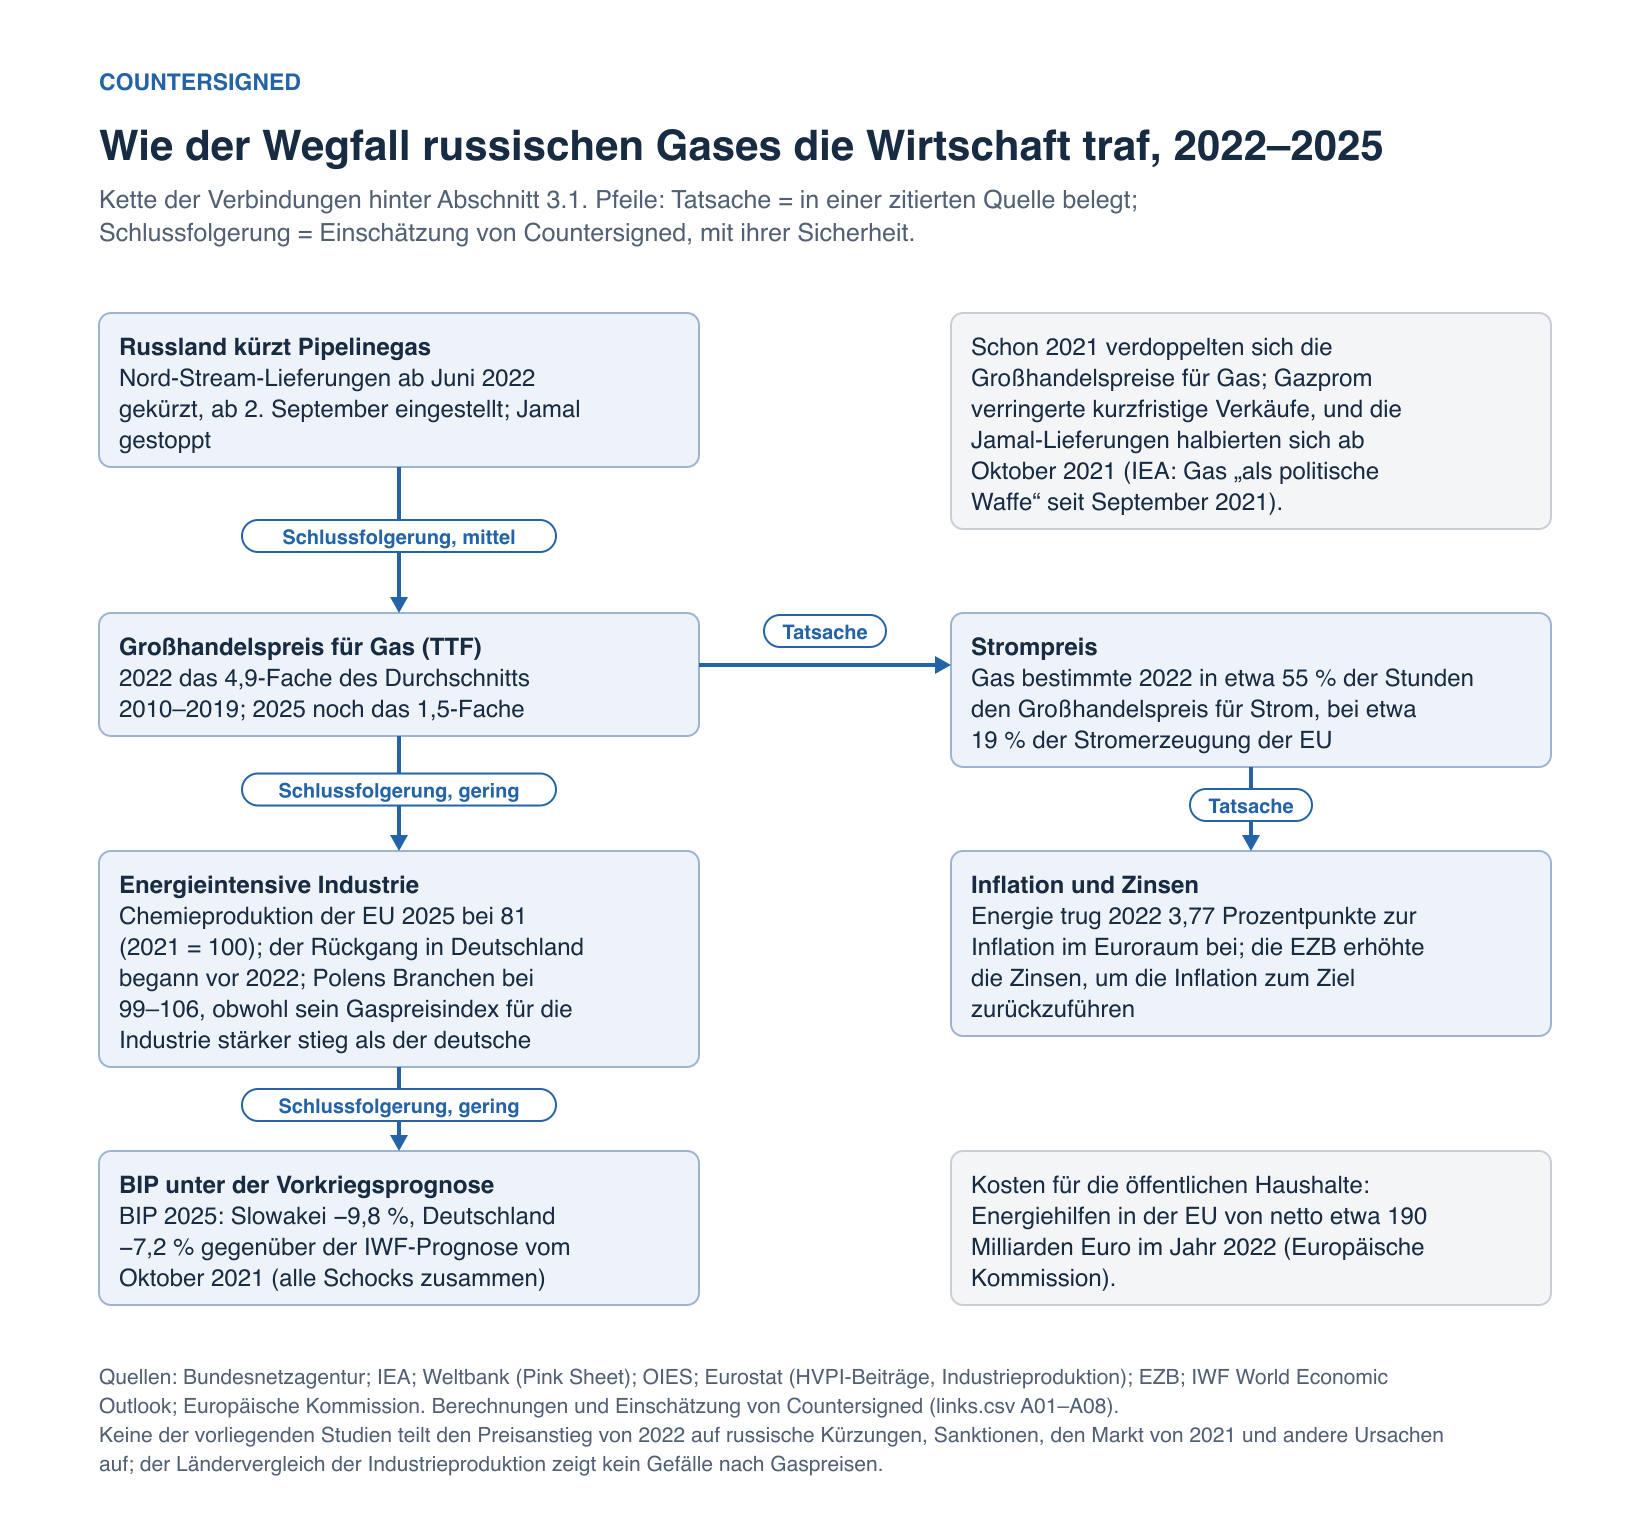
Nach Berechnung von Countersigned erreichten die Großhandelspreise für Gas ihren Höchststand im August 2022, als die Lieferungen über Nord Stream gekürzt wurden (D08; S1500). Ihr Anstieg auf das Doppelte des Durchschnitts der Jahre 2010–2019 im Jahr 2021 fiel zum Teil mit einem geringeren russischen Angebot zusammen: Ende 2021 verringerte Gazprom laut der Internationalen Energieagentur (IEA) seine kurzfristigen Verkäufe S991, und die Lieferungen über die Jamal-Route sanken nach Berechnung von Countersigned im Oktober 2021 um mehr als die Hälfte, aus Gründen, die keine der vorliegenden Quellen für diesen Rückgang nennt D18.
Nach Einschätzung dieses Berichts kürzte Russland 2022 seine Pipelinelieferungen, und keine EU-Sanktion erfasste in jenem Jahr Pipelinegas (hohe Sicherheit: deutsche Regulierungsbehörden datieren die Kürzungen; zwei der vorliegenden Quellen stellen fest, dass EU-Sanktionen russisches Gas nicht erfassten, eine dritte, dass sie nicht nennenswert waren) (S1500; S865; S1078; S622). Nach Einschätzung dieses Berichts waren die Kürzungen zusammen mit niedrigen Speicherständen der Haupttreiber des Preisanstiegs von 2022 (mittlere Sicherheit: Sie gingen dem Höchststand im August voraus, und die IEA stellte fest, dass sie zusammen eine „künstliche Knappheit“ schufen S992, doch keine der vorliegenden Studien beziffert ihren Anteil).
2022 bestimmten Gaskraftwerke, auf die rund 19 Prozent des Stroms in der EU entfielen, in etwa 55 Prozent der Handelsstunden den Großhandelspreis (Oxford Institute for Energy Studies, OIES) S1211; Energie trug nach Berechnung von Countersigned 3,77 Prozentpunkte zur Inflation im Euroraum bei D04; die Europäische Zentralbank (EZB) erhöhte die Zinsen, um die Inflation einzudämmen S457; und die Regierungen wandten netto 1,2 Prozent des Bruttoinlandsprodukts (BIP) der EU auf, um die Preise abzufedern (Europäische Kommission) S059.
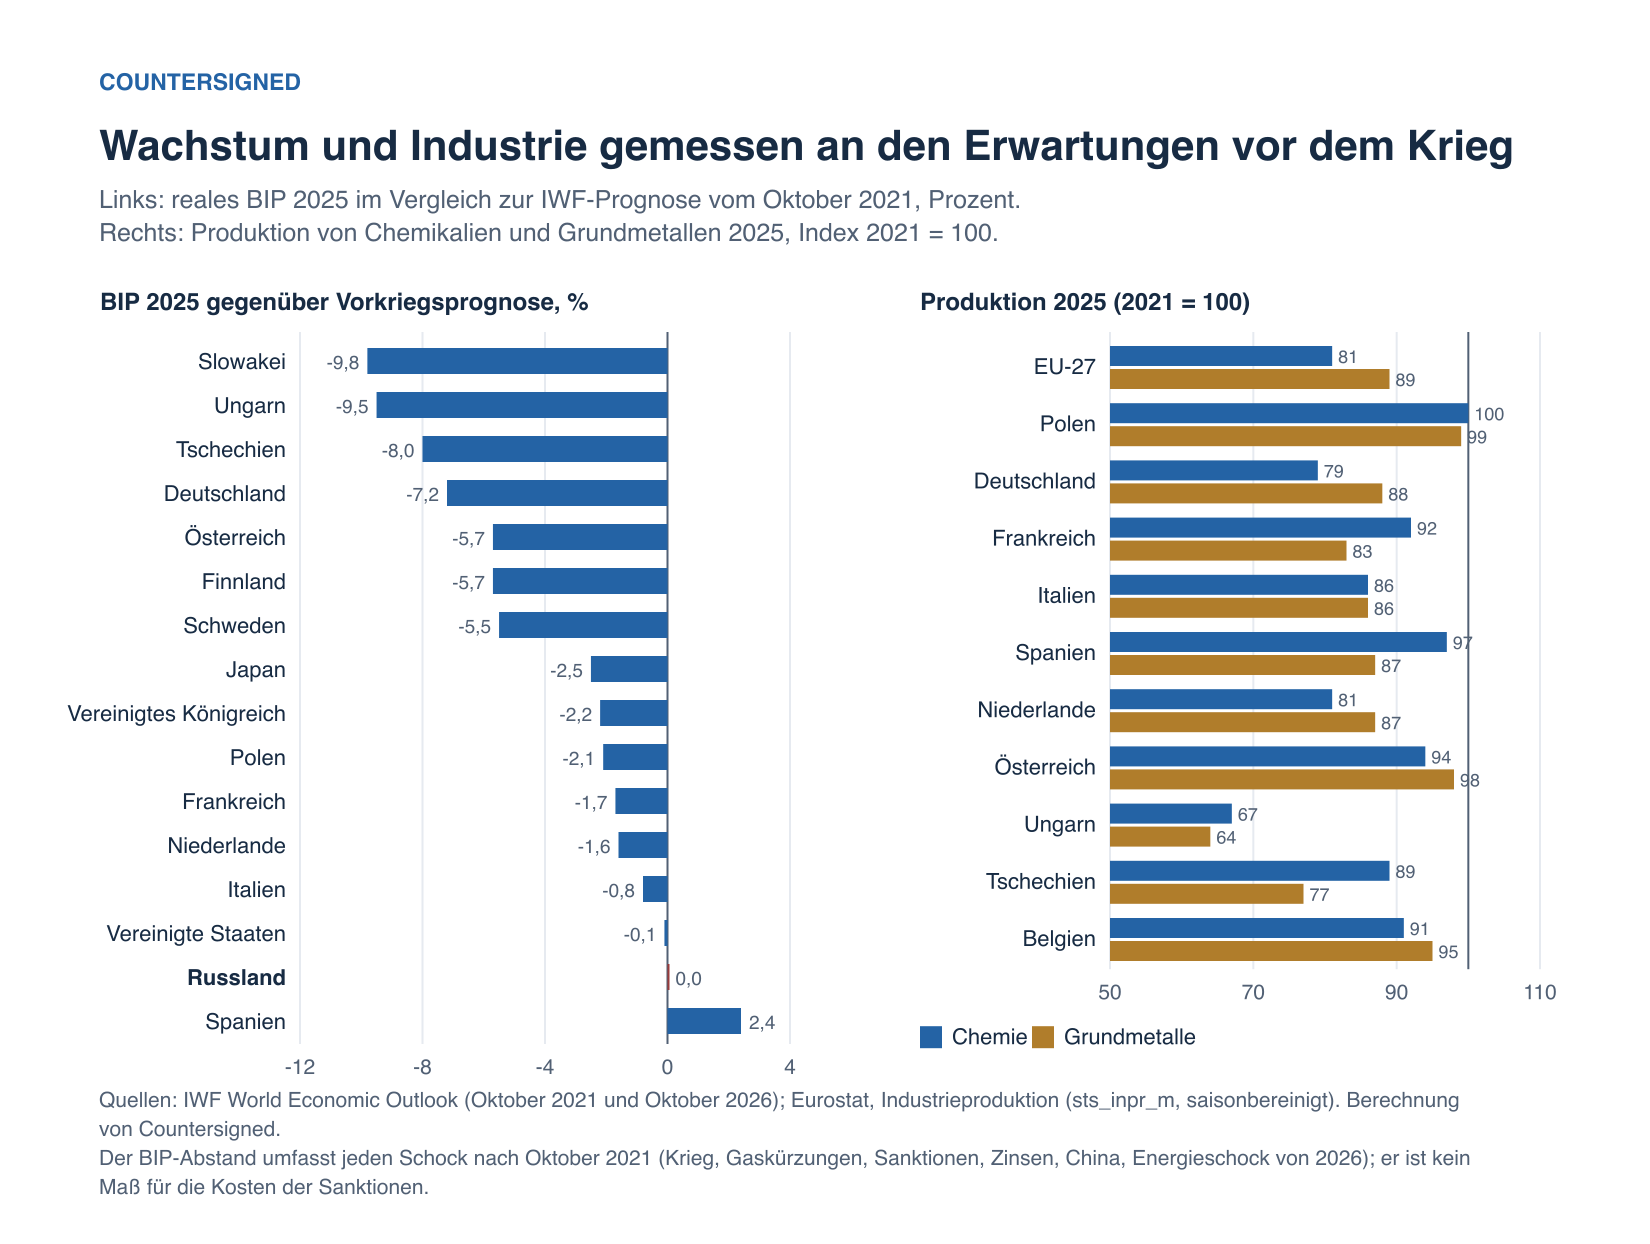
Nach Berechnung von Countersigned lag die Chemieproduktion der EU 2025 bei 81 und die deutsche bei 79 (2021 = 100), gegenüber 101 für das Verarbeitende Gewerbe der EU D05. Der Leiter des ifo Instituts bringt die deutschen Produktionskürzungen mit dem Ende der Gaslieferungen über Nord Stream und teurerer Energie in Verbindung, merkt aber an, dass „die Industrieproduktion in Deutschland schon seit längerer Zeit sinkt“ S1352; nach Berechnung von Countersigned hielt Polen, wo der Gaspreis für die Industrie stärker über seinem langjährigen Niveau lag (Index 205 gegenüber 193 in Deutschland, in Landeswährung, in Euro je Kilowattstunde jedoch günstiger) D03, seine energieintensiven Branchen bei Indexwerten von 99 bis 106 D05. Nach Einschätzung dieses Berichts trugen teureres Gas und teurerer Strom zum deutschen Rückgang bei, neben älteren Trends und dem „Verlust an Wettbewerbsfähigkeit, insbesondere gegenüber China“, den der Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (Sachverständigenrat) anführt S1357 (mittlere Sicherheit: Keine der vorliegenden Quellen beziffert die einzelnen Ursachen S1358); für die Annahme, dass die Gaspreise den Rückgang in der gesamten EU erklären, besteht angesichts Polens geringe Sicherheit.
Nach Berechnung von Countersigned lag das reale BIP 2025 in der Slowakei um 9,8 Prozent, in Deutschland um 7,2 und in den Vereinigten Staaten um 0,1 Prozent unter der Vorkriegsprognose des IWF D09; nach Einschätzung dieses Berichts sind diese Abstände mit den oben beschriebenen Schocks vereinbar, messen sie aber nicht (geringe Sicherheit: Jeder Abstand vereint alle Schocks seit 2021 und den Prognosefehler).
Die Kette wäre widerlegt, wenn eine Studie den Großteil des Preisanstiegs von 2022 anderen Ursachen zuschriebe oder zeigte, dass die energieintensive Produktion auch dort ebenso stark sank, wo die Gaspreise nicht stiegen.
3.2 Vetos und die Wahl der Rechtsgrundlage
EU-Sanktionen erfordern Einstimmigkeit, auch bei der halbjährlichen Verlängerung der Sanktionen gegen Russland (S308; S802).
Die Verordnung (EU) 2026/261, die den Ausstieg aus russischem Gas regelt, wurde im ordentlichen Gesetzgebungsverfahren mit dem Europäischen Parlament erlassen, in dem es, wie die ungarische Nachrichtenseite Telex schrieb, „kein Veto geben kann“ (S615; S618). Weil die Verordnung als Energie- und Handelsrecht erlassen wurde (Abschnitt 2), konnte keine einzelne Regierung sie blockieren. Ob dies der Grund für die Wahl der Rechtsgrundlage war, ist nicht belegt: Unter den vorliegenden Quellen findet sich kein Text der Kommission, der das Motiv nennt.
Seit Dezember 2025 hält die Verordnung (EU) 2025/2600, die mit qualifizierter Mehrheit auf Grundlage von Artikel 122 Absatz 1 AEUV gegen die Stimmen der Slowakei und Ungarns erlassen wurde, die Vermögenswerte der russischen Zentralbank blockiert; ein einzelnes Veto bei der halbjährlichen Verlängerung kann sie daher nicht mehr freigeben (S666; S1192; S627). Nach Einschätzung dieses Berichts wurden somit beide Maßnahmen mit qualifizierter Mehrheit auf anderen Rechtsgrundlagen als der für Sanktionen erlassen (mittlere Sicherheit: Beide Rechtsgrundlagen sind umstritten).
Ungarn (Rechtssache C-46/26) und die Slowakei (Rechtssache C-398/26) machen vor dem Gerichtshof der Europäischen Union (EuGH) geltend, die Gasverordnung sei in der Sache eine Sanktion (S701; S702). Nach Einschätzung dieses Berichts würden, falls der Gerichtshof dem folgte, Artikel 215 AEUV und das Erfordernis der Einstimmigkeit gelten, was die Regelung gefährden würde (mittlere Sicherheit: Es handelt sich um die Klagegründe der Kläger, und ein Urteil liegt nicht vor). Die Verordnung zu den Vermögenswerten ist in Fachkommentaren umstritten: Zwei Forschende, Til Leichsenring und Julia Popp, argumentieren, dass sie „gegen die Verträge verstößt“ S1192, während die Kommission sie verteidigte S627. Die russische Zentralbank gibt an, die Verordnung am 27. Februar 2026 vor dem Gericht der Europäischen Union angefochten zu haben S1208; ein Urteil liegt nicht vor.
Die Kette wäre widerlegt, wenn ein Urteil feststellte, dass eine der beiden Maßnahmen Einstimmigkeit erfordert hätte.
3.3 Russisches Öl auf Umwegen
Nach Berechnung von Countersigned auf Grundlage von Daten von UN Comtrade stiegen Indiens Einfuhren von russischem Rohöl von 2,3 Milliarden US-Dollar im Jahr 2021 auf 25,5 Milliarden im Jahr 2022 und 45,4 Milliarden im Jahr 2025, die Einfuhren der Türkei aus Russland über alle Waren hinweg von 29,0 Milliarden auf 58,8 Milliarden US-Dollar im Jahr 2022 D12. Nach Einschätzung dieses Berichts lenkten zunächst die Invasion und dann das Embargo der EU und die Preisobergrenze russisches Rohöl nach Indien und, nach Schätzungen von CREA D13, russisches Öl in die Türkei um (mittlere Sicherheit: Mehr als die Hälfte des indischen Anstiegs bis 2025 fiel in das Jahr 2022, bevor das Embargo wirksam wurde S146; Bruegel stellt fest, dass Unternehmen aus fortgeschrittenen Volkswirtschaften ihren Handel mit Russland verringerten S524). China, bereits 2021 der größte der drei Abnehmer, steigerte seine Einfuhren aus Russland über alle Waren hinweg von 79,6 Milliarden auf 124,0 Milliarden US-Dollar im Jahr 2025; die vorliegenden Daten können dies nicht von Chinas eigener Nachfrage und den Preisen trennen D12.
Ein Teil dieses Rohöls könnte als Kraftstoff zurückgelangt sein, der in Drittländern raffiniert wurde und den die Statistik der EU nicht als russisch erfasst S350. Unter der Annahme, dass die Produktion jeder Raffinerie russisches Rohöl im selben Anteil enthält wie ihr Rohöleinsatz S859, schätzt CREA, dass die Hälfte der Ölprodukte im Wert von 18 Milliarden Euro, die G7+-Staaten (Abschnitt 2) im dritten Jahr seit Beginn der Invasion von sechs indischen und türkischen Raffinerien kauften, aus russischem Rohöl hergestellt wurde S325. Nach Einschätzung dieses Berichts bezahlten Käufer aus G7+-Staaten mit einem Teil des von ihnen erworbenen Kraftstoffs somit indirekt russisches Rohöl, Käufer in der EU bis zum Verbot der EU vom 21. Januar 2026, das Ausnahmen für aufgeführte Partnerländer und für Nettoexporteure von Rohöl vorsieht S176 (mittlere Sicherheit: Dies beruht auf der Schätzung von CREA und seiner Annahme der vollständigen Vermischung). Die Vereinigten Staaten dagegen haben Transaktionen mit Diesel russischen Ursprungs bis zum 7. April 2027 per Lizenz erlaubt S149.
Nach einem US-Zoll gegen Indien ab August 2025 S1475 und nach US-Sanktionen gegen Rosneft und Lukoil gingen Indiens Einfuhren von russischem Rohöl im November 2025 laut Carnegie India deutlich zurück S020; nach Einschätzung dieses Berichts trugen die US-Maßnahmen wahrscheinlich dazu bei (mittlere Sicherheit: Daten für einen einzigen Monat können Preise oder Wartungsarbeiten in Raffinerien als Erklärung nicht ausschließen). Die Präsidialverordnung (Executive Order) 14389 beendete den Zoll am 20. Februar 2026 (S729; S1475).
Die Kette wäre widerlegt, wenn Herkunftsdaten auf Ebene einzelner Raffinerien einen deutlich kleineren russischen Anteil zeigten oder wenn sich die Umlenkung als unabhängig von den Preisabschlägen nach der Invasion erwiese.
3.4 Die Preisobergrenze und die Schattenflotte
Das KSE Institute der Kyiv School of Economics, eine ukrainische Denkfabrik, definiert die Schattenflotte als Tanker, die „weder im Eigentum eines Akteurs der Sanktionskoalition stehen noch von einem solchen verwaltet oder versichert werden“ und für die die Preisobergrenze daher nicht gilt S359. Seine fortlaufende Erhebung zeigt, dass Tanker der Schattenflotte im Februar und im Mai 2026 70 Prozent und im April 75 Prozent der russischen Rohölexporte auf dem Seeweg beförderten (S355; S354; S353). Das US-Finanzministerium, das die Preisobergrenze konzipiert hatte, hatte im Mai 2023 erklärt, dass sie „beide Ziele erreicht“, nämlich die Öleinnahmen Russlands zu begrenzen und das Angebot aufrechtzuerhalten (S816; S880). Ein Arbeitspapier von Ökonomen der Federal Reserve Bank of Dallas kam zu dem Ergebnis, dass die eigene Wirkung der Preisobergrenze auf den russischen Exportpreis für Öl „vernachlässigbar“ war, sobald sie die Nutzung westlicher Schifffahrtsdienstleistungen erleichtert hatte S880. Nach Einschätzung dieses Berichts befördern Tanker außerhalb westlicher Dienstleistungen inzwischen den größten Teil des russischen Rohöls auf dem Seeweg, außerhalb der Reichweite der Preisobergrenze (hohe Sicherheit: Dies folgt aus der Definition der Preisobergrenze und den 2026 beförderten Anteilen).
Möglich, aber durch die vorliegenden Quellen nicht belegt, ist, dass diese Flotte älterer Tanker Unterwasserinfrastruktur in der Ostsee gefährdet. Im Dezember 2024 setzte Finnland den Tanker Eagle S, von dem Zollbeamte vermuteten, dass er zur russischen Schattenflotte gehöre, wegen des Verdachts fest, Unterseekabel beschädigt zu haben S367. Ein Befund dazu liegt nicht vor.
Die Kette wäre widerlegt, wenn sich zeigte, dass der größte Teil des russischen Rohöls weiterhin mit westlichen Dienstleistungen zum Preis der Obergrenze oder darunter befördert wird.
3.5 China als Lieferant Russlands
Laut Analysen des KSE, die das Center for Strategic and International Studies (CSIS), eine US-amerikanische Denkfabrik, zitiert, haben Exportkontrollen den Wert der russischen Einfuhren von für die Waffenproduktion wichtigen Bauteilen und Ausrüstungen mehr als halbiert; auf China entfielen jedoch schließlich etwa 75 Prozent der gemeldeten Exporte dieser Güter nach Russland, mit einem Preisaufschlag, der 2025 etwa 300 Prozent erreichte, gemessen an einer Basis, die die Quelle nicht definiert S938. Die Schätzungen zum Rückgang dieser Einfuhren, die sich auf unterschiedliche Güter und Zeiträume beziehen, reichen von 10 Prozent bis zu mehr als der Hälfte (S015; S017; S890).
Möglich, aber durch die vorliegenden Quellen nicht belegt, ist, dass die Abhängigkeit von einem Lieferanten China ein Druckmittel gegenüber Russland verschafft. Das CSIS lässt offen, ob der Preisaufschlag „neue Druckmittel geschaffen“ hat S938, und keine der vorliegenden Quellen verzeichnet, dass China ein solches Druckmittel genutzt hat.
Die Kette wäre widerlegt, wenn sich zeigte, dass Russland seine Lieferanten diversifiziert oder China seine Stellung nicht genutzt hat.
3.6 Die immobilisierten Vermögenswerte
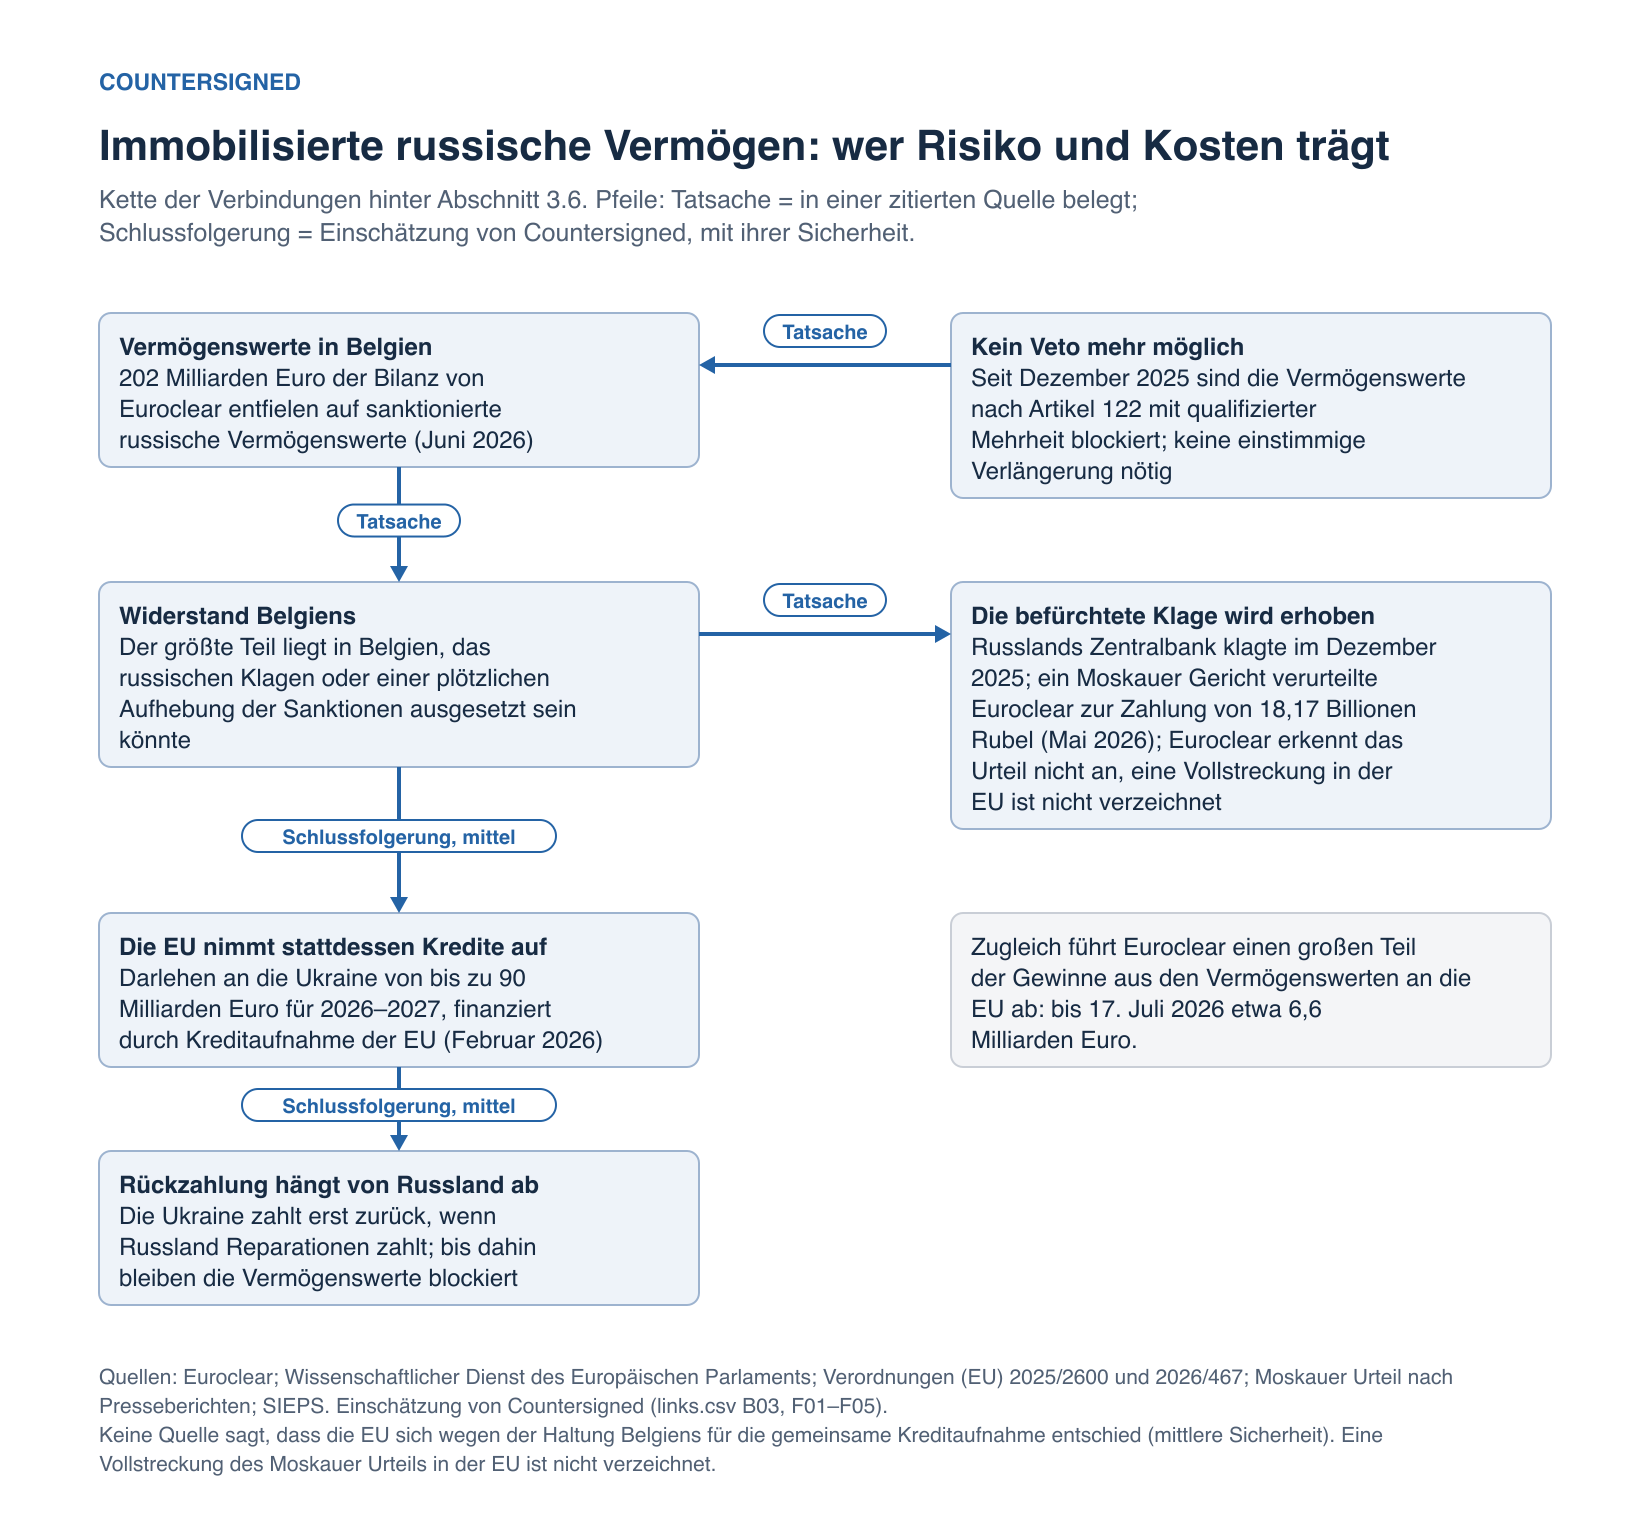
Der größte Teil der in der EU immobilisierten Vermögenswerte der russischen Zentralbank wird bei Euroclear verwahrt, einem belgischen Wertpapierdienstleister (S627; S623); dort entfielen Ende Juni 2026 Bilanzpositionen im Umfang von 202 Milliarden Euro auf sanktionierte russische Vermögenswerte S075. Laut dem Wissenschaftlichen Dienst des Europäischen Parlaments (EPRS) konnten sich die Staats- und Regierungschefs der EU im Oktober 2025 vor allem wegen der Zurückhaltung Belgiens nicht auf ihre Verwendung einigen: Belgien könnte russischen Rechtsansprüchen oder einer plötzlichen Aufhebung der Sanktionen ausgesetzt sein S1204.
Die russische Zentralbank verklagte Euroclear in Moskau, und am 15. Mai 2026 verurteilte ein dortiges Gericht Euroclear zur Zahlung von 18,17 Billionen Rubel (S078; S075). Euroclear erkennt die Zuständigkeit des Gerichts nicht an und hat laut der ukrainischen Nachrichtenseite UNN, die sich auf Reuters beruft, in Belgien Klage erhoben, um die Vollstreckung zu verhindern (S075; S1209): Ein Anspruch der von Belgien befürchteten Art wurde erhoben, während die Vermögenswerte lediglich immobilisiert waren, und keine der vorliegenden Quellen verzeichnet seine Vollstreckung. Nach Einschätzung dieses Berichts könnte eine Verwendung der Vermögenswerte das Risiko erhöhen, dem Belgien ausgesetzt ist, in einem Umfang, den die vorliegenden Quellen nicht ausweisen (geringe Sicherheit: Der EPRS benennt das Risiko, ohne es zu beziffern).
Die Staats- und Regierungschefs der EU entschieden sich stattdessen für eine gemeinsame Kreditaufnahme und verfolgten laut Euroclear ein durch die Vermögenswerte gedecktes Darlehen „zum jetzigen Zeitpunkt“ nicht weiter S076; die Verordnung (EU) 2026/467 gewährt der Ukraine ein Darlehen von bis zu 90 Milliarden Euro (S1203; S032). Nach Einschätzung dieses Berichts trug die Zurückhaltung Belgiens zu dieser Entscheidung bei (mittlere Sicherheit: Keine Quelle stellt fest, dass die Entscheidung deshalb fiel; Italien und Bulgarien unterstützten Belgien ebenfalls S709).
Das Darlehen wird erst fällig, wenn die Ukraine Reparationen erhält S1203, und die Verordnung zu den Vermögenswerten läuft unter anderem erst dann aus, wenn Russland den Krieg beendet und Reparationen gezahlt hat S666. Nach Einschätzung dieses Berichts bleiben die Vermögenswerte somit bis zu Reparationszahlungen blockiert, während die Finanzierung auf der Kreditaufnahme der EU beruht (mittlere Sicherheit: 25 Mitgliedstaaten vereinbarten, dass die Union „sich das Recht vorbehalten sollte, sie zur Rückzahlung des Darlehens zu verwenden“; ihre endgültige Verwendung ist daher offen S1203). Euroclear hatte bis Juli 2026 rund 6,6 Milliarden Euro der Gewinne aus diesen Vermögenswerten an die EU abgeführt S075.
Die Kette wäre widerlegt, wenn eine Bestimmung die Kosten der Kreditaufnahme den Vermögenswerten zuwiese oder wenn der russische Anspruch nirgends vollstreckt und aufgegeben würde.
3.7 Der Krieg unter Beteiligung Irans, Öl und russische Einnahmen
Der Krieg unter Beteiligung Irans, der am 28. Februar 2026 begann, störte die Schifffahrt durch die Straße von Hormus S660, und nach Berechnung von Countersigned lag der Preis für Brent, die internationale Referenzsorte für Rohöl, im Zeitraum Januar bis September 2026 im Durchschnitt bei 94,0 US-Dollar je Barrel, gegenüber 69,1 im Jahr 2025 D08. Nach Einschätzung dieses Berichts trieb die Störung die Ölpreise nach oben (mittlere Sicherheit: Die zeitliche Abfolge passt, und der IWF hob laut einem Bericht von bne IntelliNews seine Prognose für Russland für 2026 unter Verweis auf die höheren Ölpreise während des Krieges an S409; die wichtigste Alternative, Förderentscheidungen der OPEC+, wurde nicht untersucht, sodass die Prüfung dieses Glieds unvollständig ist).
Die IEA schätzte, dass sich Russlands Erlöse aus Ölexporten im März 2026 „nahezu verdoppelten, von 9,7 Milliarden auf 19 Milliarden US-Dollar“, „als die weltweiten Ölpreise in die Höhe schnellten“ S1375. Die Exportmengen gingen zurück, und ein großer Teil dieses Rückgangs spiegelt laut BOFIT ukrainische Angriffe auf Raffinerien und Ölterminals wider S925; Sanktionen verschärfen den Schaden, indem sie den Zugang zu Ersatzausrüstung beschränken, wie das Oil & Gas Journal unter Berufung auf eine Analyse der IEA berichtete S414. Die Öl- und Gaseinnahmen des russischen Haushalts sanken laut vorläufigen Daten des russischen Finanzministeriums im Zeitraum Januar bis September 2026 um 17,2 Prozent. Das Ministerium führte den Rückgang zum Teil auf einen niedrigeren durchschnittlichen Dollarkurs und auf seinen Dämpfungsmechanismus für Kraftstoffpreise zurück, über den inländische Raffinerien mit steigenden Weltmarktpreisen für Kraftstoffe höhere Ausgleichszahlungen erhielten (S1520; S155). Die beiden Zahlen messen Unterschiedliches über unterschiedliche Zeiträume (Abschnitt 2).
Das OIES bringt den Höchststand des TTF von 83,53 Euro je Megawattstunde Mitte September 2026 mit dem Krieg in Verbindung S1213. Die EZB erhöhte ihre Zinsen am 11. Juni und am 10. September 2026 unter Verweis auf den Krieg im Nahen Osten; keine der beiden Entscheidungen nimmt auf Sanktionen Bezug (S1408; S458).
Zur gleichen Zeit lockerten die Vereinigten Staaten einige Maßnahmen. Wie BOFIT feststellt, hatten sie und das Vereinigte Königreich die Sanktionen gegen russisches Öl zuvor im Jahr 2026 vorübergehend gelockert S1516; neben der Lizenz für Diesel (Abschnitt 3.3) setzten die Vereinigten Staaten am 16. Oktober 2026 die Zölle des als Graham Act bekannten Sanktionsgesetzes aus und bescheinigten, dass dies „im nationalen Interesse der Vereinigten Staaten liegt“ S723. Andere mögliche Motive, von denen die vorliegenden Quellen keines belegen, werden in Abschnitt 5 als Lesarten dargestellt.
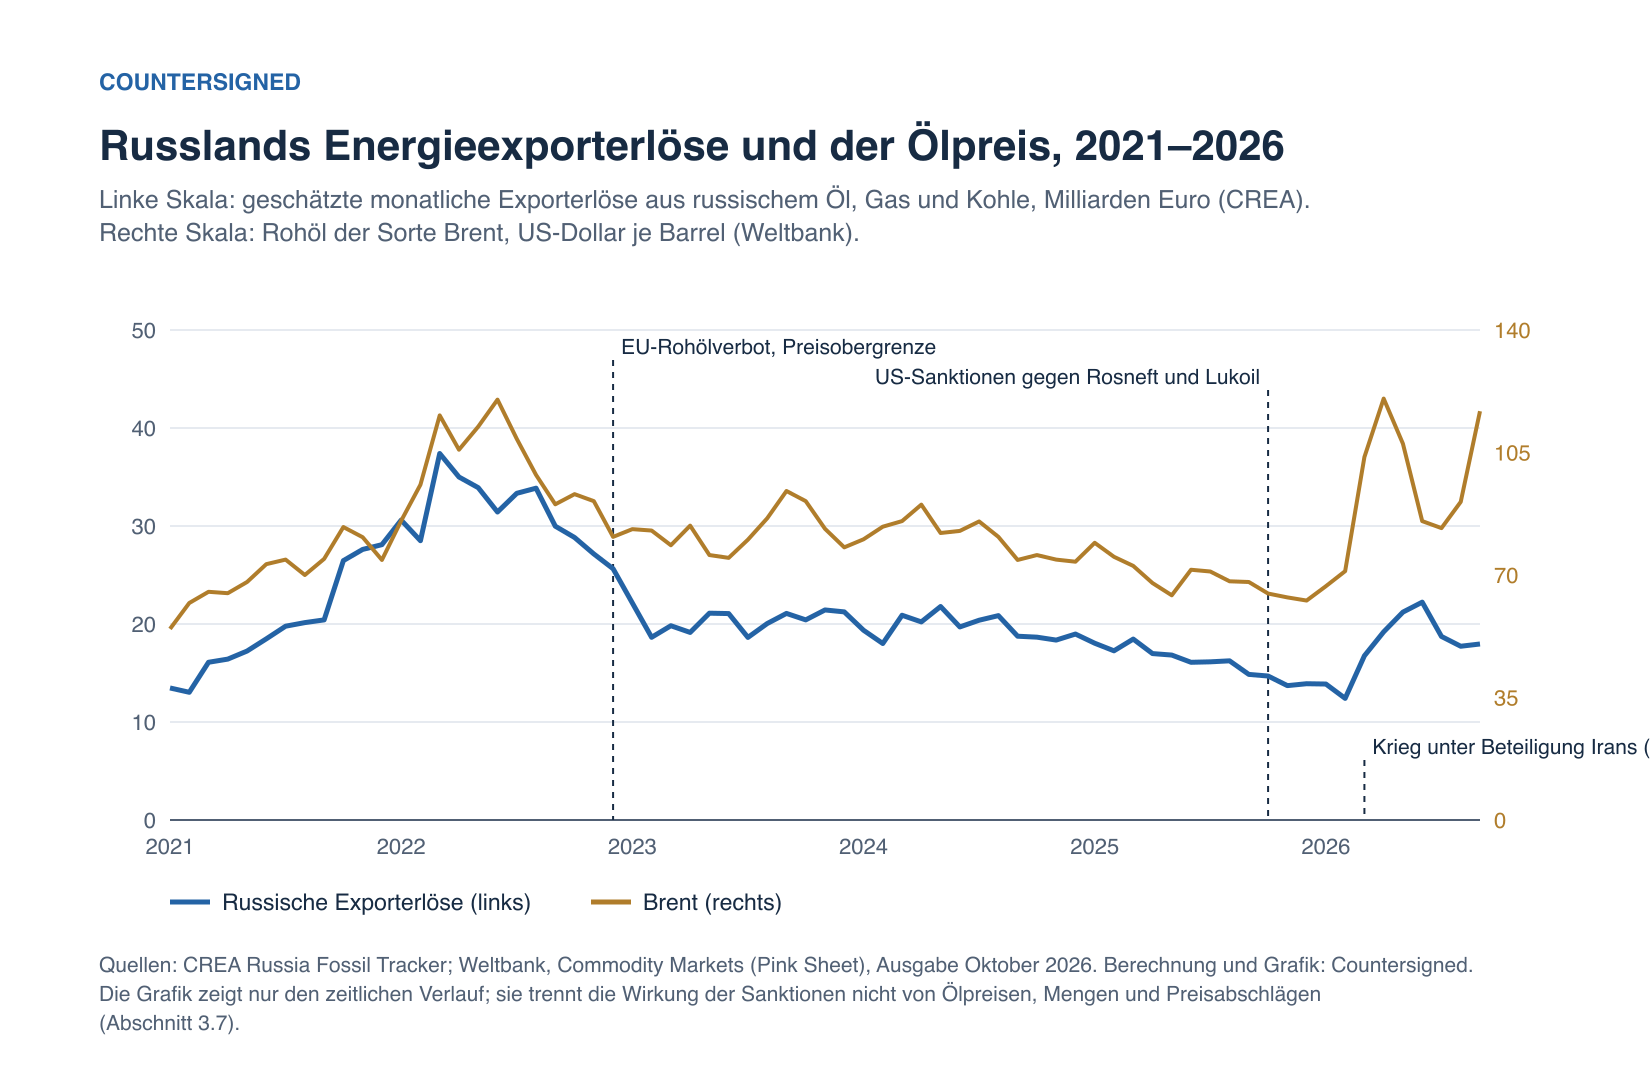
Die Kette wäre widerlegt, wenn sich zeigte, dass der Preisanstieg von 2026 vor dem Krieg eingesetzt oder eine andere Hauptursache hatte.
4. Haben die Sanktionen den Krieg begrenzt?
Die kurze Antwort. Nach Einschätzung dieses Berichts haben die Sanktionen die Kosten des Krieges teilweise erhöht und die russische Wirtschaft nicht zum Zusammenbruch gebracht; ihre Wirkung auf Russlands militärische Fähigkeiten und auf die Beendigung des Krieges lässt sich anhand der für diesen Bericht gesammelten Quellen nicht bestimmen. Zu den begrenzenden Faktoren gehörten die Abhängigkeit der EU von russischer Energie und Partner außerhalb der Koalition (mittlere Sicherheit; für die Wirkung auf die Kapazitäten geringe Sicherheit).
Die erklärten Ziele
Die Staats- und Regierungschefs der G7 sagten im April 2022 zu, die Kosten des Krieges zu erhöhen und Russlands militärische Fähigkeiten zu schwächen S951; das US-Finanzministerium verknüpfte die Sanktionen im Oktober 2025 mit einem Friedensprozess S026; der Rat der EU wollte im April 2026 „Russlands Wirtschaft und Kriegsmaschinerie weiter lähmen“ S1489. Der französische Finanzminister Bruno Le Maire versprach am 1. März 2022 „den Zusammenbruch der russischen Wirtschaft“ (AFP) S571; später bezeichnete er seine Wortwahl als „unangemessen“ S572.
Was die Quellen zeigen
Für eine Wirkung spricht: Exportkontrollen haben Russlands Einfuhren von für Waffen wichtigen Bauteilen mehr als halbiert, auch wenn China schließlich etwa drei Viertel davon lieferte, mit einem Preisaufschlag von etwa 300 Prozent im Jahr 2025 gegenüber einer nicht definierten Basis (KSE, zitiert von der US-Denkfabrik CSIS) S938. Ein Arbeitspapier der Federal Reserve Bank of Dallas führt einen Preisabschlag von 32 US-Dollar je Barrel auf Rohöl der Sorte Ural im März 2023 gegenüber Januar 2022 auf das Embargo von 2022 zurück S880; ein Preisabschlag besteht fort (Abschnitt 6), und BOFIT stellt fest, dass die Sanktionen Finanzierung und Technologie weiterhin beschränken, auch wenn Russland einige Wirkungen abgemildert hat S925.
Dagegen spricht: Nach Berechnung von Countersigned entsprach die russische Wirtschaftsleistung 2025 der Vorkriegsprognose des IWF D09, wobei das Wachstum der Jahre 2023 und 2024 größtenteils von Kriegsausgaben getrieben war (BOFIT) S405; die Reserven, einschließlich der im Ausland immobilisierten Vermögenswerte, stiegen von 630,6 Milliarden US-Dollar im Dezember 2021 auf 769,0 Milliarden im August 2026, vor allem weil der Wert der Goldbestände zunahm D15. Das CSIS erwartet in ausgewählten Waffenkategorien ein hohes Produktionstempo S1321, und Nordkorea schickte nach Angaben eines der elf UN-Mitgliedstaaten im Multilateral Sanctions Monitoring Team ab September 2023 über 20.000 Container mit Munition S010.
Ein RUSI-Kommentar von Oliver Ruth (Januar 2025) kam zu dem Schluss, dass die Sanktionen Russlands Fähigkeiten beeinträchtigten, indem sie die Beschaffungskosten erhöhten, räumte aber ein, dass sie offenbar eine „sehr geringe Wirksamkeit“ haben, da Verbündete Russlands sie unterlaufen S940. Das KSE, das die Sanktionen für wirksam hält, beziffert die entgangenen potenziellen Öleinnahmen von März 2022 bis August 2025 auf 159 Milliarden US-Dollar (veröffentlicht von der Financial Intelligence Unit Lettlands) S441. Eine Regressionsanalyse des Stockholm Institute of Transition Economics (SITE) für das schwedische Konjunkturinstitut (National Institute of Economic Research) ergab für 2022 ein Wachstum, das 6 bis 11 Prozent unter den Erwartungen lag, ohne dies den Sanktionen zuzuschreiben S971; Ökonomen der Europäischen Bank für Wiederaufbau und Entwicklung (EBWE) stellten fest, dass zwei Kanäle der Handelsumlenkung weniger als 10 Prozent der Wirkung der Handelssanktionen ausglichen, auch wenn die Substitution bei zahlreichen Produkten 50 Prozent überstieg S376.
Geld für den Krieg
Nach Einschätzung dieses Berichts folgen die Öl- und Gaseinnahmen des russischen Haushalts vor allem dem Ölpreis und dem Rubelkurs (S081; S155); die Sanktionen wirken über Preisabschläge S880, und BOFIT urteilte, dass neue Sanktionen die Ölexporte 2025 hart trafen S404 (mittlere Sicherheit: Keine Quelle rechnet den Preisabschlag in Einnahmen des Haushalts um). Das Haushaltsgesetz für 2026 setzte das Defizit auf 3,786 Billionen Rubel an, der Plan von Mitte Juli auf 4,828 Billionen S1518; im Zeitraum Januar bis September erreichte es nach vorläufigen Schätzungen des russischen Finanzministeriums (Trading Economics) 5,2 Billionen Rubel oder 2,2 Prozent des BIP S1520. SIPRI beziffert die Militärausgaben 2025 auf 20 Prozent aller Staatsausgaben S044; auf Verteidigung, Sicherheit und Strafverfolgung, eine weiter gefasste Kategorie, entfallen 38 Prozent der für 2026 geplanten föderalen Ausgaben S024. Die polnische Denkfabrik OSW stellte im Haushaltsgesetz für 2026 eine geplante nominale Kürzung der Verteidigungsmittel um 4 Prozent bei höheren Mitteln für die innere Sicherheit fest; die Regierung habe „faktisch die Grenzen ihrer fiskalischen Leistungsfähigkeit erreicht“, könne bei Bedarf aber mehr für den Krieg bereitstellen S024; die föderalen Ausgaben stiegen von Januar bis September um 14,5 Prozent S1520. Möglich, aber durch die vorliegenden Quellen nicht belegt, ist, dass diese Belastung die Kriegsausgaben begrenzen wird.
Verhalten und Bedingungen
Die von Russland im Juni 2024 und im Juni 2025 genannten Bedingungen verlangen, dass die ukrainischen Streitkräfte vier Regionen verlassen und die Ukraine militärischen Bündnissen fernbleibt (S1180; S1268). Nach Einschätzung dieses Berichts hat Russland die Sanktionen als Verhandlungsgegenstand behandelt (hohe Sicherheit für 2024 und März 2025: Texte des Kremls): Seine Bedingungen vom Juni 2024 schließen „die Aufhebung aller westlichen Sanktionen“ ein S1180, und eine Darstellung des Kremls zu den Gesprächen mit den Vereinigten Staaten im März 2025 machte zwei vereinbarte Punkte von der Aufhebung der Sanktionen gegen die Russische Landwirtschaftsbank und andere abhängig S1282. Russland strebt somit im Rahmen einer Regelung Sanktionserleichterungen an und hält zugleich an diesen beiden Kernforderungen fest.
Warum nicht mehr
Nach Einschätzung dieses Berichts bestimmte die Abhängigkeit der EU von russischer Energie das Tempo der Energiemaßnahmen (mittlere Sicherheit: Bruegel stellte Ende 2022 fest, dass die EU zuerst ihren eigenen Bedarf deckte und erst dann Sanktionen verhängte und dadurch weiter Einnahmen nach Russland flossen, auch wenn sich dies „bald zu ändern beginnen könnte“ S827). Nach Einschätzung dieses Berichts begrenzten Partner außerhalb der Koalition die Wirkung auf die Einnahmen (mittlere Sicherheit: Sie gehören zu den größten Abnehmern Russlands D13) und, als Lieferanten, die Wirkung auf die Kapazitäten (geringe Sicherheit: Der Ausgleich wird nicht gemessen; die einzige vorliegende Schätzung beziffert ihn für zwei Kanäle der Handelsumlenkung auf unter 10 Prozent S376). Eine Untersuchung dieser Ausgleichseffekte würde diese Einschätzung ändern.
- Sorge um die Energiepreise und vorübergehende Lockerungen: Die G7 entwarf die Preisobergrenze, um die russischen Einnahmen zu verringern und zugleich die Auswirkungen des Krieges auf die Energiepreise zu begrenzen S814; 2026 lockerten die Vereinigten Staaten und das Vereinigte Königreich die Sanktionen gegen russisches Öl vorübergehend (BOFIT) S1516.
- Einstimmigkeit und Ausnahmen: Ungarn hielt im Januar 2025 eine Verlängerung wochenlang auf S802; unabhängig davon blieben Diamanten von den ersten 11 Sanktionspaketen ausgenommen, was den belgischen Handel schützte (bne IntelliNews) (S314; S315).
- Umgehung: Nach Schätzungen des KSE Institute beförderten Tanker der Schattenflotte im Februar, April und Mai 2026 70 bis 75 Prozent der russischen Rohölexporte auf dem Seeweg, und 72 Prozent der von der EU gelisteten Tanker wurden im Zeitraum August 2024 bis Juni 2026 nach ihrer Listung mindestens einmal beladen (Abschnitte 3.4 und 6).
- Zeit: Die Wirkung entfaltete sich „langsamer als ursprünglich vorhergesagt“ (Portela und Kluge, Institut der Europäischen Union für Sicherheitsstudien, Oktober 2022) S829.
- Russische Anpassung: Kriegsausgaben, angesammelte Mittel und Konstruktionen von Unternehmen zur Umgehung der Sanktionen trieben das Wachstum (BOFIT; Re:Russia) (S925; S931).
Was daraus folgt
Nach Einschätzung dieses Berichts ergibt sich für die einzelnen Ziele Folgendes:
- Erhöhung der Kosten des Krieges: teilweise (mittlere Sicherheit: Die militärische Produktion wird nicht gemessen; eine Messung würde diese Einschätzung ändern).
- Schwächung der militärischen Fähigkeiten: ungeklärt: Die Produktion wird nicht gemessen, und China und Nordkorea schlossen Lücken; eine mit den Sanktionen verknüpfte Messung der Produktion würde diese Einschätzung ändern.
- Beendigung des Krieges oder Änderung der russischen Bedingungen: ungeklärt: Die beiden Kernbedingungen waren im Juni 2024 und im Juni 2025 dieselben, und der Verlauf ohne Sanktionen lässt sich nicht beobachten; geänderte Bedingungen nach Sanktionserleichterungen würden diese Einschätzung ändern.
- Zusammenbruch der russischen Wirtschaft: nicht erreicht (hohe Sicherheit: Die Wirtschaftsleistung entsprach der Vorkriegsprognose, siehe oben und Abschnitt 2); ein Zusammenbruch der Wirtschaftsleistung würde diese Einschätzung ändern.
5. Dieselben Tatsachen, verschiedene Lesarten
Die vier folgenden Lesarten sind nicht nach Rang geordnet, und mehrere können zugleich zutreffen; unterscheiden lassen sie sich nur durch Tatsachen, die zu einigen Lesarten passen und zu anderen nicht. Von den unterscheidenden Tests lässt sich derzeit nur einer anwenden: die datierte Chronik der Gaskürzungen von 2022. Sie zeigt, dass 2022 keine EU-Sanktion Pipelinegas erfasste und Sanktionen gegen Gas den Preisschock von 2022 daher nicht verursacht haben können; den Anteil anderer Sanktionen oder der eigenen Gegensanktionen Russlands gegen Gesellschaften von SEFE, einer früheren Gazprom-Tochter unter deutscher Treuhandverwaltung, klärt sie jedoch nicht (S992; S1036). Für die übrigen Tests stehen die Belege noch aus (Abschnitt 6).
Lesart 1: langsame Zermürbung
Nach dieser Lesart wirken Sanktionen langsam: Sie senken, was Russland einnimmt, und erhöhen, was es bezahlt; nach Einschätzung dieses Berichts passen der Preisabschlag beim Öl und die teureren Einfuhren, die Abschnitt 4 beschreibt, zu der Lesart (mittlere Sicherheit: Sie zeigen höhere Kosten, keinen kumulierten Schaden).
Die Lesart erklärt nicht die russische Wirtschaftsleistung, die 2025 nach Berechnung von Countersigned der Vorkriegsprognose des IWF entsprach D09 (Abschnitt 1); das Wachstum der Jahre 2023–2024 wurde laut BOFIT weitgehend von Kriegsausgaben getragen (Abschnitt 2). Unterscheidend wäre, ob höhere Kosten die militärische Produktion verringert haben; keine der vorliegenden Quellen misst dies.
Lesart 2: Europa hat sich selbst geschadet
Nach dieser Lesart trafen die Kosten vor allem die sanktionierenden Volkswirtschaften: höhere Gaspreise, eine geringere Chemieproduktion und Abstände des BIP zur Vorkriegsprognose des IWF (Abschnitt 3.1), nach Berechnung von Countersigned 9,5 Prozent in Ungarn (D02; D05; D09). Nach Einschätzung dieses Berichts stützen diese Tatsachen die Lesart nur, wenn man den Energieschock als Kosten dieser Politik zählt (mittlere Sicherheit: Die Abstände des BIP zur Vorkriegsprognose umfassen alle Schocks seit der Prognose, und das Muster ist uneinheitlich).
Die Lesart erklärt nicht die zeitliche Abfolge, also den oben beschriebenen Test: Die Großhandelspreise für Gas hatten sich bereits 2021 verdoppelt (Abschnitte 1 und 3.1), und nach Einschätzung dieses Berichts ging der Wegfall des Pipelinegases 2022 auf Entscheidungen Russlands selbst zurück, nicht auf EU-Sanktionen gegen Gas, auch wenn Gazprom im Fall der Nord-Stream-Turbinen Sanktionen verantwortlich machte und der Stopp auf der Jamal-Route auf russische Gegensanktionen folgte (hohe Sicherheit: Die amtliche Chronik datiert die Kürzungen) (S1500; S992).
Lesart 3: Der Bruch mit russischer Energie zählt mehr als die Sanktionen
Nach dieser Lesart liegt die dauerhafte Veränderung im Ausstieg Europas aus russischer Energie, der sich teils auf anderes Recht als das Sanktionsrecht stützt (Abschnitte 2 und 3.2). Die Vereinigten Staaten lieferten 2025 laut ACER, der EU-Agentur der Energieregulierungsbehörden, 58 Prozent der LNG-Einfuhren der EU S084. Studien aus dem Jahr 2025 erwarteten überwiegend keine umfangreiche Rückkehr russischen Gases (S645; S647; S646). Nach Einschätzung dieses Berichts passen diese Tatsachen zu der Lesart (mittlere Sicherheit: Der Ausstieg ist allen vier Lesarten gemeinsam, und die Studien sind älter als die Verordnung und der Energieschock von 2026).
Die Lesart erklärt nicht, dass zwei Mitgliedstaaten an russischer Energie festhalten. Nach Berechnung von Countersigned aus Zolldaten von Eurostat lag der Einfuhrwert russischer mineralischer Brennstoffe 2025 in Ungarn bei 4,5 Milliarden Euro, höher als 2021 (die Werte spiegeln auch die Preise wider), in der Slowakei bei 2,6 Milliarden Euro, niedriger als 2021 D01. Beide sind durch Verträge oder Ausnahmen gebunden: MVM hält Verträge mit Gazprom Export über 4,5 Milliarden Kubikmeter pro Jahr bis 2036 S1133; die Slowakei warnte wegen ihrer langfristigen Verträge vor Schiedsverfahren S700; und Ungarn erhielt im November 2025 eine Ausnahme der USA, deren Dauer umstritten ist (S542; S543). Beide stimmten gegen den Ausstieg aus russischem Gas S700 und machen vor Gericht geltend, er sei der Sache nach eine Sanktion (S701; S702): Das schwächt die Lesart nur für diese beiden Staaten, stellt aber die Unterscheidung infrage, auf der sie beruht. Der unterscheidende Test, ob russisches Gas nach einer Waffenruhe zurückkehrt, steht noch aus.
Lesart 4: Sanktionen als Verhandlungsmasse
Nach dieser Lesart zählen Sanktionen vor allem als Tauschobjekt in Verhandlungen. Russland verlangt ihre Aufhebung als Teil einer Einigung (Abschnitt 4), und westliche Entwürfe sehen eine schrittweise Lockerung vor, über die von Fall zu Fall entschieden wird (S121; S963). Laut der polnischen Denkfabrik OSW begründete US-Außenminister Marco Rubio im August 2025 die Zurückhaltung bei neuen Sanktionen mit der Sorge, Russland könnte die Gespräche verlassen S1265. Nach Einschätzung dieses Berichts passen diese Tatsachen zu der Lesart (mittlere Sicherheit: Die Entwürfe sind aus durchgesickerten Texten und Wiedergaben in der Presse bekannt, und Rubios eigene Worte liegen nicht vor).
Möglich, aber durch die vorliegenden Quellen nicht belegt, ist, dass die US-Lizenz für Diesel und die Aussetzung im Rahmen des Graham Act vom Oktober 2026 zu demselben Muster gehören (S149; S723): Beide fielen zeitlich mit Bemühungen der USA zusammen, die Berichten zufolge Friedensgespräche wiederbeleben sollten S1280, und die Lizenz vom 9. Oktober folgte auf eine am 28. September berichtete Forderung des Kremlsprechers Dmitri Peskow, russischer Diesel müsse die Märkte „ohne jegliche Sanktionen, Beschränkungen“ erreichen S164. Zwei andere Erklärungen sind möglich, keine davon ist belegt: der Ölpreisschock von 2026, in dessen Verlauf beide Schritte erfolgten (S660; D08); oder ein Unterschied zwischen dem Kongress, der den Graham Act verabschiedete, und dem Präsidenten, der dessen Zölle und Sanktionen bei der Umsetzung aussetzte S723.
Die Lesart erklärt nicht Russlands Kriegsziele: Die vorliegenden Quellen bringen keine Änderung dieser Ziele mit Sanktionen in Verbindung (Abschnitt 4). Nach Einschätzung dieses Berichts wird die Lesart dadurch weder gestützt noch geprüft, da im Rahmen einer Einigung bislang keine Lockerung gewährt wurde (mittlere Sicherheit: Die russische Entscheidungsfindung lässt sich nicht beobachten); der unterscheidende Test – eine Lockerung, auf die geänderte russische Bedingungen folgen – lässt sich noch nicht durchführen.
6. Szenarien
Die vier folgenden Szenarien sind bedingt und nicht mit Wahrscheinlichkeiten versehen. Nach Einschätzung dieses Berichts ist jedes mit Triebkräften vereinbar, die aus quellengestützten Texten stammen (mittlere Sicherheit: Die Triebkräfte sind dokumentiert, doch wie sie zusammenwirken, ist eine Wertung).
Szenario 1: Waffenruhe mit teilweiser Lockerung
Die Vereinigten Staaten haben mit Lockerungen begonnen (Abschnitte 3.3 und 3.7), und westliche Entwürfe sehen eine schrittweise Lockerung vor (Abschnitt 5); die Aussetzung im Rahmen des Graham Act vom 16. Oktober ist nicht befristet S723. Der ukrainische Präsident Wolodymyr Selenskyj sagte am 17. Oktober 2026, europäische Partner seien sich einig, dass „keine Sanktionen gegen Russland aufgehoben werden können, bis Putin das Töten beendet“ S1281. Eine Rücknahme der US-Lizenzen und -Aussetzungen würde die Triebkräfte dieses Szenarios schwächen; das Szenario selbst beruht auf einer Waffenruhe, die keine der vorliegenden Quellen beschreibt.
Szenario 2: eingefrorener Konflikt, Sanktionen bleiben bestehen
Die meisten EU-Sanktionen hängen laut dem Wissenschaftlichen Dienst des US-Kongresses (Congressional Research Service) in einer Darstellung von 2024 von einer einstimmigen Verlängerung ab, sodass eine einzige Regierung sie blockieren kann (S1193; S627); die Verordnung zu den Vermögenswerten und der Ausstieg aus russischem Gas beruhen auf anderen Rechtsgrundlagen (Abschnitt 3.2). Eine gescheiterte Verlängerung in der EU würde dieses Szenario widerlegen.
Szenario 3: Eskalation mit Druck auf Drittstaaten
Maßnahmen gegen Drittstaaten, die russisches Öl kaufen, sind eingesetzt worden: Der US-Zoll gegen Indien wegen dessen Käufen russischen Öls galt von August 2025 bis Februar 2026 (Abschnitt 3.3). Die Präsidialverordnung zur Umsetzung des Graham Act erhöht die Zölle auf Waren aus den fünf größten Importländern russischen Rohöls und Gases, die neue Käufe tätigen, um 100 Prozent und setzt sie dann aus S723. Ein dauerhafter Rückzug der USA von Sekundärmaßnahmen würde dieses Szenario widerlegen.
Szenario 4: Aushöhlung
Von August 2024 bis Juni 2026 luden laut KSE Institute 431 von 596 durch die EU gelisteten Tankern (72 Prozent) nach ihrer Listung mindestens einmal in russischen Häfen S352 – eine Gesamtzahl für den ganzen Zeitraum, kein Trend. Die Ausnahme vom Ölembargo der EU für per Pipeline geliefertes Rohöl gilt für Deutschland, Polen und Tschechien nicht mehr, wohl aber weiterhin für Ungarn und die Slowakei (S180; S1122). Der Preisabschlag der Rohölsorte Ural gegenüber der Referenzsorte Brent blieb laut BOFIT bis Juli 2026 bei etwa 20 bis 25 US-Dollar je Barrel S1518. Nach Einschätzung dieses Berichts zeigt ein Abschlag dieser Größe, dass die Ölmaßnahmen weiterhin greifen (mittlere Sicherheit: Das in Abschnitt 4 genannte Arbeitspapier der Federal Reserve Bank of Dallas führt den Abschlag vom März 2023 auf das Embargo von 2022 zurück, betrifft aber einen früheren Zeitraum). Weniger Ausnahmen und sinkende Beladungen durch gelistete Tanker würden dieses Szenario widerlegen.
Indikatoren, die zu beobachten sind
- Verlängerungen der EU-Sanktionen (Szenario 2).
- Die Überprüfung der Verordnung zu den Vermögenswerten durch die Europäische Kommission, fällig bis zum 31. Dezember 2026, danach jährlich S666 (Szenario 2).
- Urteile in den Rechtssachen C-46/26 und C-398/26 zum Ausstieg aus russischem Gas (S701; S702) (Abschnitt 3.2) (Szenario 2).
- Stichtage des Gasverbots für langfristige Verträge: russisches LNG ab 1. Januar 2027, Pipelinegas ab 30. September 2027 oder in einigen Mitgliedstaaten ab 1. November 2027 S615.
- Das Auslaufen der Generallizenz (General License) 135 am 7. April 2027 sowie etwaige weitere Aussetzungen durch die USA S149 (Szenarien 1 bis 3).
- Der Preisabschlag für Ural gegenüber Brent: Ein schrumpfender Abschlag würde auf Szenario 4 hindeuten, ein wachsender auf Szenario 2 oder 3.
- Die Einnahmen des russischen Haushalts aus Öl und Gas, nicht die Exporterlöse (Abschnitt 3.7).
- Die Einfuhren der EU aus Russland in den Comext-Zolldaten von Eurostat, verfügbar bis August 2026 D01 (Szenarien 1 und 4).
Nach Einschätzung dieses Berichts bewegt der Energieschock von 2026 mehrere dieser Indikatoren zugleich (hohe Sicherheit: Öl- und Gaspreise gehen in Einnahmen und Einfuhrwerte ein) (S1375; S1213).
7. Umstrittene Behauptungen in Kürze
Die Behauptungen sind in typischer Formulierung wiedergegeben, nicht als Zitate; „nicht belegt“ bedeutet, dass die vorliegenden Quellen keinen Beleg für eine Behauptung enthalten, nicht, dass jedes ihrer Elemente widerlegt ist.
- „Sanktionen schaden Europa mehr als Russland.“ — Mit den vorliegenden Belegen nicht prüfbar. Schätzungen für Russland (Abschnitt 4) und Kosten für Europa (Abschnitt 3.1) messen Unterschiedliches; keine der vorliegenden Studien vergleicht sie anhand eines gemeinsamen Maßes.
- „Die EU hat Russland mehr für Brennstoffe gezahlt, als sie der Ukraine gegeben hat.“ — Hängt von den Begriffen ab. Kumulierte Summen stützen die Behauptung: Reuters berichtete von EU-Einfuhren russischer Energie im Wert von mehr als 213 Milliarden Euro seit 2022 (Schätzung der russischen Exporterlöse durch CREA) gegenüber 167 Milliarden Euro zugewiesener EU-Hilfe (Kiel Institut für Weltwirtschaft) (S562; S563); jährliche Summen seit 2023 stützen sie laut Kyiv Post nicht S563.
- „Sanktionen haben Deutschlands Energiekrise verursacht.“ — In dieser Form nicht belegt. Die EU verhängte 2022, als Russland die Lieferungen selbst kürzte, keine Sanktionen gegen russisches Pipelinegas (S865; S1078; S992) (Abschnitte 2 und 3.1). Nach Einschätzung dieses Berichts führt keine der vorliegenden Quellen den Preisanstieg von 2022 auf EU-Sanktionen zurück oder schließt einen Anteil der Sanktionen daran aus (mittlere Sicherheit) (S992; S994).
- „Russlands Wirtschaft wächst, also scheitern die Sanktionen“ / „Die Sanktionen werden Russlands Wirtschaft zusammenbrechen lassen.“ — Beide überzogen. Der französische Finanzminister Bruno Le Maire sagte am 1. März 2022 laut AFP: „Wir werden den Zusammenbruch der russischen Wirtschaft herbeiführen“ S571; die russische Wirtschaftsleistung sank 2022 um 1,4 Prozent D09. An der Wirtschaftsleistung allein lassen sich erklärte Ziele wie höhere Kosten des Krieges nicht prüfen (Abschnitt 4) S951.
- „Sanktionen haben eine Ernährungskrise in Afrika ausgelöst.“ — Überzogen. Die Europäische Kommission, selbst Partei bei den Sanktionen, erklärte im Juli 2022, russische Agrarerzeugnisse seien nicht Ziel der Sanktionen, auch wenn einige Einfuhren von Kali beschränkt wurden S1096; eine von Fachkollegen begutachtete Studie von Forschenden des International Food Policy Research Institute führte den Krieg und die Sanktionen an, ohne sie voneinander zu trennen, und keine der vorliegenden Quellen misst den Anteil der Sanktionen S1089.
- „Die Vereinigten Staaten profitieren über LNG von den Sanktionen.“ — Teilweise zutreffend. Der Anteil der Vereinigten Staaten an den LNG-Einfuhren der EU (Abschnitt 5) ist ein Maß für den Marktanteil, nicht für Gewinn; laut der Denkfabrik IEEFA wandten sich Käufer in der EU dem LNG zu, als Russland 2022 die Pipelinelieferungen kürzte S1504.
- „Ohne Sanktionen wäre der Krieg früher zu Ende gegangen.“ — Mit den vorliegenden Belegen nicht prüfbar (Abschnitt 4).
8. Methode und Grenzen
Die vollständige Faktengrundlage mit allen Zahlen, Berechnungen und Quellen sowie ein Glossar enthält das mit diesem Bericht veröffentlichte Belegdossier (auf Englisch).
Quellen und Zahlen. Das Dossier zitiert 344 gespeicherte Quellen und 15 Datensätze. Countersigned rechnete per Skript mit den Originaldatensätzen; Geldbeträge sind nominal angegeben. Zitate aus deutschsprachigen Quellen geben den Originalwortlaut wieder; Zitate aus Quellen in anderen Sprachen sind Übersetzungen von Countersigned.
Verbindungen und Prüfungen. Jede Verbindung zwischen Tatsachen trägt eine von vier Kennzeichnungen: eine Tatsache aus einer genannten Quelle; eine Berechnung von Countersigned; eine Schlussfolgerung dieses Berichts, eingestuft mit hoher, mittlerer oder geringer Sicherheit oder als ungeklärt; oder eine Hypothese, möglich, aber nicht belegt. Gesonderte KI-Agenten prüften jede der 70 Verbindungen an den gespeicherten Quellen; 54 wurden nach den Prüfungen und zwei gezielt nach Schwächen suchenden redaktionellen Gegenlektüren überarbeitet oder ergänzt. Jede belegte Tatsache ist an eine wörtliche Passage gebunden, die ein Skript in der gespeicherten Kopie gefunden hat, und jede Berechnung an die Ausgabe eines Skripts.
Grenzen.
- Keine der vorliegenden Studien teilt den Anstieg der europäischen Energiepreise im Jahr 2022 auf seine Ursachen auf (Abschnitte 1 und 3.1) (S464; S1338).
- Ein Abstand zu einer Vorkriegsprognose umfasst alle Schocks seit dieser Prognose; er ist nicht mit den Kosten der Sanktionen gleichzusetzen D09.
- Die Zolldaten der EU verzeichnen für Deutschland und Österreich fast keine russischen Gaseinfuhren, obwohl CREA diesen Ländern hohe russische Erlöse aus Gas zurechnet (D01; D13).
- Die Daten für 2026 sind vom Energieschock nach dem Ausbruch des Krieges unter Beteiligung Irans beeinflusst (S660; S1366; S1213).
- Russische Statistiken werden seit 2022 nur noch eingeschränkt veröffentlicht (S422; S920), und das russische Finanzministerium war nicht erreichbar; die Haushaltszahlen stammen von BOFIT und aus Nachrichtenberichten über die Daten des Ministeriums.
Prüfstatus. Am 23. Oktober 2026 vom verantwortlichen Herausgeber zur Veröffentlichung freigegeben. Der Text wurde mit KI-Unterstützung (Claude) verfasst; jeder Tatsachensatz des Hauptberichts und des Dossiers wurde von gesonderten KI-Agenten an gespeicherten Quellen oder Rechenergebnissen geprüft. Eine unabhängige Faktenprüfung durch Menschen hat nicht stattgefunden, und eine externe Fachbegutachtung ist im Modell von Countersigned nicht vorgesehen. Verantwortlich für die Veröffentlichung ist der Herausgeber Łukasz Ostrowski. Korrekturen: countersigned.org/de/corrections.
Quellen und genaue Fundstellen
Die Titel folgen den Herausgebern, teils gekürzt oder mit einem kurzen erläuternden Zusatz; sie sind keine Feststellungen dieses Berichts. Die für jede Aussage herangezogenen Fundstellen sind im Register des Falls verzeichnet.
- D01 · ec.europa.eu — Eurostat Comext DS-045409 extract: EU and member-state trade with Russia (imports by product: all, HS 27, coal, crude, products, gas, LNG, pipeline gas, uranium, nuclear fuel, fertilisers, aluminium, nickel, palladium, steel semis; exports all products), monthly 2019-01 to 2026-08, value in euro and quantity — Eurostat (2026-10-16 (dataset update stamp))
- D02 · ec.europa.eu — Eurostat household gas (nrg_pc_202, bands D1-D3) and electricity (nrg_pc_204, band DC) prices, half-yearly 2010-S1 to 2026-S1 — Eurostat (abgerufen am 2026-10-19)
- D03 · ec.europa.eu — Eurostat non-household gas (nrg_pc_203, band I3) and electricity (nrg_pc_205, band IC) prices, half-yearly 2010-S1 to 2026-S1 — Eurostat (abgerufen am 2026-10-19)
- D04 · ec.europa.eu — Eurostat HICP annual rates and contributions (prc_hicp_manr/ctrb to 2025-12; ECOICOP v2 prc_hicp_minr/ctr to 2026-09) — Eurostat (abgerufen am 2026-10-19)
- D05 · ec.europa.eu — Eurostat industrial production index sts_inpr_m (C, C17, C20, C23, C24, B-D), SCA, 2021=100, monthly 2015-01 to 2026-08 — Eurostat (abgerufen am 2026-10-19)
- D08 · thedocs.worldbank.org — World Bank Commodity Markets Pink Sheet, monthly historical prices (updated 2 October 2026) — World Bank (abgerufen am 2026-10-19)
- D09 · api.imf.org — IMF World Economic Outlook vintages: October 2026, April 2026, October 2025 (data portal API) and October 2021 / April 2022 forecasts from the WEO Historical Forecasts Database (browser extract) — IMF (abgerufen am 2026-10-19)
- D12 · comtradeapi.un.org — UN Comtrade (public preview API): annual imports from Russia, 2019-2025, reporters JP, KR, GB, CH, NO, CA, AU, US, IN, CN, TR, selected HS codes — United Nations Statistics Division (UN Comtrade) (abgerufen am 2026-10-19)
- D13 · api.russiafossiltracker.com — CREA Russia Fossil Tracker data: Russian fossil-fuel export revenue by destination and commodity, monthly 2022-02 to 2026-10, cumulative since 24 February 2022 — Centre for Research on Energy and Clean Air (CREA) (abgerufen am 2026-10-19)
- D15 · www.cbr.ru — Bank of Russia key rate (daily 2019-2026), international reserves (monthly) and inflation (monthly) series — Bank of Russia (abgerufen am 2026-10-19)
- D18 · doi.org — Bruegel datasets: national energy-support policies tracker (to January 2023) and European natural gas imports (daily 2021-07 to 2026-06; discontinued July 2026) — Bruegel (abgerufen am 2026-10-19)
- S010 · msmt.info — Unlawful Military Cooperation including Arms Transfers between North Korea and Russia (MSMT/2025/1) — Multilateral Sanctions Monitoring Team (2025-05-29)
- S015 · carnegieendowment.org — Behind the Scenes: China’s Increasing Role in Russia’s Defense Industry — Carnegie Endowment for International Peace (2024-05)
- S017 · kse.ua — Russia Pays China a Growing Premium for War-Critical Technology - Russian CHP Imports Tracker for Q2 2026 — KSE Institute (Kyiv School of Economics) (2026-07-03)
- S020 · carnegieendowment.org — The Impact of U.S. Sanctions and Tariffs on India’s Russian Oil Imports — Carnegie Endowment for International Peace (2025-11)
- S024 · www.osw.waw.pl — Russia’s 2026 budget: mounting financial challenges and economic stagnation — OSW Centre for Eastern Studies (Poland) (2025-12-09)
- S026 · home.treasury.gov — Treasury Sanctions Major Russian Oil Companies, Calls on Moscow to Immediately Agree to Ceasefire — U.S. Department of the Treasury (OFAC) (2025-10-22)
- S032 · www.consilium.europa.eu — Council finalises €90 billion support loan to Ukraine — Council of the EU (Consilium) (2026-04-23)
- S044 · www.sipri.org — Trends in World Military Expenditure, 2025 (SIPRI Fact Sheet) — SIPRI (2026-04)
- S050 · energyandcleanair.org — Fourth year of full-scale invasion: Russian fossil fuel revenues tank to 27% below pre-invasion levels — CREA (2026-02-24)
- S059 · data.consilium.europa.eu — Temporary solidarity contribution — Council document ST 9076 2025 INIT — Council of the EU (2025)
- S075 · cf.euroclear.com — Euroclear: results for the first half year ended 30 June 2026 — Euroclear (2026-07-17)
- S076 · cf.euroclear.com — Euroclear: results for the year ending 31 December 2025 (cf mirror) — Euroclear (2026-02-04)
- S078 · meduza.io — Euroclear rejects Moscow ruling seeking massive damages, keeps Russian assets frozen — Meduza (2026-05-19)
- S081 · www.oilandgas360.com — Russia’s oil and gas budget revenue falls 24% to lowest since 2020 — Oil & Gas 360 (republished BOE Report item; bylines Korsunskaya and Soldatkin, agency not named in text) (2026-01)
- S084 · acer.europa.eu — Analysis of the European LNG market developments 2026 — ACER (EU Agency for the Cooperation of Energy Regulators) (2026)
- S121 · www.axios.com — Trump’s full 28-point Ukraine-Russia peace plan — Axios (2025-11-20)
- S146 · ec.europa.eu — Eurostat: Imports of energy products down in Q1 2023 (embargo dates) — Eurostat (2023-07-04)
- S149 · ofac.treasury.gov — OFAC general licence on Russian-origin diesel (PDF) — U.S. Department of the Treasury, OFAC (2026-10-09)
- S155 · www.thestar.com.my — The Star / Xinhua: Russia’s oil and gas revenues fall 17.2 pct in Jan-Sept — The Star (Xinhua) (2026-10-10)
- S164 · www.hellenicshippingnews.com — Hellenic Shipping News (Platts, TASS): Russia says sanctions should be lifted for it to satisfy international diesel demand — Hellenic Shipping News (2026-09-28)
- S167 · www.consilium.europa.eu — Timeline - Packages of sanctions against Russia since February 2022 — Council of the EU (2026-10-12 (latest entry in the timeline))
- S174 · eur-lex.europa.eu — Regulation - 2026/1848 - EN - EUR-Lex (CELEX 32026R1848) — Council of the EU / EUR-Lex (2026-07-23)
- S176 · eur-lex.europa.eu — Regulation 2025/1494 full text HTML (L_202501494) — Council of the EU / EUR-Lex (2025-07-19)
- S179 · eur-lex.europa.eu — Council Regulation (EU) 2025/2033 (19th package) — Council of the EU / EUR-Lex (2025-10-23)
- S180 · eur-lex.europa.eu — Consolidated Regulation (EU) No 833/2014 as of 2026-07-24 (English text via CELLAR; scout found the German page) — EUR-Lex (Publications Office) (2026-07-24)
- S203 · content.govdelivery.com — Treasury Sanctions Major Russian Oil Companies; Calls on Moscow to Immediately Agree to Ceasefire — US Department of the Treasury (2025-10-22)
- S308 · euobserver.com — The EU’s Russia veto problem has moved from Orban to Bulgaria’s Radev — EUobserver (2026-06-27)
- S314 · www.intellinews.com — Belgium’s diamonds win exemptions in Washington and Brussels — bne IntelliNews (2026-08-13)
- S315 · eunews.it — Lobby belga dei diamanti: gigante russo Alrosa fuori dall’ottavo pacchetto — Eunews (2022-10-05)
- S325 · energyandcleanair.org — EU imports of Russian fossil fuels in third year of invasion surpass financial aid sent to Ukraine — CREA (2025-02-24)
- S350 · novayagazeta.eu — The billion-euro loophole (Novaya Gazeta Europe, citing CREA) — Novaya Gazeta Europe (2026-06-24)
- S351 · www.gtreview.com — G7 still importing Russian-origin fuel due to ‘refining loophole’ (GTR) — GTR (2026-02-25)
- S352 · sanctions.kse.ua — KSE Russian Shadow Fleet Tracker Jul26 (June data) — KSE Institute (2026-08)
- S353 · sanctions.kse.ua — KSE Russian Shadow Fleet Tracker JUN26 (May data) — KSE Institute (2026-07)
- S354 · institute.kse.ua — KSE shadow fleet tracker May 2026 — KSE Institute (2026-06)
- S355 · sanctions.kse.ua — KSE Shadow fleet tracker MAR26 — KSE Institute (2026-04)
- S359 · kse.ua — Assessing Russia’s shadow fleet: initial build-up and links to the global shadow fleet — KSE Institute (2024-06-10)
- S367 · www.marineinsight.com — Finland detains Russian oil tanker over Baltic cable damage — Marine Insight (2024-12)
- S376 · ideas.repec.org — Decision to Leave: Economic Sanctions and Intermediated Trade (AEA P&P 115) — Chupilkin, Javorcik, Peeva, Plekhanov (2025)
- S404 · www.suomenpankki.fi — BOFIT forecast for Russia 2026-2028: economic growth at last year’s level in 2026 (press release) — Bank of Finland (2026-03-30)
- S405 · www.suomenpankki.fi — BOFIT forecast for Russia 2025-2027: GDP growth to slow sharply (press release) — Bank of Finland (2025-03-24)
- S409 · www.intellinews.com — IMF the first to improve Russia’s growth outlook on Iran war windfall — bne IntelliNews (2026-04-15)
- S414 · www.ogj.com — IEA: Ukrainian drone campaign degrades Russian refining resilience — Oil & Gas Journal (reporting IEA) (2026-09-14)
- S422 · worldcrunch.com — Disappearing data: how Russia has buried key wartime statistics — Worldcrunch (2025-08-18)
- S441 · www.fid.gov.lv — The cost of war: how sanctions are reshaping Russia’s future (KSE Institute / Latvian FIU) — Latvian FIU / KSE Institute (2025-12)
- S457 · www.ecb.europa.eu — ECB Economic Bulletin Issue 7 2022 — European Central Bank (2022)
- S458 · www.ecb.europa.eu — Economic Bulletin Issue 6 2026 — European Central Bank (2026)
- S464 · www.elibrary.imf.org — Medium-term Macroeconomic Effects of Russia’s War in Ukraine and Energy Security (IMF WP/24/039) — IMF (2024)
- S524 · bruegel.org — Emerging countries have replaced most of Russia’s lost trade with advanced economies — Bruegel (2024-03-21)
- S542 · telex.hu — Rubio says Hungary given exemption from sanctions on Russian oil and gas for a year — Telex (2025-11-13)
- S543 · kyivindependent.com — Rubio confirms Hungary received only 1 year sanctions waiver on Russian oil, gas — Kyiv Independent (2025-11)
- S562 · www.bairdmaritime.com — FEATURE: Europe’s energy ties with Russia clash with Ukraine war stance — Baird Maritime (Reuters-type feature) (2025)
- S563 · www.kyivpost.com — European Aid to Ukraine Undercut by Russian Fossil Fuel Imports Through 2025 — Kyiv Post (2025)
- S571 · guardian.ng — France says sanctions will cause ‘collapse’ of Russian economy — Guardian Nigeria (AFP) (2022-03-01)
- S572 · www.thecitizen.co.tz — France, Russia clash after Paris evokes ‘economic war’ — The Citizen (AFP) (2022-03)
- S615 · eur-lex.europa.eu — Regulation (EU) 2026/261 (Russian gas phase-out; amends Reg 2017/1938) — European Parliament and Council (EUR-Lex) (2026-02-02 (OJ; adopted 2026-01-26))
- S618 · telex.hu — Hungary challenges EU ban on Russian gas at EU Court of Justice — Telex (2026-02-02)
- S622 · www.osw.waw.pl — End of Russian gas imports to the EU closer than ever — OSW (Centre for Eastern Studies) (2026-01-16)
- S623 · sieps.se — Article 122 TFEU - the legal workaround to freeze Russian assets and possible repercussions — SIEPS (2025)
- S627 · www.euronews.com — EU triggers emergency clause to indefinitely immobilise Russian assets — Euronews (2025-12-11)
- S645 · think.ing.com — What a potential restart of Russian gas flows could look like — ING Think (2025-03)
- S646 · www.realinstitutoelcano.org — The end of the war in Ukraine and the future of the EU-Russia energy relation — Real Instituto Elcano (2025-04-10)
- S647 · www.kcl.ac.uk — Return of Russian gas to Europe increasingly unlikely — King’s College London (2025-09-10)
- S660 · www.imo.org — IMO: Statement on US-Iran agreement — International Maritime Organization (2026-06-15)
- S662 · eur-lex.europa.eu — Council Regulation (EU) 2022/879 of 3 June 2022 amending Regulation (EU) No 833/2014 (sixth package: crude oil and petroleum products embargo) — Council of the EU (2022-06-03)
- S663 · eur-lex.europa.eu — Council Regulation (EU) 2022/576 of 8 April 2022 amending Regulation (EU) No 833/2014 (fifth package: coal) — Council of the EU (2022-04-08)
- S664 · eur-lex.europa.eu — Council Regulation (EU) 2022/1904 of 6 October 2022 amending Regulation (EU) No 833/2014 (eighth package: price cap basis) — Council of the EU (2022-10-06)
- S666 · eur-lex.europa.eu — Council Regulation (EU) 2025/2600 on immobilisation of Russian central bank assets (Article 122 TFEU) — Council of the EU (2025-12)
- S700 · data.consilium.europa.eu — Council document 5289/26 ADD 2 REV 1: Statements by Bulgaria, Hungary and Slovakia on the Regulation on phasing out Russian natural gas imports — Council of the European Union (2026-01-21)
- S701 · eur-lex.europa.eu — Case C-46/26: Action brought on 2 February 2026 – Hungary v European Parliament, Council of the European Union — Court of Justice of the European Union / EUR-Lex (2026-03-16)
- S702 · eur-lex.europa.eu — Case C-398/26: Action brought on 24 April 2026 – Slovak Republic v European Parliament and Council of the European Union — Court of Justice of the European Union / EUR-Lex (2026-06-15)
- S709 · www.europarl.europa.eu — Financing Ukraine in 2026 and 2027: Reparations loan, revision of long-term EU budget or alternative solution? — European Parliamentary Research Service (EPRS) (2025-12-17)
- S723 · www.whitehouse.gov — Executive Order: Implementing the Lindsey O. Graham Sanctioning Russia and Iran Act of 2026 — The White House (2026-10-16)
- S729 · www.whitehouse.gov — Executive Order 14389 of February 20 2026: Ending Certain Tariff Actions — The White House (2026-02-20)
- S802 · europeannewsroom.com — Hungary lifts veto on renewal of EU sanctions on Russia — dpa / European Newsroom (2025-01-28)
- S814 · www.gov.uk — G7 Finance Ministers’ Statement on the united response to Russia’s war of aggression against Ukraine — G7 Finance Ministers / GOV.UK (2022-09-02)
- S816 · home.treasury.gov — The Price Cap on Russian Oil: A Progress Report — U.S. Department of the Treasury (2023-05-18)
- S827 · www.bruegel.org — How have sanctions impacted Russia? (Bruegel Policy Contribution Issue No. 18/22) — Maria Demertzis, Benjamin Hilgenstock, Ben McWilliams, Elina Ribakova, and Simone Tagliapietra / Bruegel (2022-10-12)
- S829 · www.iss.europa.eu — Slow-acting tools: Evaluating EU sanctions against Russia after the invasion of Ukraine (EUISS Brief No. 11) — Clara Portela and Janis Kluge (SWP) / European Union Institute for Security Studies (EUISS) (2022-10-19)
- S859 · energyandcleanair.org — Fact sheet: Australia’s imports of oil products refined from Russian crude twice their aid to Ukraine — Centre for Research on Energy and Clean Air (CREA) (2025-07-24)
- S865 · www.europarl.europa.eu — EU sanctions against Russia 2025: State of play, perspectives and challenges — European Parliamentary Research Service (EPRS) (2025-02)
- S880 · www.dallasfed.org — The Impact of the 2022 Oil Embargo and Price Cap on Russian Oil Prices (Working Paper No. 2401) — Lutz Kilian, David Rapson, Burkhard Schipper (Federal Reserve Bank of Dallas) (2025-01-20)
- S890 · kse.ua — Challenges of Export Controls Enforcement — KSE Institute (2024-01-25)
- S920 · www.themoscowtimes.com — Russia Limits Access to Key Economic and Demographic Data Amid Downturn Concerns — The Moscow Times (citing Promsvyazbank analytics and Rosstat) (2025-08-01)
- S925 · www.bofit.fi — BOFIT Forecast for Russia 2026–2028 (2/2026) — Bank of Finland Institute for Emerging Economies (BOFIT) (2026-10-05)
- S931 · re-russia.net — A Cancelled Manoeuvre: The Challenges Facing Economic and Fiscal Policy in 2026 — Oleg Vyugin (Re:Russia) (2026-04-17)
- S938 · www.csis.org — Russia’s Turn to China Under Sanctions: Sanctions Decay, Substitution Elasticity, and the Challenge of Sustaining Pressure — Center for Strategic and International Studies (CSIS) (2026-10-09)
- S940 · www.rusi.org — The Impact of Sanctions and Alliances on Russian Military Capabilities — Royal United Services Institute (RUSI) (2025-01-10)
- S951 · www.g7.utoronto.ca — G7 Leaders’ Statement (Berlin, 7 April 2022) — Group of Seven (G7) (2022-04-07)
- S963 · www.pravda.com.ua — Full text of Europe’s counter-proposal to US ‘peace plan’ released — Oleh Pavliuk and Kateryna Tyshchenko (Ukrainska Pravda / Reuters) (2025-11-23)
- S971 · www.hhs.se — The Russian Economy in the Fog of War — Stockholm Institute of Transition Economics (SITE) (2024-09-03)
- S991 · iea.blob.core.windows.net — Gas Market Report, Q1-2022 — International Energy Agency (IEA) (2022-01-31)
- S992 · iea.blob.core.windows.net — Gas Market Report, Q4-2022 — International Energy Agency (IEA) (2022-10-03)
- S994 · www.acer.europa.eu — European gas market trends and price drivers (2023 Market Monitoring Report) — ACER and CEER (2023-10-24)
- S1036 · ec.europa.eu — State Aid SA.105001 (2022/N) – Germany – Recapitalisation of SEFE GmbH (C(2022) 9982 final) — European Commission (2022-12-20)
- S1078 · www.bruegel.org — The European Union-Russia energy divorce: state of play — Bruegel (2024-02-22)
- S1089 · pmc.ncbi.nlm.nih.gov — The Ukraine war and rising commodity prices: Implications for developing countries — Channing Arndt et al. (Global Food Security, vol. 36, 2023; via PMC) (2023-03-01)
- S1096 · finance.ec.europa.eu — Agrifood trade and EU sanctions — European Commission (DG FISMA) (2022-09-19)
- S1122 · molgroup.info — MOL Group Integrated Annual Report 2024 — MOL Hungarian Oil and Gas Public Limited Company (2025-01-17)
- S1133 · mvm.hu — MVM Energetika Zártkörűen Működő Részvénytársaság Base Prospectus (April 27, 2026) — MVM Energetika Zrt. (MVM Group) (2026-04-27)
- S1180 · en.kremlin.ru — Meeting with Foreign Ministry senior officials (14 June 2024 Speech by President Vladimir Putin) — President of Russia (Kremlin.ru) (2024-06-14)
- S1192 · verfassungsblog.de — From Security to Economics: Freezing Russian Assets under Article 122(1) TFEU Violates the Treaties — Til Leichsenring and Julia Popp / Verfassungsblog (2025-12-23)
- S1193 · www.everycrsreport.com — U.S. Sanctions on Russia: Legal Authorities and Related Actions (CRS Report R48052) — Cory Welt and Dianne E. Rennack / Congressional Research Service (2024-04-26)
- S1203 · eur-lex.europa.eu — Regulation (EU) 2026/467 of the European Parliament and of the Council of 24 February 2026 implementing enhanced cooperation on the establishment of the Ukraine Support Loan — European Parliament and Council of the European Union (EUR-Lex) (2026-02-24)
- S1204 · www.europarl.europa.eu — Financing Ukraine in 2026 and 2027 — European Parliamentary Research Service (EPRS) (2025-12-18)
- S1208 · interfax.com — Court upholds Central Bank of Russia’s claim for 200 bln euros against Euroclear in full — Interfax (2026-05-15)
- S1209 · unn.ua — Euroclear filed a lawsuit against Russia demanding to block the compensation of 220 billion euros — UNN / Reuters (2026-06-30)
- S1211 · www.oxfordenergy.org — Unpacking the Hormuz Crisis: Implications for energy markets and the energy transition (Oxford Energy Forum, Issue 149) — Oxford Institute for Energy Studies (OIES) (2026-05-01)
- S1213 · www.oxfordenergy.org — Quarterly Gas Market Review (October 2026) — Oxford Institute for Energy Studies (OIES) (2026-10-01)
- S1265 · www.osw.waw.pl — Alaska summit: a victory for Putin, concessions from Trump — OSW Centre for Eastern Studies (2025-08-18)
- S1268 · newsukraine.rbc.ua — Renunciation of territories and neutrality: Media reveals full text of Russia’s memorandum — RBC-Ukraine (citing TASS) (2025-06-02)
- S1280 · www.aa.com.tr — US floats unfreezing some Russian assets to restart Ukraine peace talks: Report — Anadolu Agency (citing Financial Times) (2026-10-15)
- S1281 · en.interfax.com.ua — Zelenskyy on possible unfreezing of Russian assets for negotiations: Issue under Europe’s control — Interfax-Ukraine (2026-10-17)
- S1282 · en.kremlin.ru — Main outcomes of the Russia and United States expert groups meeting — President of Russia (en.kremlin.ru) (2025-03-25)
- S1321 · www.csis.org — Rebuilding to Reconquer: Can Russia’s Defense Firms Deliver? — Center for Strategic and International Studies (CSIS) (2026-07-14)
- S1338 · www.oxfordenergy.org — What Drives International Gas Prices in Competitive Markets? Four Fallacies and a Hypothesis — Oxford Institute for Energy Studies (Mike Fulwood) (2024-10-05)
- S1352 · www.ifo.de — ifo Standpunkt 254: Industriestandort Deutschland — ifo Institut (Clemens Fuest) (2023-10-20)
- S1357 · www.sachverstaendigenrat-wirtschaft.de — Jahresgutachten 2024/25: Versäumnisse angehen, entschlossen modernisieren — Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2024-11-13)
- S1358 · www.sachverstaendigenrat-wirtschaft.de — Jahresgutachten 2025/26: Perspektiven für morgen schaffen – Chancen nicht verspielen — Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2025-11)
- S1366 · economy-finance.ec.europa.eu — Balancing inflation, output and fiscal sustainability: policy responses to energy shocks — European Commission (DG ECFIN) (2026-05-21)
- S1375 · iea.blob.core.windows.net — Oil Market Report - April 2026 — International Energy Agency (IEA) (2026-04-14)
- S1408 · www.ecb.europa.eu — Economic Bulletin Issue 4, 2026 — European Central Bank (ECB) (2026-06-25)
- S1475 · www.whitehouse.gov — Fact Sheet: President Donald J. Trump Addresses Threats to the United States by the Government of the Russian Federation — The White House (Donald J. Trump) (2025-08-06)
- S1488 · www.consilium.europa.eu — Council press release, 12 October 2026: EU agrees largest-ever package of listings (1,569 individuals and entities in Russia’s military-industrial complex) — Council of the EU (2026-10-12)
- S1489 · www.consilium.europa.eu — Council press release, 23 April 2026: 20th package of sanctions against Russia — Council of the EU (2026-04-23)
- S1495 · www.bundesnetzagentur.de — Lagebericht Gasversorgung 31.08.2022 — Bundesnetzagentur (2022-08-31)
- S1500 · www.bundesnetzagentur.de — Market Monitoring key report 2023 (Developments in the electricity and gas markets) — Bundesnetzagentur / Bundeskartellamt (2023)
- S1501 · www.entsog.eu — Summer Supply Review 2022 (SO0047-23) — ENTSOG (2023-04)
- S1504 · ieefa.org — Global LNG Outlook 2023-27 — IEEFA (2023-02)
- S1514 · www.bofit.fi — Russian economy lost steam in 2025 (BOFIT Weekly 7/2026) — BOFIT (Bank of Finland) (2026-02)
- S1516 · www.bofit.fi — Russian economy stabilising after weak start of the year (BOFIT Weekly 23/2026) — BOFIT (2026-06)
- S1518 · www.bofit.fi — Weak first half for Russian economy; EU expands sanctions (BOFIT Weekly 31/2026) — BOFIT (2026-07-31)
- S1520 · tradingeconomics.com — Russia Government Budget Gap Widens in January-September — Trading Economics (2026-10)