Najważniejsze ustalenia
- Po 2021 r. Europejczycy płacili za energię znacznie więcej; w ocenie tego raportu największy koszt, w 2022 r., nastąpił po ograniczeniu dostaw gazu przez samą Rosję, a nie po unijnej sankcji na gaz (umiarkowana pewność: żadne ze zgromadzonych badań nie rozkłada tego wzrostu na przyczyny). W 2025 r. ceny gazu w UE wynosiły 176 dla gospodarstw domowych i 182 dla przemysłu (2010–2019 = 100, bez korekty o inflację); hurtowe ceny gazu były już w 2021 r. dwukrotnie wyższe od średniej z lat 2010–2019. Szok przeniósł się na ceny energii elektrycznej, inflację i stopy procentowe; wpływ na przemysł jest mniej wyraźny i zależy od kraju (rozdziały 1 i 3.1).
- Dwa kluczowe środki nie zależą już od jednomyślności. Wygaszanie importu rosyjskiego gazu z 2026 r. i blokadę aktywów Banku Centralnego Rosji przyjęto większością kwalifikowaną, więc żaden pojedynczy rząd nie mógł ich zawetować; motyw nie został ustalony, a przepisy gazowe zaskarżono do sądu (rozdział 3.2).
- Rosyjska ropa nadal docierała okrężną drogą do gospodarek stosujących sankcje (umiarkowana pewność). Przy założeniu pełnego wymieszania CREA szacuje, że połowa produktów naftowych kupionych przez państwa G7+ od sześciu rafinerii indyjskich i tureckich w trzecim roku inwazji pochodziła z rosyjskiej ropy; od stycznia 2026 r. obowiązuje unijny zakaz. Tankowce niekorzystające z zachodnich usług przewiozły w lutym, kwietniu i maju 2026 r. 70–75 proc. morskiego eksportu rosyjskiej ropy (rozdziały 3.3 i 3.4).
- Sankcje zwiększyły koszty Rosji i jej zależność od Chin w zakresie komponentów ważnych dla produkcji uzbrojenia; w ocenie tego raportu nie załamały jej gospodarki (wysoka pewność), a ich wpływu na zdolności wojskowe Rosji i na zakończenie wojny nie da się określić na podstawie zgromadzonych źródeł (rozdziały 3.5 i 4).
- Rosyjski sąd orzekł przeciwko Euroclear; UE pożycza zamiast tego Ukrainie środki z długu zaciąganego przez samą UE. Euroclear nie uznaje wyroku na 18,17 bln rubli, a w zgromadzonych źródłach nie odnotowano jego egzekucji w UE. UE pożycza do 90 mld euro, nie przystępując „na tym etapie” do pożyczki zabezpieczonej aktywami (umiarkowana pewność, że wpłynęło na to stanowisko Belgii) (rozdział 3.6).
- Te same fakty dopuszczają cztery odczytania; cztery scenariusze wskazują wskaźniki, które warto śledzić. Jedyny możliwy dziś test rozstrzygający, czyli daty ograniczeń dostaw gazu w 2022 r., pokazuje, że żadna sankcja UE nie obejmowała wtedy gazu przesyłanego gazociągami, ale nie przesądza o udziale innych środków. Nie zostało ustalone, dlaczego USA złagodziły w 2026 r. część środków (rozdziały 3.7, 5 i 6).
Zakres: sankcje UE, USA, Wielkiej Brytanii, Japonii i państw z nimi współdziałających, od lutego 2022 r. do 19 października 2026 r.; metoda: rozdział 8, dowody: teczka dowodów.
Status weryfikacji: tekst zatwierdzony do publikacji przez odpowiedzialnego wydawcę 23 października 2026 r. Przygotowany z pomocą AI i sprawdzony przez agentów AI i skrypty na podstawie zapisanych źródeł; bez niezależnej weryfikacji faktów przez człowieka i bez recenzji specjalistycznej.
1. O co chodzi
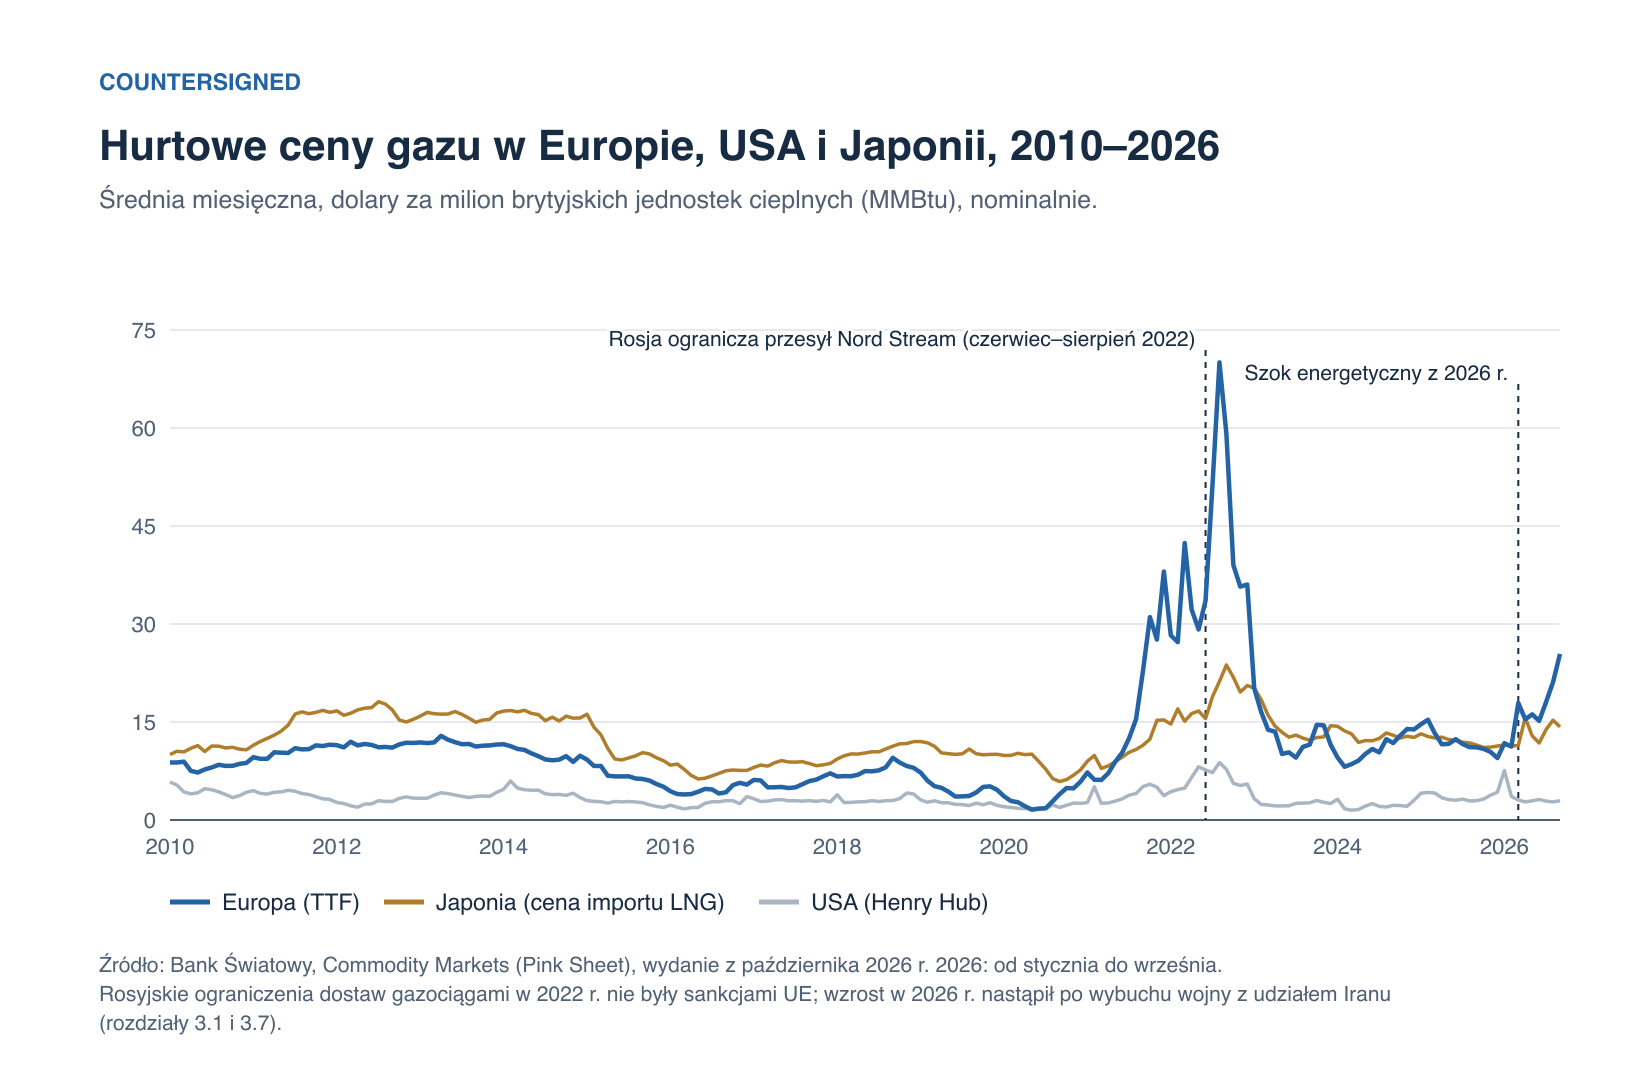
Po 2021 r. europejskie gospodarstwa domowe i firmy płaciły za energię znacznie więcej, większość z nich jeszcze w 2025 r. Hurtowa cena gazu na TTF (holenderski punkt obrotu gazem Title Transfer Facility), europejskim punkcie odniesienia, była w 2022 r. średnio 4,9 razy wyższa niż w latach 2010–2019, w 2025 r. 1,5 razy, a od stycznia do września 2026 r., w czasie szoku energetycznego po wybuchu wojny z udziałem Iranu S660, 2,1 razy wyższa – według obliczeń Countersigned na podstawie cen Banku Światowego, bez korekty o inflację D08.
Countersigned przeliczył też ceny detaliczne Eurostatu na indeks względem średniej z lat 2010–2019 w każdym kraju (= 100, w walucie krajowej, bez korekty o inflację); wartość 200 oznacza cenę dwukrotnie wyższą od długookresowej. W 2025 r. indeks cen gazu dla gospodarstw domowych wynosił 201 we Francji, 192 w Niemczech i 103 na Węgrzech (UE 176), a energii elektrycznej dla gospodarstw domowych – 196 w Czechach, 188 w Polsce, 136 w Niemczech i 108 na Węgrzech (UE 143) D02. Indeks cen gazu dla średnich odbiorców przemysłowych, bez VAT, wahał się w porównywanych krajach od 159 w Hiszpanii do 246 w Szwecji (Niemcy 193, Polska 205, UE 182) D03. Na Węgrzech wynosił 207 D03, wobec 103 dla gospodarstw domowych D02 (według państwowej grupy energetycznej MVM ceny dla gospodarstw domowych są tam objęte górnym limitem S1133). Dla porównania: według obliczeń Countersigned na podstawie danych Eurostatu ceny konsumpcyjne w UE wzrosły o 9,2 proc. w 2022 r. i o 6,4 proc. w 2023 r. D04.
To, jaką rolę odegrały „sankcje”, zależy od znaczenia tego słowa:
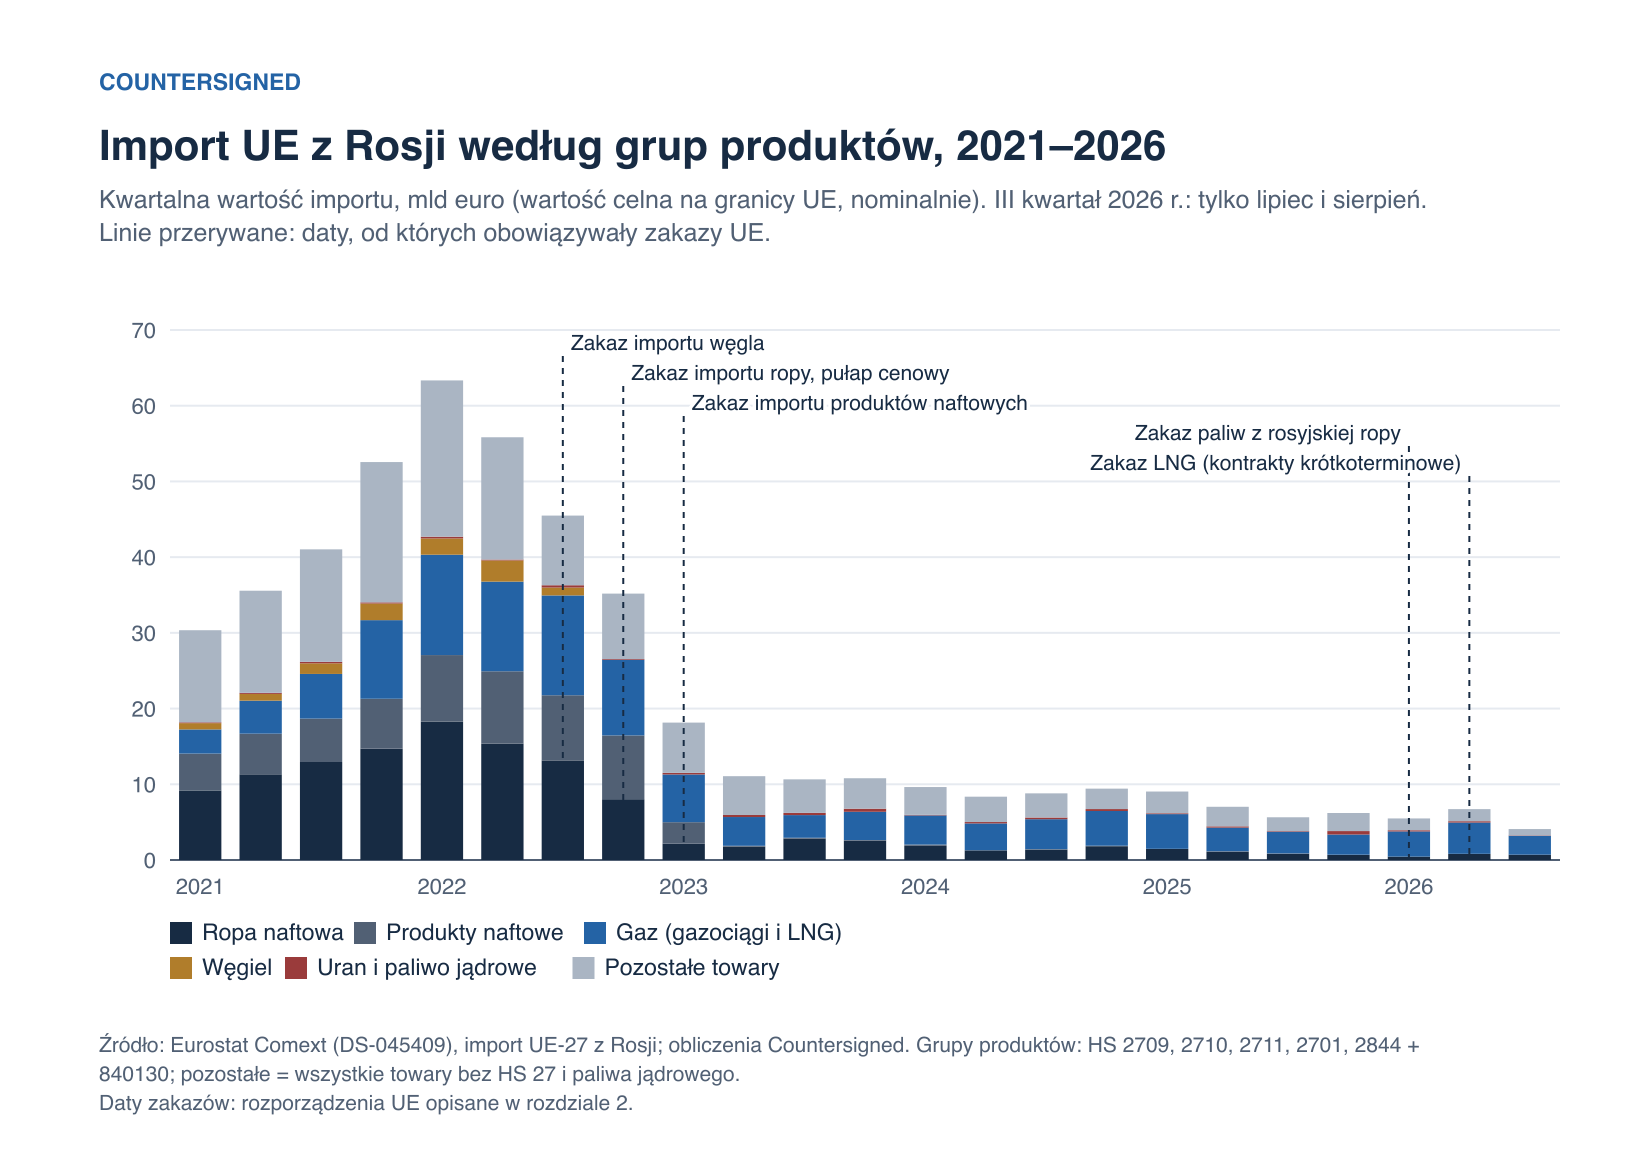
- Znaczenie szerokie: cała polityka zerwania z rosyjską energią, w tym unijne zakazy importu rosyjskiego węgla, ropy i skroplonego gazu ziemnego oraz akt prawny z 2026 r. wygaszający import rosyjskiego gazu (rozdział 2). Według obliczeń Countersigned na podstawie danych celnych wartość importu rosyjskich paliw mineralnych (węgla, ropy, gazu i produktów pokrewnych) do UE spadła ze 104,0 mld euro w 2021 r. do 17,4 mld euro w 2025 r. D01. W ocenie tego raportu największy koszt, w 2022 r., nastąpił po ograniczeniu przez samą Rosję dostaw gazu gazociągami, a nie po decyzji UE, przy czym hurtowe ceny gazu podwoiły się już w 2021 r. (umiarkowana pewność: żadne ze zgromadzonych badań nie rozkłada wzrostu cen na przyczyny) (S1500; S1495; D08).
- Znaczenie wąskie: unijne środki ograniczające zapisane w prawie, przyjmowane na podstawie art. 215 Traktatu o funkcjonowaniu Unii Europejskiej (TFUE) S662. W 2022 r. nie obejmowały one gazu przesyłanego gazociągami, a żadne ze zgromadzonych źródeł nie przypisuje wzrostu cen gazu w 2022 r. sankcjom UE, choć żadne nie wyklucza ich częściowego udziału (S865; S992). W Rosji działają one poprzez dyskonto w cenach ropy i droższy import (S880; S938); według obliczeń Countersigned PKB Rosji w 2025 r. odpowiadał przedwojennej prognozie Międzynarodowego Funduszu Walutowego (MFW) D09.
2. Fakty, na których opiera się analiza
Co wprowadzono i na jakiej podstawie prawnej
Od lutego 2022 r. do lipca 2026 r. Unia Europejska (UE) przyjęła 21 numerowanych pakietów sankcji S167. 12 października 2026 r. Rada UE dodała – jak sama to określa – „największy w historii pakiet wpisów na listę”, czyli zamrożenie aktywów 1 569 osób i podmiotów, któremu nie nadała numeru (S167; S1488).
UE zakazała importu rosyjskiego węgla od 10 sierpnia 2022 r. S663. Import rosyjskiej ropy naftowej transportowanej drogą morską zakazała od 5 grudnia 2022 r., a produktów naftowych – od 5 lutego 2023 r., z wyjątkiem ropy naftowej dostarczanej rurociągami (S662; S146). W ramach pułapu cenowego firmy z państw uczestniczących mogą przewozić, ubezpieczać lub finansować rosyjską ropę sprzedawaną do innych krajów tylko po cenie nieprzekraczającej ustalonego poziomu S664. W 21. pakiecie sankcji z 23 lipca 2026 r. zawieszono automatyczne dostosowywanie pułapu do 15 lipca 2027 r., z powołaniem na „wyjątkowe zakłócenia” na rynkach ropy (S174; S167). Na mocy 19. pakietu zakazano importu rosyjskiego skroplonego gazu ziemnego (LNG), czyli gazu transportowanego w postaci ciekłej, od 25 kwietnia 2026 r., a w ramach kontraktów długoterminowych – od 1 stycznia 2027 r. S179.
Sankcje UE nie objęły rosyjskiego gazu przesyłanego gazociągami (S865; S1078). Pierwszy zakaz jego importu zawiera rozporządzenie (UE) 2026/261 z 26 stycznia 2026 r. – akt prawa handlowego i energetycznego, którego podstawą nie jest art. 215 TFUE (S615; S662). Zakazuje ono importu od 18 marca 2026 r. w ramach nowych kontraktów, a dla już istniejących przewiduje późniejsze terminy (rozdział 6) S615. Sankcje wymagają decyzji w dziedzinie polityki zagranicznej uzgodnionej przez wszystkie 27 rządów, a następnie rozporządzenia na podstawie art. 215 (S308; S627); akty prawa energetycznego i handlowego oraz środki nadzwyczajne na podstawie art. 122 wymagają jedynie większości kwalifikowanej, ważonej liczbą ludności, w której żaden pojedynczy rząd nie ma prawa weta (S618; S1192).
Rozporządzenie wykonawcze prezydenta (executive order) nr 14066 z 8 marca 2022 r. zakazało – według Congressional Research Service (służby badawczej Kongresu USA) – importu rosyjskiej ropy, LNG i węgla do Stanów Zjednoczonych S1193, a 22 października 2025 r. Departament Skarbu USA wpisał na listę sankcyjną Rosneft i Łukoil, dwa największe rosyjskie koncerny naftowe S203. W październiku 2026 r. Stany Zjednoczone złagodziły część środków, utrzymując w mocy sankcje nałożone wcześniejszymi rozporządzeniami wykonawczymi (S149; S723) (rozdział 3.7).
Co zrobiła sama Rosja
Gazprom, kontrolowany przez państwo rosyjski eksporter gazu, 27 kwietnia 2022 r. wstrzymał dostawy do Polski i Bułgarii S1501. Według niemieckich regulatorów przepływ przez Nord Stream 1 spadł 27 lipca do około 20 proc. przepustowości S1500. 31 sierpnia strona rosyjska wstrzymała dostawy, powołując się na „rzekome prace konserwacyjne”, co niemiecka Federalna Agencja Sieci (Bundesnetzagentur), regulator rynku energii, uznała za „technicznie niezrozumiałe” (tłumaczenie redakcji) S1495. Według obliczeń Countersigned udział rosyjskiego gazu przesyłanego gazociągami w dopływie gazu do UE i Wielkiej Brytanii, śledzonym przez instytut Bruegel, spadł z 39 proc. w drugiej połowie 2021 r. do 18,6 proc. w 2022 r. i 5,8 proc. w 2025 r. D18.
Jakie pieniądze płynęły: trzy odrębne miary
- Wartość importu to kwota zadeklarowana przez nabywców w zgłoszeniach celnych. Według obliczeń Countersigned na podstawie danych Eurostatu – w wartości na granicy UE, z kosztami transportu i ubezpieczenia, nominalnie w euro – wartość importu UE z Rosji spadła ze 163,6 mld euro w 2021 r. do 27,9 mld euro w 2025 r. D01. W danych celnych prawie nie ma rosyjskiego gazu dla Niemiec i Austrii D01, dlatego w ocenie tego raportu zaniżają one płatności za gaz przesyłany gazociągami (umiarkowana pewność: żadne ze zgromadzonych źródeł nie wyjaśnia tej luki).
- Przychody rosyjskich eksporterów to szacunek kwot, które otrzymali rosyjscy sprzedawcy, sporządzany przez Centre for Research on Energy and Clean Air (CREA), fińską organizację badawczą non profit S563, która zaleca zamknięcie „luk w sankcjach” S050. Używane przez CREA pojęcie „G7+” obejmuje G7, UE, Australię, Nową Zelandię, Norwegię i Szwajcarię (S325; S351). Po zsumowaniu danych CREA dla poszczególnych krajów Countersigned określa przychody rosyjskich eksporterów paliw kopalnych od 24 lutego 2022 r. do 14 października 2026 r. na 1 165 mld euro; na Chiny przypadło około 31 proc., na UE 20, na Indie 16, a na Turcję 12 D13.
- Dochody budżetu Rosji to wpływy budżetu federalnego z podatków od ropy i gazu, podawane przez rosyjskie Ministerstwo Finansów. Spadły one o 24 proc., z 11,13 bln rubli w 2024 r. do 8,48 bln rubli w 2025 r., „gdy ceny ropy spadały, a rubel się umacniał”, jak podał serwis informacyjny na podstawie wstępnych danych ministerstwa (S081; S1514) (2026 r.: rozdział 3.7).
Co się stało z gospodarką Rosji
W kwietniu 2022 r. MFW spodziewał się, że PKB Rosji spadnie w tym roku o 8,5 proc.; spadek wyniósł 1,4 proc. D09. Według BOFIT, instytutu badań gospodarek wschodzących Banku Finlandii, oraz grupy badawczej Re:Russia wzrost w latach 2023–2024 wynikał w dużej mierze z wydatków wojennych (S405; S931); w 2025 r. zwolnił do 1 proc. S404.
3. Jak to się łączy
3.1 Od gazu do cen, stóp procentowych i przemysłu
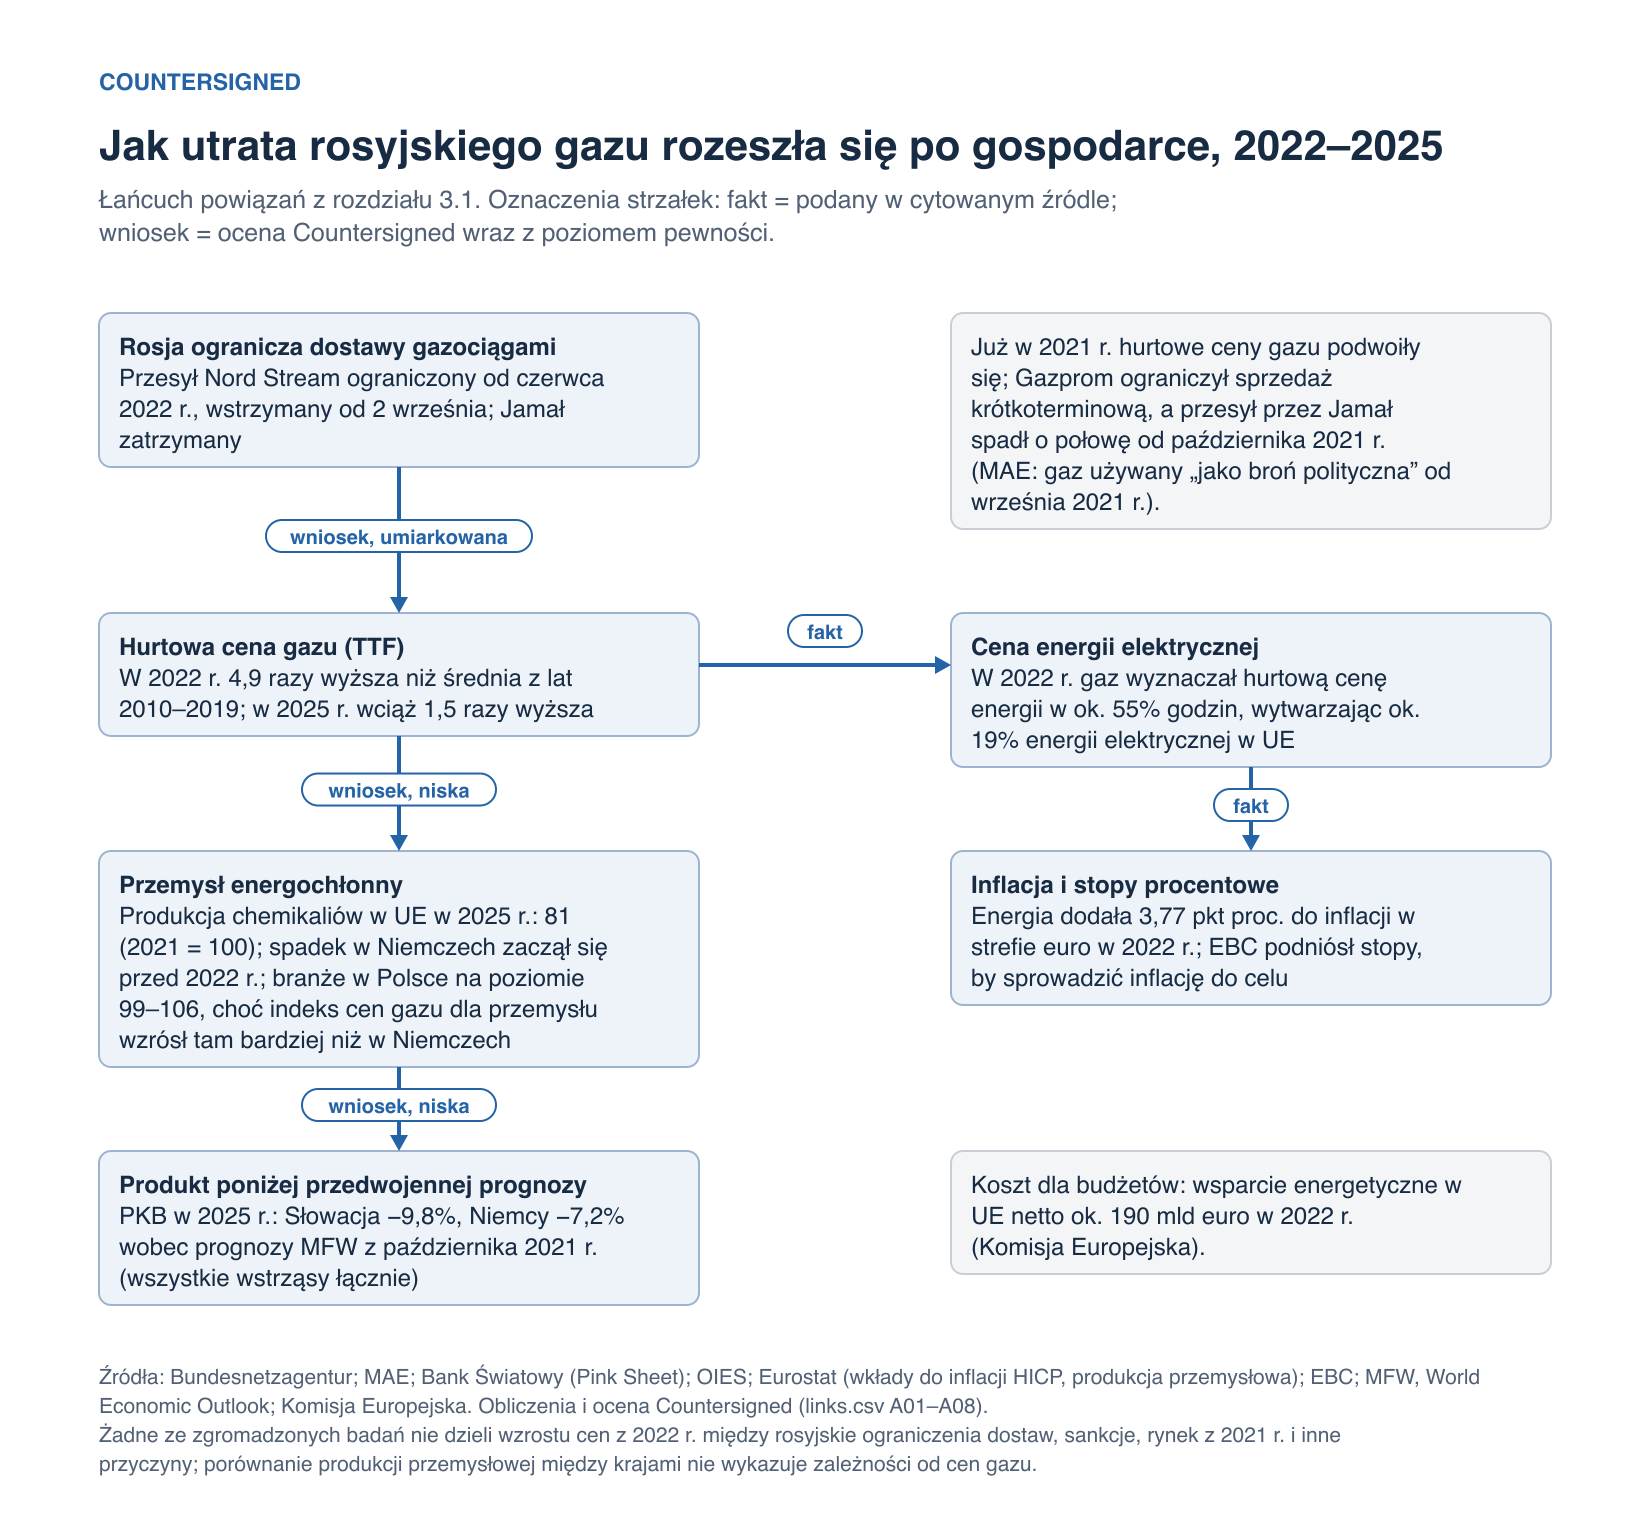
Według obliczeń Countersigned hurtowe ceny gazu osiągnęły szczyt w sierpniu 2022 r., gdy ograniczano przepływy gazociągiem Nord Stream (D08; S1500); ich wzrost w 2021 r. do poziomu dwukrotnie przekraczającego średnią z lat 2010–2019 częściowo zbiegł się w czasie ze zmniejszeniem dostaw z Rosji: według Międzynarodowej Agencji Energetycznej (MAE) pod koniec 2021 r. Gazprom ograniczył sprzedaż krótkoterminową S991, a według obliczeń Countersigned przepływy trasą gazociągu Jamał zmalały w październiku 2021 r. o ponad połowę, z przyczyn, których w odniesieniu do tego spadku nie podaje żadne ze zgromadzonych źródeł D18.
W ocenie tego raportu w 2022 r. Rosja ograniczyła dostawy gazu przez gazociągi, a żadna sankcja UE nie obejmowała w tamtym roku gazu przesyłanego gazociągami (wysoka pewność: niemieccy regulatorzy datują te ograniczenia; dwa ze zgromadzonych źródeł stwierdzają, że sankcje UE nie obejmowały rosyjskiego gazu, a trzecie – że nie były one istotne) (S1500; S865; S1078; S622). W ocenie tego raportu ograniczenia te, przy niskim stanie zapasów w magazynach, były głównym czynnikiem wzrostu cen w 2022 r. (umiarkowana pewność: nastąpiły przed sierpniowym szczytem, a MAE stwierdziła, że razem wytworzyły one „sztuczny niedobór” S992, lecz żadne ze zgromadzonych badań nie określa liczbowo ich udziału).
W 2022 r. elektrownie gazowe, wytwarzające około 19 proc. energii elektrycznej w UE, wyznaczały cenę hurtową w około 55 proc. godzin handlu (Oxford Institute for Energy Studies, OIES) S1211; według obliczeń Countersigned nośniki energii podniosły inflację w strefie euro o 3,77 pkt proc. D04; Europejski Bank Centralny (EBC) podniósł stopy procentowe, aby ograniczyć inflację S457, a rządy przeznaczyły na łagodzenie skutków wzrostu cen netto 1,2 proc. PKB UE (Komisja Europejska) S059.
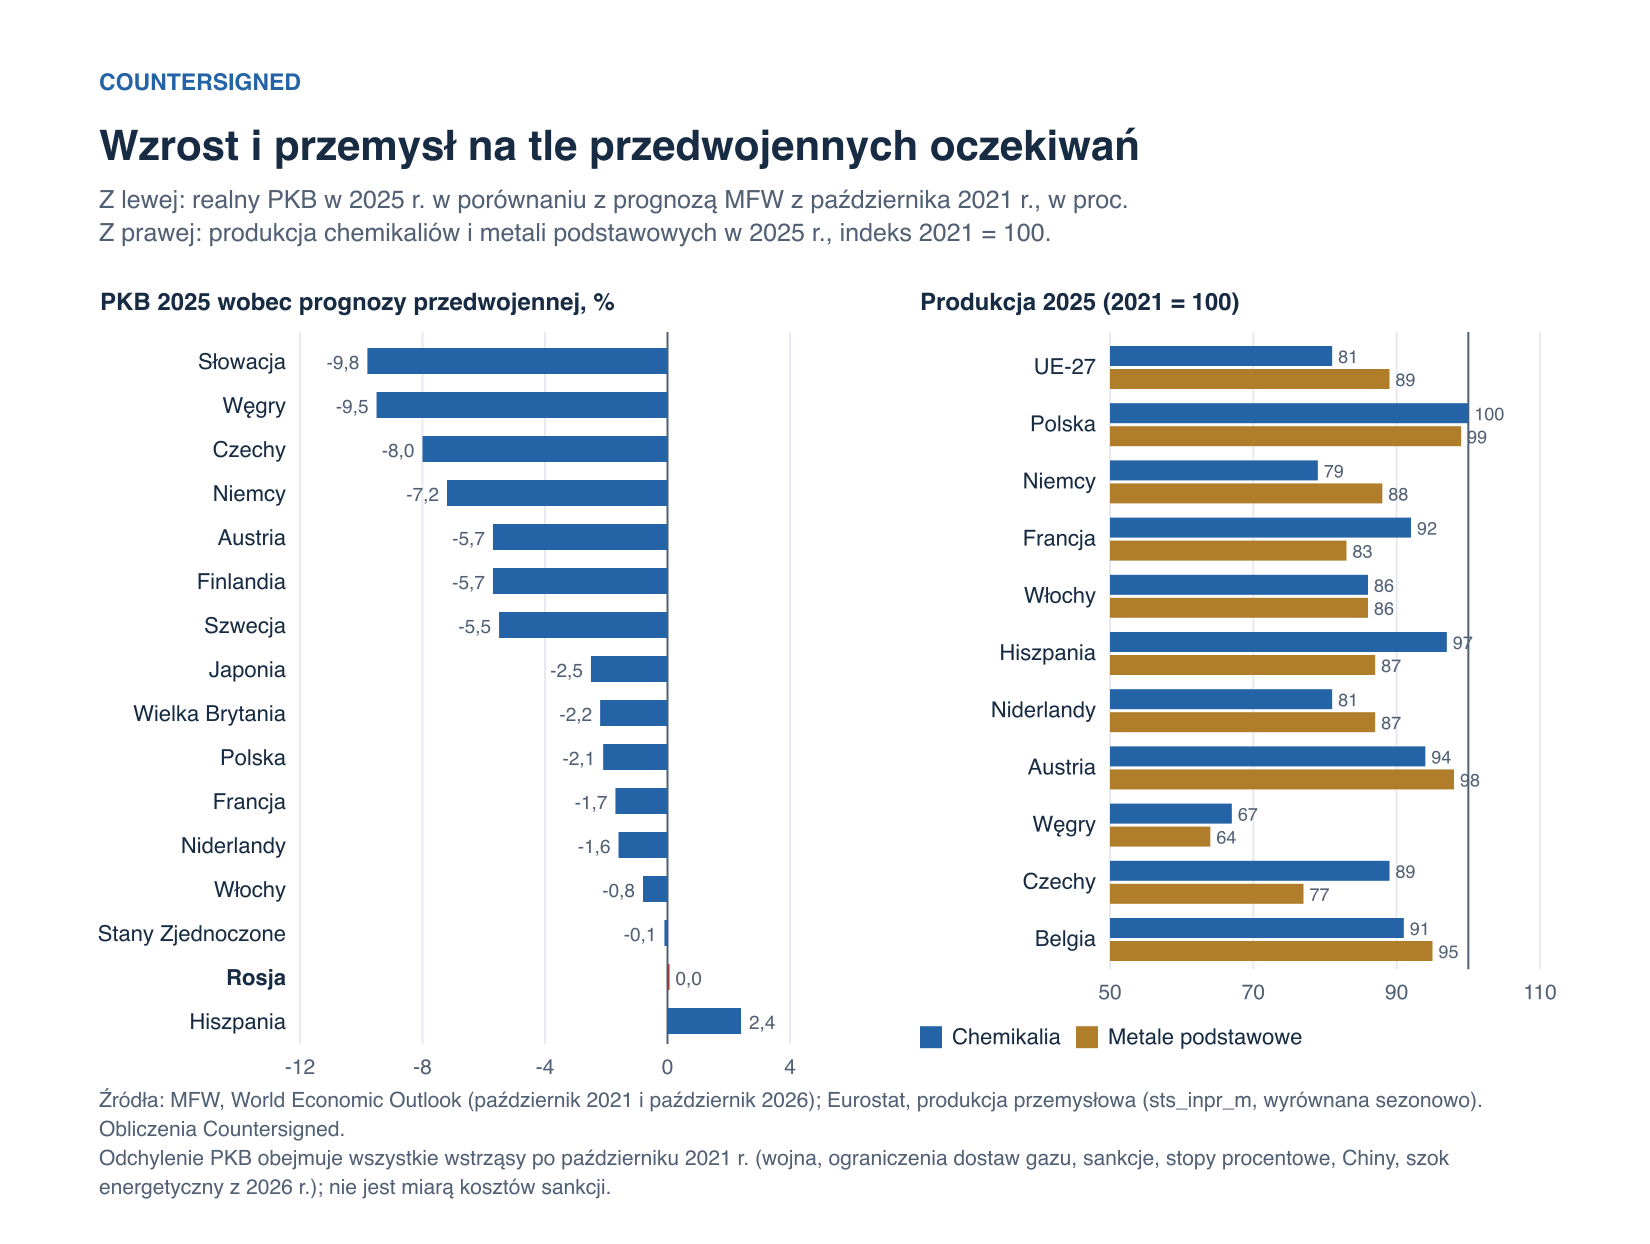
Według obliczeń Countersigned produkcja chemiczna wyniosła w 2025 r. 81 w UE i 79 w Niemczech (2021 = 100), wobec 101 dla przetwórstwa przemysłowego w UE D05. Szef instytutu ifo wiąże ograniczenie produkcji w Niemczech z końcem dostaw gazu przez Nord Stream i droższą energią, zaznacza jednak, że produkcja spada „już od dłuższego czasu” (tłumaczenie redakcji) S1352; według obliczeń Countersigned Polska, gdzie cena gazu dla przemysłu bardziej przewyższała poziom długookresowy (indeks 205 wobec 193 w Niemczech, w walucie krajowej, choć w przeliczeniu na euro za kWh gaz dla przemysłu był w Polsce tańszy) D03, utrzymała produkcję w branżach energochłonnych na poziomie od 99 do 106 D05. W ocenie tego raportu droższy gaz i droższa energia elektryczna przyczyniły się do spadku w Niemczech obok starszych tendencji i utraty konkurencyjności „zwłaszcza wobec Chin” (według niemieckiej Rady Ekspertów do spraw Oceny Rozwoju Gospodarczego, Sachverständigenrat; tłumaczenie redakcji) S1357 (umiarkowana pewność: żadne ze zgromadzonych źródeł nie określa liczbowo udziału poszczególnych przyczyn S1358); ocena, że ceny gazu wyjaśniają spadek w całej UE, ma natomiast – ze względu na przypadek Polski – niską pewność.
Według obliczeń Countersigned realny PKB w 2025 r. był niższy od przedwojennej prognozy MFW o 9,8 proc. na Słowacji, o 7,2 proc. w Niemczech i o 0,1 proc. w Stanach Zjednoczonych D09; w ocenie tego raportu te odchylenia są zgodne z opisanymi wyżej szokami, ale ich nie mierzą (niska pewność: każde odchylenie łączy skutki wszystkich szoków od 2021 r. oraz błąd prognozy).
Łańcuch zostałby podważony, gdyby jakieś badanie przypisało większość wzrostu cen z 2022 r. innym przyczynom albo wykazało, że produkcja przemysłu energochłonnego spadała równie mocno tam, gdzie ceny gazu nie wzrosły.
3.2 Weta i wybór podstawy prawnej
Sankcje UE wymagają jednomyślności, także przy przedłużaniu co pół roku sankcji wobec Rosji (S308; S802).
Rozporządzenie 2026/261, które przewiduje wygaszanie importu rosyjskiego gazu, przyjęto w zwykłej procedurze ustawodawczej z udziałem Parlamentu Europejskiego, w której – jak ujął to węgierski serwis informacyjny Telex – „weto nie jest możliwe” (S615; S618). Ponieważ rozporządzenie przyjęto jako akt prawa energetycznego i handlowego (rozdział 2), żaden pojedynczy rząd nie mógł go zablokować. Nie zostało ustalone, czy był to powód wyboru takiej podstawy prawnej: żadne ze zgromadzonych źródeł nie zawiera tekstu Komisji Europejskiej podającego ten motyw.
Od grudnia 2025 r. rozporządzenie (UE) 2025/2600, przyjęte większością kwalifikowaną na podstawie art. 122 ust. 1 TFUE mimo głosów przeciwnych Słowacji i Węgier, utrzymuje blokadę aktywów Banku Centralnego Rosji; pojedyncze weto przy półrocznym przedłużaniu sankcji nie może więc już ich uwolnić (S666; S1192; S627). W ocenie tego raportu oba akty przyjęto zatem większością kwalifikowaną na podstawach prawnych innych niż sankcyjne (umiarkowana pewność: obie podstawy prawne są kwestionowane).
Węgry (sprawa C-46/26) i Słowacja (sprawa C-398/26) dowodzą przed Trybunałem Sprawiedliwości Unii Europejskiej (TSUE), że rozporządzenie gazowe jest w istocie sankcją (S701; S702). W ocenie tego raportu, gdyby Trybunał przyznał im rację, zastosowanie miałyby art. 215 TFUE i wymóg jednomyślności, co zagroziłoby temu rozwiązaniu (umiarkowana pewność: są to zarzuty skarżących, a żadne ze zgromadzonych źródeł nie zawiera wyroku). Rozporządzenie dotyczące aktywów jest kwestionowane w komentarzach: dwoje badaczy, Til Leichsenring i Julia Popp, twierdzi, że „narusza traktaty” S1192, natomiast Komisja Europejska go broniła S627. Bank Centralny Rosji podaje, że 27 lutego 2026 r. zaskarżył rozporządzenie do Sądu Unii Europejskiej S1208; żadne ze zgromadzonych źródeł nie zawiera wyroku.
Łańcuch zostałby podważony, gdyby w wyroku stwierdzono, że którykolwiek z tych aktów wymagał jednomyślności.
3.3 Rosyjska ropa okrężną drogą
Według obliczeń Countersigned na podstawie danych UN Comtrade import rosyjskiej ropy naftowej do Indii wzrósł z 2,3 mld dolarów amerykańskich w 2021 r. do 25,5 mld w 2022 r. i 45,4 mld w 2025 r., a import wszystkich towarów z Rosji do Turcji – z 29,0 mld do 58,8 mld dolarów w 2022 r. D12. W ocenie tego raportu inwazja, a następnie unijne embargo i pułap cenowy przekierowały rosyjską ropę naftową do Indii, a rosyjską ropę – według szacunków CREA D13 – do Turcji (umiarkowana pewność: ponad połowa wzrostu importu Indii do 2025 r. przypadła na 2022 r., zanim embargo zaczęło obowiązywać S146; instytut Bruegel zauważa, że firmy z krajów rozwiniętych ograniczyły handel z Rosją S524). Chiny, już w 2021 r. największy z tych trzech odbiorców, zwiększyły import wszystkich towarów z Rosji z 79,6 mld do 124,0 mld dolarów w 2025 r.; zgromadzone dane nie pozwalają oddzielić tego wzrostu od własnego popytu Chin i cen D12.
Część tej ropy mogła wracać jako paliwa rafinowane w państwach trzecich; unijna statystyka nie ujmuje takich paliw jako rosyjskich S350. Przy założeniu, że produkty każdej rafinerii zawierają rosyjską ropę w takiej samej proporcji jak surowiec, który rafineria przerabia S859, CREA szacuje, że z produktów naftowych o wartości 18 mld euro, które państwa G7+ (rozdział 2) kupiły w trzecim roku inwazji od sześciu rafinerii indyjskich i tureckich, połowę wytworzono z rosyjskiej ropy S325. W ocenie tego raportu część paliw kupowanych przez odbiorców z państw G7+ oznaczała więc pośrednio zapłatę za rosyjską ropę – w przypadku odbiorców z UE do czasu unijnego zakazu z 21 stycznia 2026 r., z którego wyłączono wymienione w wykazie państwa partnerskie i eksporterów netto ropy naftowej S176 (umiarkowana pewność: ocena opiera się na szacunku CREA i przyjętym przez CREA założeniu o pełnym wymieszaniu). Stany Zjednoczone natomiast dopuściły na podstawie licencji transakcje dotyczące oleju napędowego pochodzenia rosyjskiego do 7 kwietnia 2027 r. S149.
Po wprowadzeniu przez USA od sierpnia 2025 r. cła na towary z Indii S1475 oraz sankcjach USA wobec Rosneftu i Łukoilu import rosyjskiej ropy naftowej do Indii znacząco spadł w listopadzie 2025 r., jak podaje Carnegie India S020; w ocenie tego raportu środki amerykańskie prawdopodobnie się do tego przyczyniły (umiarkowana pewność: dane z jednego miesiąca nie pozwalają wykluczyć wpływu cen ani przeglądów technicznych rafinerii). Rozporządzenie wykonawcze prezydenta (executive order) nr 14389 zniosło to cło 20 lutego 2026 r. (S729; S1475).
Łańcuch zostałby podważony, gdyby dane o pochodzeniu surowca w poszczególnych rafineriach wykazały znacznie mniejszy udział rosyjskiej ropy albo gdyby okazało się, że przekierowanie dostaw nie miało związku z dyskontami po inwazji.
3.4 Pułap cenowy i flota cieni
KSE Institute, ukraiński ośrodek analityczny Kijowskiej Szkoły Ekonomicznej, definiuje flotę cieni jako tankowce, których „właścicielem, zarządcą ani ubezpieczycielem nie jest podmiot z koalicji sankcyjnej”, a zatem nie obejmuje ich pułap cenowy S359. Prowadzony przez instytut monitoring pokazuje, że tankowce floty cieni przewoziły 70 proc. rosyjskiego eksportu ropy naftowej drogą morską w lutym i maju 2026 r. oraz 75 proc. w kwietniu (S355; S354; S353). Departament Skarbu USA, który opracował koncepcję pułapu, stwierdził w maju 2023 r., że pułap „osiąga oba cele”, czyli ogranicza przychody Rosji z ropy i utrzymuje podaż (S816; S880). W opracowaniu roboczym ekonomistów Banku Rezerwy Federalnej w Dallas stwierdzono, że gdy pułap ułatwił już korzystanie z zachodnich usług transportu morskiego, jego własny wpływ na cenę eksportową rosyjskiej ropy był „znikomy” S880. W ocenie tego raportu większość rosyjskiej ropy eksportowanej drogą morską przewożą obecnie, poza zasięgiem pułapu, tankowce niekorzystające z zachodnich usług (wysoka pewność: wynika to z definicji pułapu i z udziałów w przewozach w 2026 r.).
Jedna z możliwości, której zgromadzone źródła nie potwierdzają, jest taka, że ta flota starszych tankowców zagraża podmorskiej infrastrukturze na Bałtyku. W grudniu 2024 r. Finlandia zatrzymała tankowiec Eagle S, podejrzewany o uszkodzenie podmorskich kabli, który – jak przypuszczali celnicy – należał do rosyjskiej floty cieni S367. Żadne ze zgromadzonych źródeł nie zawiera ustaleń w tej sprawie.
Łańcuch zostałby podważony, gdyby wykazano, że większość rosyjskiej ropy nadal przewozi się z wykorzystaniem zachodnich usług po cenie równej pułapowi lub niższej.
3.5 Chiny jako dostawca Rosji
Według analiz KSE, na które powołuje się amerykański ośrodek analityczny Center for Strategic and International Studies (CSIS), kontrola eksportu zmniejszyła o ponad połowę wartość rosyjskiego importu komponentów i urządzeń ważnych dla produkcji uzbrojenia, ale na Chiny zaczęło przypadać około 75 proc. zgłoszonego eksportu tych towarów do Rosji, przy narzucie cenowym sięgającym w 2025 r. około 300 proc. względem podstawy, której źródło nie określa S938. Szacunki spadku tego importu wahają się od 10 proc. do ponad połowy i dotyczą różnych towarów i okresów (S015; S017; S890).
Jedna z możliwości, której zgromadzone źródła nie potwierdzają, jest taka, że zależność od jednego dostawcy daje Chinom środek nacisku na Rosję. CSIS pozostawia otwartą kwestię, czy narzut cenowy „stworzył nowy środek nacisku” S938, a żadne ze zgromadzonych źródeł nie odnotowuje, by Chiny z takiego środka skorzystały.
Łańcuch zostałby podważony, gdyby wykazano, że Rosja zróżnicowała dostawców albo że Chiny nie wykorzystały swojej pozycji.
3.6 Unieruchomione aktywa
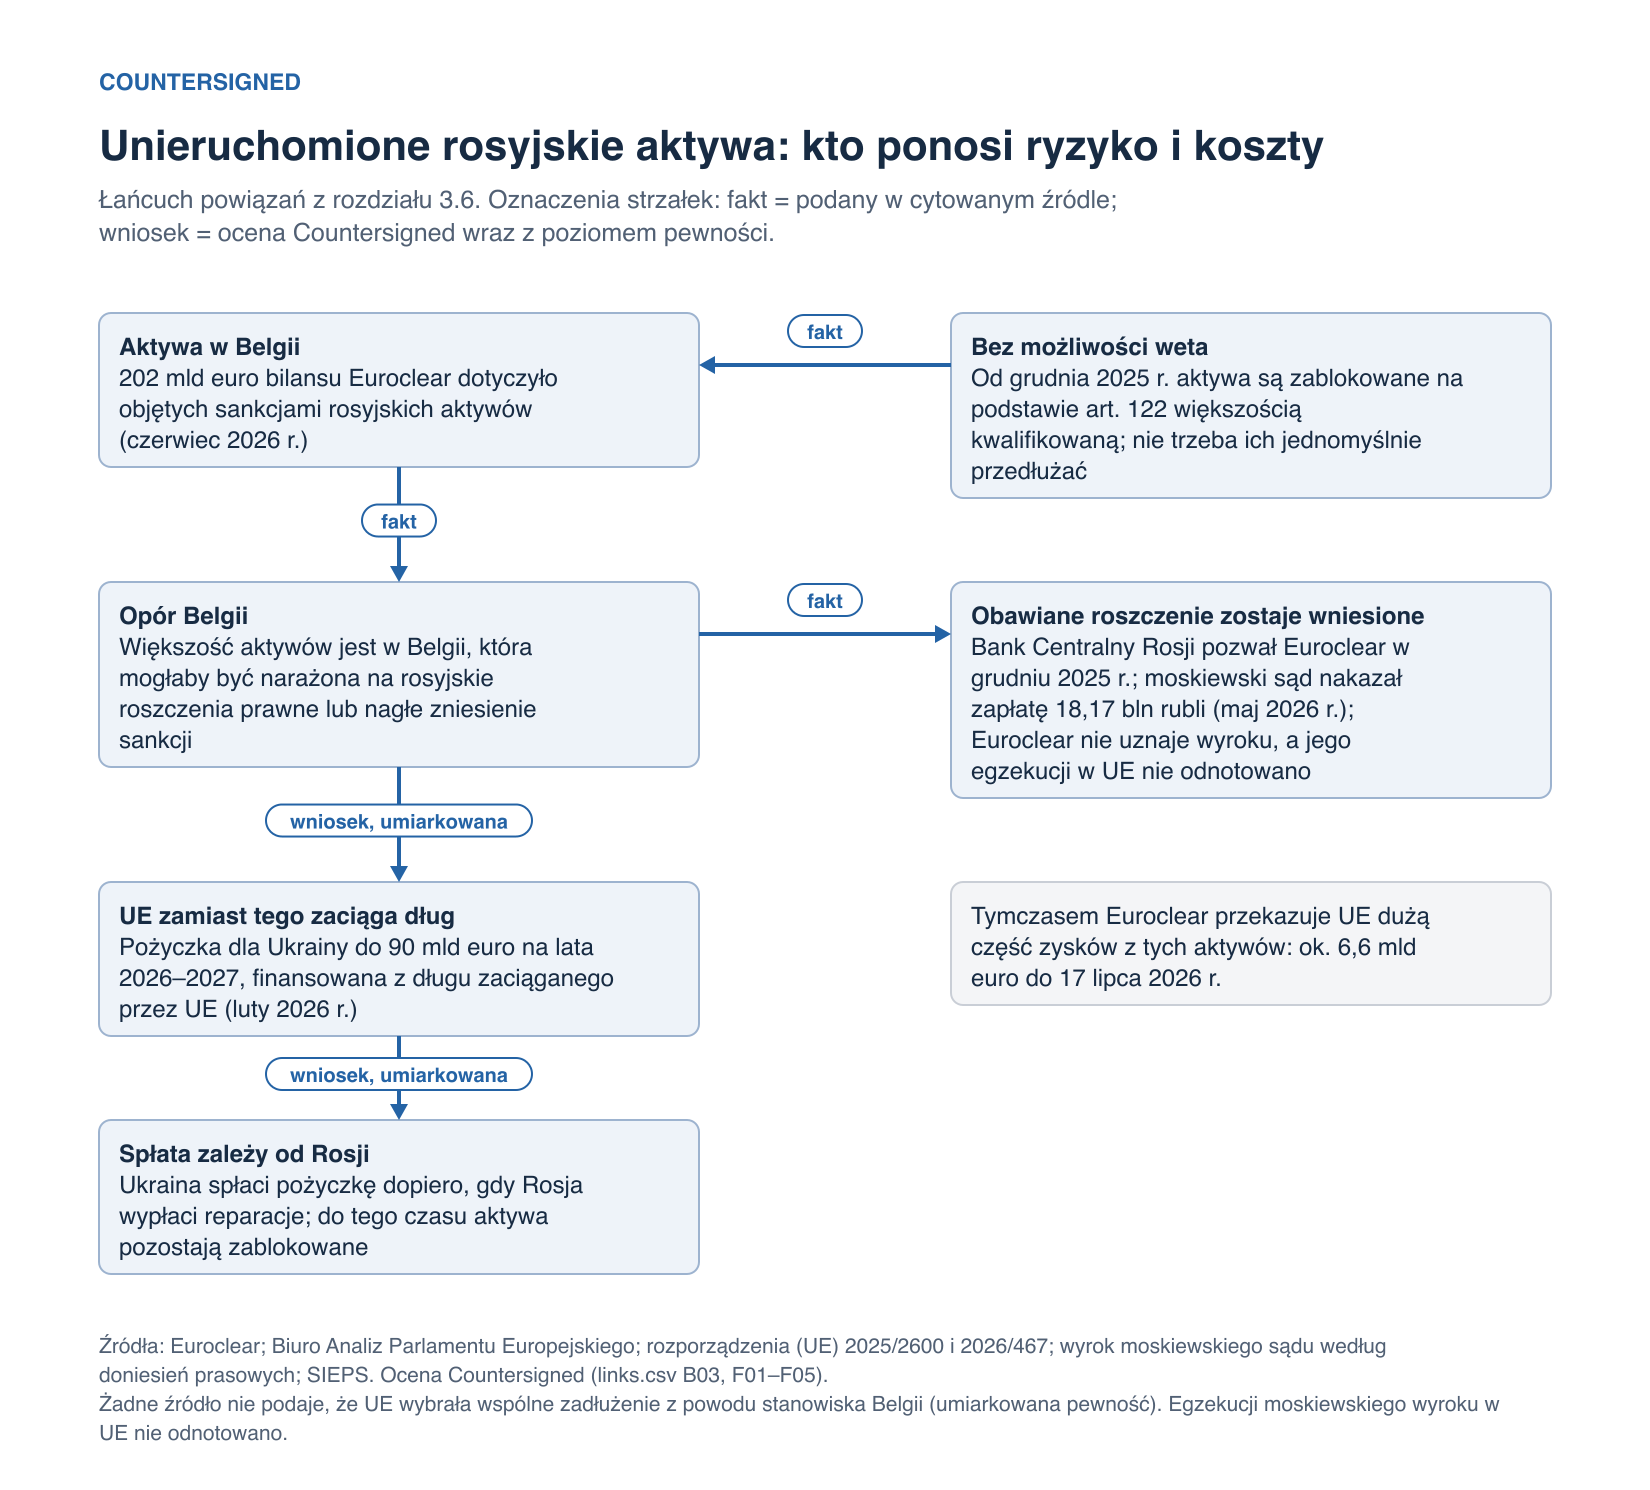
Większość unieruchomionych w UE aktywów Banku Centralnego Rosji znajduje się w Euroclear, belgijskiej firmie działającej na rynku papierów wartościowych (S627; S623), gdzie na koniec czerwca 2026 r. 202 mld euro bilansu wiązało się z objętymi sankcjami rosyjskimi aktywami S075. Według Biura Analiz Parlamentu Europejskiego (EPRS) przywódcy UE nie zdołali się porozumieć w październiku 2025 r. w sprawie ich wykorzystania głównie z powodu powściągliwości Belgii: mogłaby ona zostać narażona na rosyjskie roszczenia prawne lub na nagłe zniesienie sankcji S1204.
Bank Centralny Rosji pozwał Euroclear przed sądem w Moskwie, a 15 maja 2026 r. tamtejszy sąd nakazał Euroclear zapłacić 18,17 bln rubli (S078; S075); Euroclear nie uznaje jurysdykcji tego sądu i – jak podaje ukraiński serwis informacyjny UNN, powołując się na agencję Reuters – wystąpił do sądu w Belgii o zablokowanie wykonania wyroku (S075; S1209). Roszczenie tego rodzaju, jakiego obawiała się Belgia, wniesiono, gdy aktywa były jedynie unieruchomione, a żadne ze zgromadzonych źródeł nie odnotowuje jego wyegzekwowania. W ocenie tego raportu wykorzystanie aktywów mogłoby zwiększyć narażenie Belgii na ryzyko o kwotę, której zgromadzone źródła nie podają (niska pewność: EPRS wskazuje to ryzyko, ale go nie mierzy).
Przywódcy UE wybrali zamiast tego wspólne zaciąganie długu i – jak podaje Euroclear – „na tym etapie” nie zdecydowali się na pożyczkę zabezpieczoną aktywami S076; rozporządzenie (UE) 2026/467 przewiduje udzielenie Ukrainie pożyczki w wysokości do 90 mld euro (S1203; S032). W ocenie tego raportu powściągliwość Belgii przyczyniła się do tego wyboru (umiarkowana pewność: żadne źródło nie stwierdza, że wyboru tego dokonano z jej powodu; Belgię poparły też Włochy i Bułgaria S709).
Pożyczka staje się wymagalna dopiero wtedy, gdy Ukraina otrzyma reparacje S1203, a rozporządzenie o aktywach wygasa dopiero wtedy, gdy – obok spełnienia innych warunków – Rosja zakończy wojnę i wypłaci reparacje S666. W ocenie tego raportu aktywa pozostają więc zablokowane do czasu wypłaty reparacji, a finansowanie opiera się na długu zaciąganym przez UE (umiarkowana pewność: 25 państw członkowskich uzgodniło, że Unia „powinna zastrzec sobie prawo do ich wykorzystania w celu spłaty pożyczki”, więc ich ostateczne przeznaczenie pozostaje otwarte S1203). Do lipca 2026 r. Euroclear przekazał UE około 6,6 mld euro zysków z tych aktywów S075.
Łańcuch zostałby podważony, gdyby jakiś przepis obciążał kosztem zaciągniętego długu te aktywa albo gdyby rosyjskiego roszczenia nigdzie nie wyegzekwowano i z niego zrezygnowano.
3.7 Wojna z udziałem Iranu, ropa i wpływy Rosji
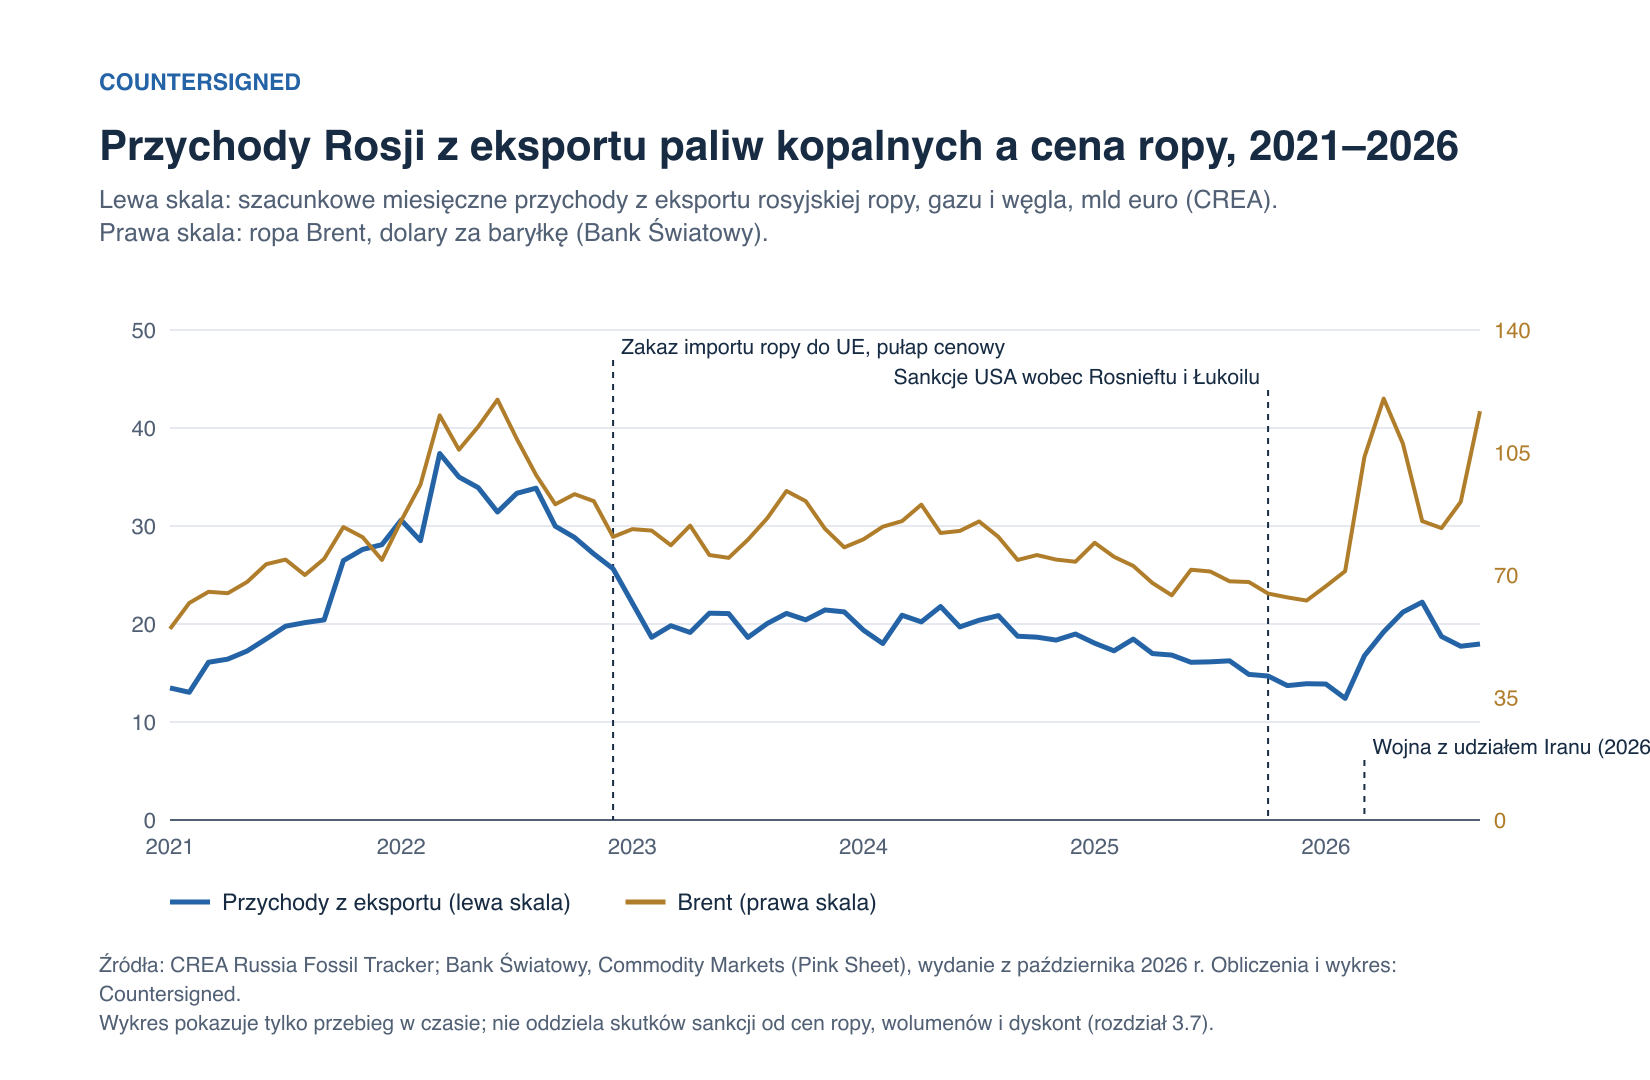
Wojna z udziałem Iranu, rozpoczęta 28 lutego 2026 r., zakłóciła żeglugę przez cieśninę Ormuz S660, a według obliczeń Countersigned średnia cena ropy Brent – międzynarodowej ropy referencyjnej – wyniosła od stycznia do września 2026 r. 94,0 dolara amerykańskiego za baryłkę wobec 69,1 dolara w 2025 r. D08. W ocenie tego raportu zakłócenia te podniosły ceny ropy (umiarkowana pewność: zgadza się kolejność zdarzeń w czasie, a MFW, jak poinformował serwis bne IntelliNews, podniósł prognozę dla Rosji na 2026 r., powołując się na wyższe ceny ropy w czasie wojny S409; głównej alternatywy, czyli decyzji OPEC+ w sprawie podaży, nie zbadano, więc test tego ogniwa jest niepełny).
MAE oszacowała, że przychody Rosji z eksportu ropy w marcu 2026 r. „niemal się podwoiły, z 9,7 mld do 19 mld dolarów”, „w miarę jak światowe ceny ropy gwałtownie rosły” S1375. Wolumen eksportu spadł, przy czym według BOFIT spadek ten w dużej mierze odzwierciedla ukraińskie ataki na rafinerie i terminale naftowe S925; jak podaje pismo „Oil & Gas Journal”, relacjonując analizę MAE, sankcje pogłębiają szkody, ograniczając dostęp do sprzętu zamiennego S414. Według wstępnych danych rosyjskiego Ministerstwa Finansów dochody budżetu Rosji z ropy i gazu spadły od stycznia do września 2026 r. o 17,2 proc. Ministerstwo przypisało ten spadek częściowo niższemu średniemu kursowi dolara oraz mechanizmowi tłumienia cen paliw („demper”), w ramach którego krajowe rafinerie otrzymywały wyższe rekompensaty w miarę wzrostu światowych cen paliw (S1520; S155). Obie wielkości mierzą różne rzeczy w różnych okresach (rozdział 2).
OIES wiąże z wojną szczyt cen gazu na TTF – 83,53 euro za megawatogodzinę w połowie września 2026 r. S1213. EBC podniósł stopy procentowe 11 czerwca i 10 września 2026 r., powołując się na wojnę na Bliskim Wschodzie; żadna z tych decyzji nie odnosi się do sankcji (S1408; S458).
W tym samym czasie Stany Zjednoczone złagodziły część środków. Jak zauważa BOFIT, wcześniej w 2026 r. wraz z Wielką Brytanią czasowo złagodziły one sankcje dotyczące rosyjskiej ropy S1516; oprócz licencji na olej napędowy (rozdział 3.3) Stany Zjednoczone 16 października 2026 r. zawiesiły cła przewidziane w ustawie sankcyjnej znanej jako Graham Act, poświadczając, że takie zawieszenie „leży w interesie narodowym Stanów Zjednoczonych” S723. Inne możliwe motywy – żadnego z nich zgromadzone źródła nie potwierdzają – przedstawiono jako odczytania w rozdziale 5.
Łańcuch zostałby podważony, gdyby wykazano, że wzrost cen w 2026 r. zaczął się przed wojną albo miał inną główną przyczynę.
4. Czy sankcje ograniczyły wojnę?
Krótka odpowiedź. W ocenie tego raportu sankcje częściowo podniosły koszty wojny, ale nie załamały gospodarki Rosji; ich wpływu na zdolności wojskowe Rosji i na zakończenie wojny nie da się określić na podstawie źródeł zgromadzonych na potrzeby tego raportu. Do czynników ograniczających skutki sankcji należały m.in. zależność UE od rosyjskiej energii i partnerzy spoza koalicji (umiarkowana pewność; niska w odniesieniu do wpływu na zdolności).
Deklarowane cele
Przywódcy G7 zobowiązali się w kwietniu 2022 r. do podniesienia kosztów wojny i osłabienia zdolności wojskowych Rosji S951; w październiku 2025 r. Departament Skarbu USA powiązał sankcje z procesem pokojowym S026; Rada UE zamierzała w kwietniu 2026 r. „jeszcze bardziej sparaliżować gospodarkę i machinę wojenną Rosji” S1489. Minister finansów Francji Bruno Le Maire zapowiedział 1 marca 2022 r. „upadek rosyjskiej gospodarki” (AFP) S571, a później uznał swoje słowa za „niestosowne” S572.
Co pokazują źródła
Na skutki sankcji wskazują następujące ustalenia. Kontrola eksportu zmniejszyła o ponad połowę rosyjski import komponentów ważnych dla produkcji uzbrojenia, choć z czasem około trzech czwartych tych dostaw zaczęły zapewniać Chiny, z narzutem cenowym sięgającym w 2025 r. około 300 proc. względem nieokreślonej podstawy (KSE, za amerykańskim ośrodkiem analitycznym CSIS) S938. Opracowanie robocze Banku Rezerwy Federalnej w Dallas przypisuje embargu z 2022 r. dyskonto w wysokości 32 dolarów amerykańskich za baryłkę ropy Urals w marcu 2023 r. w porównaniu ze styczniem 2022 r. S880; nadal utrzymuje się pewne dyskonto (rozdział 6), a BOFIT stwierdza, że sankcje wciąż ograniczają dostęp do finansowania i technologii, choć Rosja złagodziła część ich skutków S925.
Przeciwko temu przemawiają inne ustalenia. Według obliczeń Countersigned PKB Rosji w 2025 r. odpowiadał przedwojennej prognozie MFW D09, a wzrost w latach 2023–2024 napędzały w dużej mierze wydatki wojenne (BOFIT) S405; rezerwy Rosji, łącznie z aktywami unieruchomionymi za granicą, wzrosły z 630,6 mld dolarów w grudniu 2021 r. do 769,0 mld dolarów w sierpniu 2026 r., głównie wskutek wzrostu wartości zasobów złota D15. CSIS spodziewa się wysokiego tempa produkcji w wybranych kategoriach uzbrojenia S1321, a Korea Północna od września 2023 r. wysłała ponad 20 000 kontenerów amunicji – według jednego z jedenastu państw członkowskich ONZ tworzących Wielostronny Zespół Monitorowania Sankcji (Multilateral Sanctions Monitoring Team) S010.
W komentarzu dla RUSI ze stycznia 2025 r. Oliver Ruth doszedł do wniosku, że sankcje ograniczyły zdolności Rosji, podnosząc koszty zaopatrzenia, choć przyznał, że wydają się one mieć „bardzo niewielką skuteczność”, skoro sojusznicy Rosji je obchodzą S940. KSE, która uznaje sankcje za skuteczne, szacuje utracone potencjalne przychody z ropy w okresie od marca 2022 r. do sierpnia 2025 r. na 159 mld dolarów (szacunek opublikowała łotewska jednostka analityki finansowej, Financial Intelligence Unit) S441. Według analizy regresji przygotowanej przez Sztokholmski Instytut Gospodarek Transformacji (SITE) dla szwedzkiego Krajowego Instytutu Badań Ekonomicznych (Konjunkturinstitutet) wzrost gospodarczy w 2022 r. był od 6 do 11 proc. niższy od oczekiwań, czego analiza nie przypisuje sankcjom S971. Ekonomiści Europejskiego Banku Odbudowy i Rozwoju (EBOR) ustalili, że dwa kanały przekierowania handlu zrównoważyły mniej niż 10 proc. skutków sankcji handlowych, choć w przypadku wielu produktów stopień substytucji przekroczył 50 proc. S376.
Pieniądze na wojnę
W ocenie tego raportu dochody budżetu Rosji z ropy i gazu zmieniają się przede wszystkim wraz z ceną ropy i kursem rubla (S081; S155); sankcje działają poprzez dyskonta S880, a BOFIT ocenił, że w 2025 r. nowe sankcje mocno uderzyły w eksport ropy S404 (umiarkowana pewność: żadne źródło nie przelicza dyskonta na dochody budżetu). Deficyt, określony w ustawie budżetowej na 2026 r. na 3,786 bln rubli, a w planie z połowy lipca – na 4,828 bln S1518, wyniósł od stycznia do września 5,2 bln rubli, czyli 2,2 proc. PKB, według wstępnych szacunków rosyjskiego Ministerstwa Finansów (Trading Economics) S1520. SIPRI szacuje, że wydatki wojskowe stanowiły w 2025 r. 20 proc. wszystkich wydatków rządowych S044; na obronę, bezpieczeństwo i organy ścigania – kategorię szerszą – przypada 38 proc. federalnych wydatków zaplanowanych na 2026 r. S024. Ośrodek Studiów Wschodnich (OSW), polski ośrodek analityczny, ustalił, że ustawa budżetowa na 2026 r. przewiduje nominalne obniżenie wydatków na obronę o 4 proc. przy wyższych nakładach na bezpieczeństwo wewnętrzne, a rząd „w praktyce osiągnął granice swoich możliwości fiskalnych”, choć w razie potrzeby mógłby przeznaczyć na wojnę więcej S024; wydatki federalne wzrosły od stycznia do września o 14,5 proc. S1520. Jedna z możliwości, której zgromadzone źródła nie potwierdzają, jest taka, że ta presja na budżet ograniczy wydatki na wojnę.
Zachowanie i warunki
Deklarowane przez Rosję warunki z czerwca 2024 r. i czerwca 2025 r. wymagają wycofania wojsk ukraińskich z czterech regionów i pozostania Ukrainy poza sojuszami wojskowymi (S1180; S1268). W ocenie tego raportu Rosja traktowała sankcje jako przedmiot negocjacji (wysoka pewność w odniesieniu do 2024 r. i marca 2025 r.: teksty Kremla): jej warunki z czerwca 2024 r. pociągają za sobą „zniesienie wszystkich zachodnich sankcji” S1180, a w relacji Kremla z rozmów ze Stanami Zjednoczonymi z marca 2025 r. dwa uzgodnione punkty uzależniono od zniesienia sankcji wobec Rosyjskiego Banku Rolnego i innych podmiotów S1282. Rosja zabiega więc o złagodzenie sankcji w ramach porozumienia, nie rezygnując z tych dwóch zasadniczych żądań.
Dlaczego nie więcej
W ocenie tego raportu zależność UE od rosyjskiej energii wyznaczała tempo środków dotyczących energii (umiarkowana pewność: jak ustalił instytut Bruegel pod koniec 2022 r., zaspokajanie najpierw własnych potrzeb, a dopiero potem nakładanie sankcji podtrzymywało dopływ przychodów do Rosji, choć to „może wkrótce zacząć się zmieniać” S827). W ocenie tego raportu partnerzy spoza koalicji ograniczyli wpływ sankcji na przychody Rosji (umiarkowana pewność: należą do największych klientów Rosji D13), a jako dostawcy – także wpływ na zdolności (niska pewność: skala tego zrównoważenia nie została zmierzona; jedyny zgromadzony szacunek określa efekt dwóch kanałów przekierowania handlu na mniej niż 10 proc. S376). Ocenę tę zmieniłoby badanie skali tego zrównoważenia.
- Obawy o ceny energii i czasowe złagodzenie sankcji: grupa G7 zaprojektowała pułap cenowy tak, aby zmniejszyć przychody Rosji, a zarazem ograniczyć wpływ wojny na ceny energii S814; w 2026 r. Stany Zjednoczone i Wielka Brytania czasowo złagodziły sankcje dotyczące ropy (BOFIT) S1516.
- Jednomyślność i wyłączenia: w styczniu 2025 r. Węgry tygodniami wstrzymywały przedłużenie sankcji S802; niezależnie od tego diamenty pozostawały poza pierwszymi 11 pakietami sankcji, co chroniło handel Belgii (bne IntelliNews) (S314; S315).
- Obchodzenie sankcji: według szacunków KSE Institute tankowce floty cieni przewoziły w lutym, kwietniu i maju 2026 r. od 70 do 75 proc. rosyjskiego eksportu ropy naftowej drogą morską, a 72 proc. tankowców wpisanych na unijną listę sankcyjną co najmniej raz przyjęło ładunek po wpisaniu na listę w okresie od sierpnia 2024 r. do czerwca 2026 r. (rozdziały 3.4 i 6).
- Czas: skutek sankcji „rozwijał się wolniej, niż początkowo przewidywano” (Portela i Kluge, Instytut Unii Europejskiej Studiów nad Bezpieczeństwem, październik 2022 r.) S829.
- Dostosowanie się Rosji: wzrost gospodarczy napędzały wydatki wojenne, zgromadzone zasoby i stosowane przez firmy metody obchodzenia sankcji (BOFIT; Re:Russia) (S925; S931).
Co z tego wynika
W ocenie tego raportu w odniesieniu do poszczególnych celów:
- Podniesienie kosztów wojny: cel osiągnięty częściowo (umiarkowana pewność: produkcja wojskowa nie jest mierzona; ocenę tę zmieniłby jej pomiar).
- Osłabienie zdolności wojskowych: nierozstrzygnięte: produkcja wojskowa nie jest mierzona, a luki wypełniały Chiny i Korea Północna; ocenę tę zmieniłby pomiar produkcji powiązany z sankcjami.
- Zakończenie wojny lub zmiana warunków Rosji: nierozstrzygnięte: oba zasadnicze warunki były takie same w czerwcu 2024 r. i w czerwcu 2025 r., a przebiegu wydarzeń bez sankcji nie da się zaobserwować; ocenę tę zmieniłaby zmiana warunków po złagodzeniu sankcji.
- Upadek gospodarki Rosji: cel nie został osiągnięty (wysoka pewność: PKB odpowiadał przedwojennej prognozie, zob. wyżej i rozdział 2); ocenę tę zmieniłoby załamanie PKB.
5. Te same fakty, różne odczytania
Cztery poniższe odczytania nie są uszeregowane, a kilka z nich może być trafnych jednocześnie; odróżnić je od siebie pozwalają tylko fakty, które pasują do jednych odczytań, a do innych nie. Spośród testów rozstrzygających już teraz można zastosować tylko jeden: udokumentowaną chronologię ograniczeń dostaw gazu w 2022 r. Pokazuje ona, że w 2022 r. żadna sankcja UE nie obejmowała gazu przesyłanego gazociągami, a zatem sankcje gazowe nie mogły wywołać szoku cenowego z 2022 r.; nie rozstrzyga jednak, jaką rolę odegrały inne sankcje ani własne kontrsankcje Rosji wobec podmiotów SEFE, dawnej spółki zależnej Gazpromu pod niemieckim zarządem powierniczym (S992; S1036). Pozostałe testy czekają na dowody (rozdział 6).
Odczytanie 1: powolne wyczerpywanie
W tym odczytaniu sankcje działają powoli: zmniejszają wpływy Rosji i podnoszą ceny, które musi płacić; w ocenie tego raportu dyskonto w cenach ropy i droższy import, opisane w rozdziale 4, są zgodne z tym odczytaniem (umiarkowana pewność: pokazują wyższe koszty, a nie skumulowane szkody).
Odczytanie to nie wyjaśnia poziomu PKB Rosji, który według obliczeń Countersigned w 2025 r. odpowiadał przedwojennej prognozie MFW D09 (rozdział 1), przy czym według BOFIT wzrost w latach 2023–2024 napędzały w dużej mierze wydatki wojenne (rozdział 2). Rozstrzygające byłoby to, czy wyższe koszty ograniczyły produkcję wojskową; żadne ze zgromadzonych źródeł tego nie mierzy.
Odczytanie 2: Europa zaszkodziła sama sobie
W tym odczytaniu koszty poniosły głównie gospodarki nakładające sankcje: wyższe ceny gazu, mniejsza produkcja chemiczna oraz odchylenia PKB od przedwojennej prognozy MFW (rozdział 3.1), według obliczeń Countersigned wynoszące na Węgrzech 9,5 proc. (D02; D05; D09). W ocenie tego raportu fakty te wspierają to odczytanie tylko wtedy, gdy szok energetyczny zalicza się do kosztów tej polityki (umiarkowana pewność: odchylenia PKB od przedwojennej prognozy obejmują wszystkie wstrząsy od czasu jej sporządzenia, a obraz jest niejednolity).
Odczytanie to nie wyjaśnia chronologii, czyli opisanego wyżej testu: hurtowe ceny gazu podwoiły się już w 2021 r. (rozdziały 1 i 3.1), a w ocenie tego raportu utrata dostaw gazu przesyłanego gazociągami w 2022 r. wynikała z decyzji samej Rosji, a nie z unijnych sankcji na gaz, choć Gazprom za problemy z turbinami Nord Stream obwiniał sankcje, a wstrzymanie przesyłu gazociągiem Jamał nastąpiło po rosyjskich kontrsankcjach (wysoka pewność: oficjalna dokumentacja pozwala datować ograniczenia dostaw) (S1500; S992).
Odczytanie 3: zerwanie z rosyjską energią ma większe znaczenie niż sankcje
W tym odczytaniu trwałą zmianą jest odejście Europy od rosyjskiej energii, częściowo na podstawie przepisów innych niż prawo sankcyjne (rozdziały 2 i 3.2). Według ACER, unijnej agencji regulatorów energetyki, w 2025 r. Stany Zjednoczone dostarczyły 58 proc. importowanego przez UE LNG S084. Badania z 2025 r. w większości nie przewidywały powrotu rosyjskiego gazu na dużą skalę (S645; S647; S646). W ocenie tego raportu fakty te są zgodne z tym odczytaniem (umiarkowana pewność: odejście od rosyjskiej energii jest wspólne dla wszystkich czterech odczytań, a badania powstały przed przyjęciem rozporządzenia gazowego i przed szokiem energetycznym z 2026 r.).
Odczytanie to nie wyjaśnia, dlaczego import utrzymuje się w dwóch państwach członkowskich. Według obliczeń Countersigned na podstawie danych celnych Eurostatu wartość importu rosyjskich paliw mineralnych na Węgry wyniosła w 2025 r. 4,5 mld euro, więcej niż w 2021 r. (wartości odzwierciedlają także ceny), a na Słowację – 2,6 mld euro, mniej niż w 2021 r. D01. Oba kraje są związane umowami lub wyłączeniami: MVM ma kontrakty z Gazprom Export na 4,5 mld metrów sześciennych rocznie do 2036 r. S1133; Słowacja ostrzegała przed arbitrażem w sprawie swoich kontraktów długoterminowych S700; Węgry uzyskały zaś w listopadzie 2025 r. amerykańskie wyłączenie, którego okres obowiązywania jest sporny (S542; S543). Oba kraje głosowały przeciwko wygaszaniu importu gazu S700 i twierdzą przed sądem, że jest ono w istocie sankcją (S701; S702): osłabia to odczytanie tylko w odniesieniu do tych dwóch państw, ale kwestionuje rozróżnienie, na którym się ono opiera. Na test rozstrzygający – czy rosyjski gaz powróci po zawieszeniu broni – trzeba jeszcze poczekać.
Odczytanie 4: sankcje jako karta przetargowa
W tym odczytaniu sankcje liczą się przede wszystkim jako przedmiot przetargu w rozmowach. Rosja domaga się ich zniesienia w ramach porozumienia (rozdział 4), a zachodnie projekty porozumień przewidują łagodzenie sankcji etapami i decyzje w każdej sprawie osobno (S121; S963). Według polskiego Ośrodka Studiów Wschodnich (OSW) sekretarz stanu USA Marco Rubio uzasadniał w sierpniu 2025 r. wstrzymywanie się z nowymi sankcjami obawą, że Rosja mogłaby wycofać się z rozmów S1265. W ocenie tego raportu fakty te są zgodne z tym odczytaniem (umiarkowana pewność: projekty znane są z przecieków i relacji prasowych, a zgromadzone źródła nie zawierają wypowiedzi samego Rubia).
Jedna z możliwości, której zgromadzone źródła nie potwierdzają, jest taka, że amerykańska licencja na olej napędowy i zawieszenie w ramach Graham Act w październiku 2026 r. wpisują się w ten sam schemat (S149; S723): obie decyzje zbiegły się w czasie z doniesieniami o amerykańskich staraniach o wznowienie rozmów pokojowych S1280, a licencja z 9 października została wydana po żądaniu rzecznika Kremla Dmitrija Pieskowa, o którym poinformowano 28 września, by rosyjski olej napędowy trafiał na rynki „bez żadnych sankcji, ograniczeń” S164. Możliwe są dwa inne wyjaśnienia, z których żadne nie zostało ustalone: szok cen ropy z 2026 r., w trakcie którego zapadły obie decyzje (S660; D08), albo rozbieżność między Kongresem, który uchwalił Graham Act, a prezydentem, który przy wdrażaniu ustawy zawiesił przewidziane w niej cła i sankcje S723.
Odczytanie to nie wyjaśnia rosyjskich celów wojennych: zgromadzone źródła nie wiążą z sankcjami żadnej zmiany tych celów (rozdział 4). W ocenie tego raportu ani nie wspiera to tego odczytania, ani go nie sprawdza, ponieważ w ramach porozumienia pokojowego nie złagodzono dotąd żadnych sankcji (umiarkowana pewność: procesu decyzyjnego w Rosji nie da się obserwować); testu rozstrzygającego – złagodzenia sankcji, a następnie zmiany rosyjskich warunków – nie można jeszcze przeprowadzić.
6. Scenariusze
Cztery poniższe scenariusze mają charakter warunkowy i nie przypisano im prawdopodobieństw. W ocenie tego raportu każdy z nich jest zgodny z czynnikami opisanymi na podstawie źródeł (umiarkowana pewność: czynniki są udokumentowane, ale sposób, w jaki się łączą, jest kwestią oceny).
Scenariusz 1: zawieszenie broni i częściowe złagodzenie sankcji
Stany Zjednoczone zaczęły łagodzić sankcje (rozdziały 3.3 i 3.7), a zachodnie projekty porozumień przewidują łagodzenie sankcji etapami (rozdział 5); dokonane 16 października zawieszenie w ramach Graham Act nie ma terminu końcowego S723. Prezydent Ukrainy Wołodymyr Zełenski powiedział 17 października 2026 r., że partnerzy europejscy zgodzili się, iż „nie można znieść żadnych sankcji nałożonych na Rosję, dopóki Putin nie położy kresu zabijaniu” S1281. Wycofanie amerykańskich licencji i zawieszeń osłabiłoby czynniki kształtujące ten scenariusz; sam scenariusz zakłada jednak zawieszenie broni, którego nie opisuje żadne ze zgromadzonych źródeł.
Scenariusz 2: zamrożony konflikt, sankcje utrzymane
Jak pisała w 2024 r. Congressional Research Service, służba badawcza Kongresu USA, większość sankcji UE wymaga jednomyślnego przedłużenia, a zatem jeden rząd może je zablokować (S1193; S627); rozporządzenie o aktywach i wygaszanie importu gazu mają inne podstawy prawne (rozdział 3.2). Scenariusz ten obaliłoby nieprzedłużenie sankcji przez UE.
Scenariusz 3: eskalacja z presją wtórną
Środki wobec państw trzecich kupujących rosyjską ropę były już stosowane: amerykańskie cło na import z Indii w związku z kupowaniem przez ten kraj rosyjskiej ropy obowiązywało od sierpnia 2025 r. do lutego 2026 r. (rozdział 3.3). Rozporządzenie wdrażające Graham Act podnosi o 100 proc. cła na towary z pięciu największych importerów rosyjskiej ropy naftowej i gazu, którzy dokonują nowych zakupów, po czym je zawiesza S723. Trwałe odejście USA od środków wtórnych obaliłoby ten scenariusz.
Scenariusz 4: erozja
Według KSE Institute od sierpnia 2024 r. do czerwca 2026 r. 431 z 596 tankowców wpisanych na unijną listę sankcyjną (72 proc.) co najmniej raz po wpisaniu na listę przyjęło ładunek w rosyjskich portach S352 – jest to suma dla całego okresu, a nie trend. Wyłączenie ropy naftowej dostarczanej rurociągami z unijnego zakazu importu ropy nie dotyczy już Niemiec, Polski i Czech, ale nadal obejmuje Węgry i Słowację (S180; S1122). Według BOFIT dyskonto ropy Urals wobec referencyjnej ropy Brent utrzymywało się do lipca 2026 r. na poziomie od około 20 do 25 dolarów amerykańskich za baryłkę S1518. W ocenie tego raportu dyskonto tej wielkości pokazuje, że środki dotyczące ropy wciąż są odczuwalne (umiarkowana pewność: opisane w rozdziale 4 opracowanie Banku Rezerwy Federalnej w Dallas przypisuje dyskonto z marca 2023 r. embargu z 2022 r., ale dotyczy wcześniejszego okresu). Mniej wyłączeń i spadek liczby załadunków przez tankowce z listy obaliłyby ten scenariusz.
Wskaźniki, które warto śledzić
- Przedłużenia sankcji przez UE (scenariusz 2).
- Przegląd rozporządzenia o aktywach przez Komisję Europejską, przewidziany do 31 grudnia 2026 r., a następnie co roku S666 (scenariusz 2).
- Wyroki w sprawach C-46/26 i C-398/26 dotyczących wygaszania importu gazu (S701; S702) (rozdział 3.2) (scenariusz 2).
- Terminy zakazu importu gazu w kontraktach długoterminowych: rosyjski LNG od 1 stycznia 2027 r., gaz przesyłany gazociągami od 30 września 2027 r., a w niektórych państwach członkowskich od 1 listopada 2027 r. S615.
- Wygaśnięcie licencji generalnej nr 135 (General License 135) 7 kwietnia 2027 r. oraz ewentualne kolejne zawieszenia ze strony USA S149 (scenariusze od 1 do 3).
- Dyskonto ropy Urals wobec Brent: zmniejszanie się dyskonta wskazywałoby na scenariusz 4, a jego zwiększanie się – na scenariusz 2 lub 3.
- Dochody budżetu Rosji z ropy i gazu, a nie przychody z eksportu (rozdział 3.7).
- Wartość importu UE z Rosji w danych celnych Eurostatu (baza Comext), dostępnych do sierpnia 2026 r. D01 (scenariusze 1 i 4).
W ocenie tego raportu szok energetyczny z 2026 r. wpływa jednocześnie na kilka z tych wskaźników (wysoka pewność: ceny ropy i gazu przekładają się na wpływy i wartość importu) (S1375; S1213).
7. Sporne tezy w skrócie
Tezy podano w typowym brzmieniu, a nie jako cytaty; „niepotwierdzone” oznacza, że zgromadzone źródła nie zawierają dowodów na poparcie danej tezy, a nie że obalono każdy jej element.
- „Sankcje szkodzą Europie bardziej niż Rosji”. – Nie da się tego sprawdzić na podstawie zgromadzonych dowodów. Szacunki dla Rosji (rozdział 4) i koszty dla Europy (rozdział 3.1) mierzą różne rzeczy; żadne ze zgromadzonych badań nie porównuje ich za pomocą jednej miary.
- „UE zapłaciła Rosji za paliwa więcej, niż dała Ukrainie”. – Zależy od definicji. Sumy skumulowane przemawiają za tą tezą: Reuters podał, że od 2022 r. UE sprowadziła rosyjską energię za ponad 213 mld euro (szacunek przychodów rosyjskich eksporterów według CREA), wobec 167 mld euro pomocy przydzielonej przez UE (według Instytutu Gospodarki Światowej w Kilonii, Kiel Institute) (S562; S563); jak podaje Kyiv Post, sumy roczne od 2023 r. za nią nie przemawiają S563.
- „Sankcje wywołały kryzys energetyczny w Niemczech”. – W tym brzmieniu niepotwierdzone. UE nie objęła sankcjami rosyjskiego gazu przesyłanego gazociągami w 2022 r., kiedy Rosja sama ograniczyła dostawy (S865; S1078; S992) (rozdziały 2 i 3.1). W ocenie tego raportu żadne ze zgromadzonych źródeł nie przypisuje wzrostu cen z 2022 r. sankcjom UE ani nie wyklucza ich udziału (umiarkowana pewność) (S992; S994).
- „Gospodarka Rosji rośnie, więc sankcje nie działają” / „Sankcje doprowadzą do upadku gospodarki Rosji”. – Obie tezy przesadzone. Minister finansów Francji Bruno Le Maire powiedział 1 marca 2022 r., jak podała AFP: „Doprowadzimy do upadku rosyjskiej gospodarki” S571; PKB Rosji spadł w 2022 r. o 1,4 proc. D09. Sam poziom PKB nie pozwala ocenić deklarowanych celów, takich jak podniesienie kosztów wojny (rozdział 4) S951.
- „Sankcje wywołały kryzys żywnościowy w Afryce”. – Przesadzone. Komisja Europejska, sama będąca stroną sankcji, stwierdziła w lipcu 2022 r., że sankcje nie były wymierzone w rosyjskie produkty rolne, choć ograniczono część importu nawozów potasowych S1096; recenzowane badanie naukowców z Międzynarodowego Instytutu Badań nad Polityką Żywnościową (International Food Policy Research Institute) wskazało na wojnę i sankcje, nie rozdzielając ich wpływu, a żadne ze zgromadzonych źródeł nie mierzy udziału sankcji S1089.
- „Stany Zjednoczone zarabiają na sankcjach dzięki LNG”. – Częściowo prawdziwe. Udział USA w imporcie LNG do UE (rozdział 5) jest miarą udziału w rynku, a nie zysku; jak podaje ośrodek analityczny IEEFA, odbiorcy z UE zwrócili się ku LNG, gdy w 2022 r. Rosja ograniczyła dostawy gazociągami S1504.
- „Bez sankcji wojna skończyłaby się wcześniej”. – Nie da się tego sprawdzić na podstawie zgromadzonych dowodów (rozdział 4).
8. Metoda i ograniczenia
Pełna baza faktów, ze wszystkimi liczbami, obliczeniami i źródłami, oraz słowniczek znajdują się w opublikowanej wraz z tym raportem teczce dowodów (w języku angielskim).
Źródła i dane liczbowe. Teczka dowodów powołuje się na 344 zapisane źródła i 15 zbiorów danych. Countersigned wykonał obliczenia za pomocą skryptów na podstawie oryginalnych zbiorów danych; kwoty pieniężne podano w ujęciu nominalnym. Cytaty ze źródeł obcojęzycznych są tłumaczeniami redakcji Countersigned; cytaty ze źródeł niemieckich przełożono z oryginału.
Powiązania i weryfikacja. Każde powiązanie między faktami ma jedną z czterech etykiet: fakt z wymienionego źródła; obliczenie Countersigned; wniosek tego raportu – z wysoką, umiarkowaną lub niską pewnością bądź nierozstrzygnięty; albo hipoteza – możliwa, ale niepotwierdzona. Odrębni agenci AI sprawdzili każde z 70 powiązań na podstawie zapisanych źródeł; 54 powiązania poprawiono lub dodano po tych kontrolach i po dwóch celowo krytycznych lekturach redakcyjnych. Każdy fakt oparty na źródle jest powiązany z dosłownym fragmentem, który skrypt odnalazł w zapisanej kopii, a każde obliczenie – z wynikiem skryptu.
Ograniczenia.
- Żadne ze zgromadzonych badań nie określa, w jakim stopniu poszczególne przyczyny złożyły się na wzrost cen energii w Europie w 2022 r. (rozdziały 1 i 3.1) (S464; S1338).
- Odchylenie PKB od przedwojennej prognozy obejmuje wszystkie wstrząsy, które wystąpiły od czasu jej sporządzenia; nie jest ono kosztem sankcji D09.
- Dane celne UE nie odnotowują niemal żadnego importu rosyjskiego gazu do Niemiec ani Austrii, choć CREA przypisuje tym krajom duże przychody rosyjskich eksporterów z gazu (D01; D13).
- Na dane za 2026 r. wpływa szok energetyczny po wybuchu wojny z udziałem Iranu (S660; S1366; S1213).
- Od 2022 r. dostęp do rosyjskich statystyk jest ograniczony (S422; S920), a do rosyjskiego Ministerstwa Finansów nie udało się uzyskać dostępu; dane budżetowe pochodzą od BOFIT oraz z doniesień prasowych o danych ministerstwa.
Status weryfikacji. Tekst zatwierdził do publikacji odpowiedzialny wydawca 23 października 2026 r. Przygotowano go z pomocą AI (Claude); każde zdanie raportu głównego i teczki dowodów zawierające fakty sprawdzili odrębni agenci AI na podstawie zapisanych źródeł lub wyników obliczeń. Nie przeprowadzono niezależnej weryfikacji faktów przez człowieka, a zewnętrzna recenzja specjalistyczna nie należy do modelu pracy Countersigned. Odpowiedzialność za publikację ponosi wydawca, Łukasz Ostrowski. Sprostowania: countersigned.org/pl/corrections.
Źródła i dokładne miejsca odniesienia
Tytuły podano za wydawcami, niekiedy w skrócie lub z krótkim dopiskiem opisowym; nie są ustaleniami tego raportu. Fragmenty, na których opiera się każde twierdzenie, zapisano w rejestrze sprawy.
- D01 · ec.europa.eu — Eurostat Comext DS-045409 extract: EU and member-state trade with Russia (imports by product: all, HS 27, coal, crude, products, gas, LNG, pipeline gas, uranium, nuclear fuel, fertilisers, aluminium, nickel, palladium, steel semis; exports all products), monthly 2019-01 to 2026-08, value in euro and quantity — Eurostat (2026-10-16 (dataset update stamp))
- D02 · ec.europa.eu — Eurostat household gas (nrg_pc_202, bands D1-D3) and electricity (nrg_pc_204, band DC) prices, half-yearly 2010-S1 to 2026-S1 — Eurostat (pobrano 2026-10-19)
- D03 · ec.europa.eu — Eurostat non-household gas (nrg_pc_203, band I3) and electricity (nrg_pc_205, band IC) prices, half-yearly 2010-S1 to 2026-S1 — Eurostat (pobrano 2026-10-19)
- D04 · ec.europa.eu — Eurostat HICP annual rates and contributions (prc_hicp_manr/ctrb to 2025-12; ECOICOP v2 prc_hicp_minr/ctr to 2026-09) — Eurostat (pobrano 2026-10-19)
- D05 · ec.europa.eu — Eurostat industrial production index sts_inpr_m (C, C17, C20, C23, C24, B-D), SCA, 2021=100, monthly 2015-01 to 2026-08 — Eurostat (pobrano 2026-10-19)
- D08 · thedocs.worldbank.org — World Bank Commodity Markets Pink Sheet, monthly historical prices (updated 2 October 2026) — World Bank (pobrano 2026-10-19)
- D09 · api.imf.org — IMF World Economic Outlook vintages: October 2026, April 2026, October 2025 (data portal API) and October 2021 / April 2022 forecasts from the WEO Historical Forecasts Database (browser extract) — IMF (pobrano 2026-10-19)
- D12 · comtradeapi.un.org — UN Comtrade (public preview API): annual imports from Russia, 2019-2025, reporters JP, KR, GB, CH, NO, CA, AU, US, IN, CN, TR, selected HS codes — United Nations Statistics Division (UN Comtrade) (pobrano 2026-10-19)
- D13 · api.russiafossiltracker.com — CREA Russia Fossil Tracker data: Russian fossil-fuel export revenue by destination and commodity, monthly 2022-02 to 2026-10, cumulative since 24 February 2022 — Centre for Research on Energy and Clean Air (CREA) (pobrano 2026-10-19)
- D15 · www.cbr.ru — Bank of Russia key rate (daily 2019-2026), international reserves (monthly) and inflation (monthly) series — Bank of Russia (pobrano 2026-10-19)
- D18 · doi.org — Bruegel datasets: national energy-support policies tracker (to January 2023) and European natural gas imports (daily 2021-07 to 2026-06; discontinued July 2026) — Bruegel (pobrano 2026-10-19)
- S010 · msmt.info — Unlawful Military Cooperation including Arms Transfers between North Korea and Russia (MSMT/2025/1) — Multilateral Sanctions Monitoring Team (2025-05-29)
- S015 · carnegieendowment.org — Behind the Scenes: China’s Increasing Role in Russia’s Defense Industry — Carnegie Endowment for International Peace (2024-05)
- S017 · kse.ua — Russia Pays China a Growing Premium for War-Critical Technology - Russian CHP Imports Tracker for Q2 2026 — KSE Institute (Kyiv School of Economics) (2026-07-03)
- S020 · carnegieendowment.org — The Impact of U.S. Sanctions and Tariffs on India’s Russian Oil Imports — Carnegie Endowment for International Peace (2025-11)
- S024 · www.osw.waw.pl — Russia’s 2026 budget: mounting financial challenges and economic stagnation — OSW Centre for Eastern Studies (Poland) (2025-12-09)
- S026 · home.treasury.gov — Treasury Sanctions Major Russian Oil Companies, Calls on Moscow to Immediately Agree to Ceasefire — U.S. Department of the Treasury (OFAC) (2025-10-22)
- S032 · www.consilium.europa.eu — Council finalises €90 billion support loan to Ukraine — Council of the EU (Consilium) (2026-04-23)
- S044 · www.sipri.org — Trends in World Military Expenditure, 2025 (SIPRI Fact Sheet) — SIPRI (2026-04)
- S050 · energyandcleanair.org — Fourth year of full-scale invasion: Russian fossil fuel revenues tank to 27% below pre-invasion levels — CREA (2026-02-24)
- S059 · data.consilium.europa.eu — Temporary solidarity contribution — Council document ST 9076 2025 INIT — Council of the EU (2025)
- S075 · cf.euroclear.com — Euroclear: results for the first half year ended 30 June 2026 — Euroclear (2026-07-17)
- S076 · cf.euroclear.com — Euroclear: results for the year ending 31 December 2025 (cf mirror) — Euroclear (2026-02-04)
- S078 · meduza.io — Euroclear rejects Moscow ruling seeking massive damages, keeps Russian assets frozen — Meduza (2026-05-19)
- S081 · www.oilandgas360.com — Russia’s oil and gas budget revenue falls 24% to lowest since 2020 — Oil & Gas 360 (republished BOE Report item; bylines Korsunskaya and Soldatkin, agency not named in text) (2026-01)
- S084 · acer.europa.eu — Analysis of the European LNG market developments 2026 — ACER (EU Agency for the Cooperation of Energy Regulators) (2026)
- S121 · www.axios.com — Trump’s full 28-point Ukraine-Russia peace plan — Axios (2025-11-20)
- S146 · ec.europa.eu — Eurostat: Imports of energy products down in Q1 2023 (embargo dates) — Eurostat (2023-07-04)
- S149 · ofac.treasury.gov — OFAC general licence on Russian-origin diesel (PDF) — U.S. Department of the Treasury, OFAC (2026-10-09)
- S155 · www.thestar.com.my — The Star / Xinhua: Russia’s oil and gas revenues fall 17.2 pct in Jan-Sept — The Star (Xinhua) (2026-10-10)
- S164 · www.hellenicshippingnews.com — Hellenic Shipping News (Platts, TASS): Russia says sanctions should be lifted for it to satisfy international diesel demand — Hellenic Shipping News (2026-09-28)
- S167 · www.consilium.europa.eu — Timeline - Packages of sanctions against Russia since February 2022 — Council of the EU (2026-10-12 (latest entry in the timeline))
- S174 · eur-lex.europa.eu — Regulation - 2026/1848 - EN - EUR-Lex (CELEX 32026R1848) — Council of the EU / EUR-Lex (2026-07-23)
- S176 · eur-lex.europa.eu — Regulation 2025/1494 full text HTML (L_202501494) — Council of the EU / EUR-Lex (2025-07-19)
- S179 · eur-lex.europa.eu — Council Regulation (EU) 2025/2033 (19th package) — Council of the EU / EUR-Lex (2025-10-23)
- S180 · eur-lex.europa.eu — Consolidated Regulation (EU) No 833/2014 as of 2026-07-24 (English text via CELLAR; scout found the German page) — EUR-Lex (Publications Office) (2026-07-24)
- S203 · content.govdelivery.com — Treasury Sanctions Major Russian Oil Companies; Calls on Moscow to Immediately Agree to Ceasefire — US Department of the Treasury (2025-10-22)
- S308 · euobserver.com — The EU’s Russia veto problem has moved from Orban to Bulgaria’s Radev — EUobserver (2026-06-27)
- S314 · www.intellinews.com — Belgium’s diamonds win exemptions in Washington and Brussels — bne IntelliNews (2026-08-13)
- S315 · eunews.it — Lobby belga dei diamanti: gigante russo Alrosa fuori dall’ottavo pacchetto — Eunews (2022-10-05)
- S325 · energyandcleanair.org — EU imports of Russian fossil fuels in third year of invasion surpass financial aid sent to Ukraine — CREA (2025-02-24)
- S350 · novayagazeta.eu — The billion-euro loophole (Novaya Gazeta Europe, citing CREA) — Novaya Gazeta Europe (2026-06-24)
- S351 · www.gtreview.com — G7 still importing Russian-origin fuel due to ‘refining loophole’ (GTR) — GTR (2026-02-25)
- S352 · sanctions.kse.ua — KSE Russian Shadow Fleet Tracker Jul26 (June data) — KSE Institute (2026-08)
- S353 · sanctions.kse.ua — KSE Russian Shadow Fleet Tracker JUN26 (May data) — KSE Institute (2026-07)
- S354 · institute.kse.ua — KSE shadow fleet tracker May 2026 — KSE Institute (2026-06)
- S355 · sanctions.kse.ua — KSE Shadow fleet tracker MAR26 — KSE Institute (2026-04)
- S359 · kse.ua — Assessing Russia’s shadow fleet: initial build-up and links to the global shadow fleet — KSE Institute (2024-06-10)
- S367 · www.marineinsight.com — Finland detains Russian oil tanker over Baltic cable damage — Marine Insight (2024-12)
- S376 · ideas.repec.org — Decision to Leave: Economic Sanctions and Intermediated Trade (AEA P&P 115) — Chupilkin, Javorcik, Peeva, Plekhanov (2025)
- S404 · www.suomenpankki.fi — BOFIT forecast for Russia 2026-2028: economic growth at last year’s level in 2026 (press release) — Bank of Finland (2026-03-30)
- S405 · www.suomenpankki.fi — BOFIT forecast for Russia 2025-2027: GDP growth to slow sharply (press release) — Bank of Finland (2025-03-24)
- S409 · www.intellinews.com — IMF the first to improve Russia’s growth outlook on Iran war windfall — bne IntelliNews (2026-04-15)
- S414 · www.ogj.com — IEA: Ukrainian drone campaign degrades Russian refining resilience — Oil & Gas Journal (reporting IEA) (2026-09-14)
- S422 · worldcrunch.com — Disappearing data: how Russia has buried key wartime statistics — Worldcrunch (2025-08-18)
- S441 · www.fid.gov.lv — The cost of war: how sanctions are reshaping Russia’s future (KSE Institute / Latvian FIU) — Latvian FIU / KSE Institute (2025-12)
- S457 · www.ecb.europa.eu — ECB Economic Bulletin Issue 7 2022 — European Central Bank (2022)
- S458 · www.ecb.europa.eu — Economic Bulletin Issue 6 2026 — European Central Bank (2026)
- S464 · www.elibrary.imf.org — Medium-term Macroeconomic Effects of Russia’s War in Ukraine and Energy Security (IMF WP/24/039) — IMF (2024)
- S524 · bruegel.org — Emerging countries have replaced most of Russia’s lost trade with advanced economies — Bruegel (2024-03-21)
- S542 · telex.hu — Rubio says Hungary given exemption from sanctions on Russian oil and gas for a year — Telex (2025-11-13)
- S543 · kyivindependent.com — Rubio confirms Hungary received only 1 year sanctions waiver on Russian oil, gas — Kyiv Independent (2025-11)
- S562 · www.bairdmaritime.com — FEATURE: Europe’s energy ties with Russia clash with Ukraine war stance — Baird Maritime (Reuters-type feature) (2025)
- S563 · www.kyivpost.com — European Aid to Ukraine Undercut by Russian Fossil Fuel Imports Through 2025 — Kyiv Post (2025)
- S571 · guardian.ng — France says sanctions will cause ‘collapse’ of Russian economy — Guardian Nigeria (AFP) (2022-03-01)
- S572 · www.thecitizen.co.tz — France, Russia clash after Paris evokes ‘economic war’ — The Citizen (AFP) (2022-03)
- S615 · eur-lex.europa.eu — Regulation (EU) 2026/261 (Russian gas phase-out; amends Reg 2017/1938) — European Parliament and Council (EUR-Lex) (2026-02-02 (OJ; adopted 2026-01-26))
- S618 · telex.hu — Hungary challenges EU ban on Russian gas at EU Court of Justice — Telex (2026-02-02)
- S622 · www.osw.waw.pl — End of Russian gas imports to the EU closer than ever — OSW (Centre for Eastern Studies) (2026-01-16)
- S623 · sieps.se — Article 122 TFEU - the legal workaround to freeze Russian assets and possible repercussions — SIEPS (2025)
- S627 · www.euronews.com — EU triggers emergency clause to indefinitely immobilise Russian assets — Euronews (2025-12-11)
- S645 · think.ing.com — What a potential restart of Russian gas flows could look like — ING Think (2025-03)
- S646 · www.realinstitutoelcano.org — The end of the war in Ukraine and the future of the EU-Russia energy relation — Real Instituto Elcano (2025-04-10)
- S647 · www.kcl.ac.uk — Return of Russian gas to Europe increasingly unlikely — King’s College London (2025-09-10)
- S660 · www.imo.org — IMO: Statement on US-Iran agreement — International Maritime Organization (2026-06-15)
- S662 · eur-lex.europa.eu — Council Regulation (EU) 2022/879 of 3 June 2022 amending Regulation (EU) No 833/2014 (sixth package: crude oil and petroleum products embargo) — Council of the EU (2022-06-03)
- S663 · eur-lex.europa.eu — Council Regulation (EU) 2022/576 of 8 April 2022 amending Regulation (EU) No 833/2014 (fifth package: coal) — Council of the EU (2022-04-08)
- S664 · eur-lex.europa.eu — Council Regulation (EU) 2022/1904 of 6 October 2022 amending Regulation (EU) No 833/2014 (eighth package: price cap basis) — Council of the EU (2022-10-06)
- S666 · eur-lex.europa.eu — Council Regulation (EU) 2025/2600 on immobilisation of Russian central bank assets (Article 122 TFEU) — Council of the EU (2025-12)
- S700 · data.consilium.europa.eu — Council document 5289/26 ADD 2 REV 1: Statements by Bulgaria, Hungary and Slovakia on the Regulation on phasing out Russian natural gas imports — Council of the European Union (2026-01-21)
- S701 · eur-lex.europa.eu — Case C-46/26: Action brought on 2 February 2026 – Hungary v European Parliament, Council of the European Union — Court of Justice of the European Union / EUR-Lex (2026-03-16)
- S702 · eur-lex.europa.eu — Case C-398/26: Action brought on 24 April 2026 – Slovak Republic v European Parliament and Council of the European Union — Court of Justice of the European Union / EUR-Lex (2026-06-15)
- S709 · www.europarl.europa.eu — Financing Ukraine in 2026 and 2027: Reparations loan, revision of long-term EU budget or alternative solution? — European Parliamentary Research Service (EPRS) (2025-12-17)
- S723 · www.whitehouse.gov — Executive Order: Implementing the Lindsey O. Graham Sanctioning Russia and Iran Act of 2026 — The White House (2026-10-16)
- S729 · www.whitehouse.gov — Executive Order 14389 of February 20 2026: Ending Certain Tariff Actions — The White House (2026-02-20)
- S802 · europeannewsroom.com — Hungary lifts veto on renewal of EU sanctions on Russia — dpa / European Newsroom (2025-01-28)
- S814 · www.gov.uk — G7 Finance Ministers’ Statement on the united response to Russia’s war of aggression against Ukraine — G7 Finance Ministers / GOV.UK (2022-09-02)
- S816 · home.treasury.gov — The Price Cap on Russian Oil: A Progress Report — U.S. Department of the Treasury (2023-05-18)
- S827 · www.bruegel.org — How have sanctions impacted Russia? (Bruegel Policy Contribution Issue No. 18/22) — Maria Demertzis, Benjamin Hilgenstock, Ben McWilliams, Elina Ribakova, and Simone Tagliapietra / Bruegel (2022-10-12)
- S829 · www.iss.europa.eu — Slow-acting tools: Evaluating EU sanctions against Russia after the invasion of Ukraine (EUISS Brief No. 11) — Clara Portela and Janis Kluge (SWP) / European Union Institute for Security Studies (EUISS) (2022-10-19)
- S859 · energyandcleanair.org — Fact sheet: Australia’s imports of oil products refined from Russian crude twice their aid to Ukraine — Centre for Research on Energy and Clean Air (CREA) (2025-07-24)
- S865 · www.europarl.europa.eu — EU sanctions against Russia 2025: State of play, perspectives and challenges — European Parliamentary Research Service (EPRS) (2025-02)
- S880 · www.dallasfed.org — The Impact of the 2022 Oil Embargo and Price Cap on Russian Oil Prices (Working Paper No. 2401) — Lutz Kilian, David Rapson, Burkhard Schipper (Federal Reserve Bank of Dallas) (2025-01-20)
- S890 · kse.ua — Challenges of Export Controls Enforcement — KSE Institute (2024-01-25)
- S920 · www.themoscowtimes.com — Russia Limits Access to Key Economic and Demographic Data Amid Downturn Concerns — The Moscow Times (citing Promsvyazbank analytics and Rosstat) (2025-08-01)
- S925 · www.bofit.fi — BOFIT Forecast for Russia 2026–2028 (2/2026) — Bank of Finland Institute for Emerging Economies (BOFIT) (2026-10-05)
- S931 · re-russia.net — A Cancelled Manoeuvre: The Challenges Facing Economic and Fiscal Policy in 2026 — Oleg Vyugin (Re:Russia) (2026-04-17)
- S938 · www.csis.org — Russia’s Turn to China Under Sanctions: Sanctions Decay, Substitution Elasticity, and the Challenge of Sustaining Pressure — Center for Strategic and International Studies (CSIS) (2026-10-09)
- S940 · www.rusi.org — The Impact of Sanctions and Alliances on Russian Military Capabilities — Royal United Services Institute (RUSI) (2025-01-10)
- S951 · www.g7.utoronto.ca — G7 Leaders’ Statement (Berlin, 7 April 2022) — Group of Seven (G7) (2022-04-07)
- S963 · www.pravda.com.ua — Full text of Europe’s counter-proposal to US ‘peace plan’ released — Oleh Pavliuk and Kateryna Tyshchenko (Ukrainska Pravda / Reuters) (2025-11-23)
- S971 · www.hhs.se — The Russian Economy in the Fog of War — Stockholm Institute of Transition Economics (SITE) (2024-09-03)
- S991 · iea.blob.core.windows.net — Gas Market Report, Q1-2022 — International Energy Agency (IEA) (2022-01-31)
- S992 · iea.blob.core.windows.net — Gas Market Report, Q4-2022 — International Energy Agency (IEA) (2022-10-03)
- S994 · www.acer.europa.eu — European gas market trends and price drivers (2023 Market Monitoring Report) — ACER and CEER (2023-10-24)
- S1036 · ec.europa.eu — State Aid SA.105001 (2022/N) – Germany – Recapitalisation of SEFE GmbH (C(2022) 9982 final) — European Commission (2022-12-20)
- S1078 · www.bruegel.org — The European Union-Russia energy divorce: state of play — Bruegel (2024-02-22)
- S1089 · pmc.ncbi.nlm.nih.gov — The Ukraine war and rising commodity prices: Implications for developing countries — Channing Arndt et al. (Global Food Security, vol. 36, 2023; via PMC) (2023-03-01)
- S1096 · finance.ec.europa.eu — Agrifood trade and EU sanctions — European Commission (DG FISMA) (2022-09-19)
- S1122 · molgroup.info — MOL Group Integrated Annual Report 2024 — MOL Hungarian Oil and Gas Public Limited Company (2025-01-17)
- S1133 · mvm.hu — MVM Energetika Zártkörűen Működő Részvénytársaság Base Prospectus (April 27, 2026) — MVM Energetika Zrt. (MVM Group) (2026-04-27)
- S1180 · en.kremlin.ru — Meeting with Foreign Ministry senior officials (14 June 2024 Speech by President Vladimir Putin) — President of Russia (Kremlin.ru) (2024-06-14)
- S1192 · verfassungsblog.de — From Security to Economics: Freezing Russian Assets under Article 122(1) TFEU Violates the Treaties — Til Leichsenring and Julia Popp / Verfassungsblog (2025-12-23)
- S1193 · www.everycrsreport.com — U.S. Sanctions on Russia: Legal Authorities and Related Actions (CRS Report R48052) — Cory Welt and Dianne E. Rennack / Congressional Research Service (2024-04-26)
- S1203 · eur-lex.europa.eu — Regulation (EU) 2026/467 of the European Parliament and of the Council of 24 February 2026 implementing enhanced cooperation on the establishment of the Ukraine Support Loan — European Parliament and Council of the European Union (EUR-Lex) (2026-02-24)
- S1204 · www.europarl.europa.eu — Financing Ukraine in 2026 and 2027 — European Parliamentary Research Service (EPRS) (2025-12-18)
- S1208 · interfax.com — Court upholds Central Bank of Russia’s claim for 200 bln euros against Euroclear in full — Interfax (2026-05-15)
- S1209 · unn.ua — Euroclear filed a lawsuit against Russia demanding to block the compensation of 220 billion euros — UNN / Reuters (2026-06-30)
- S1211 · www.oxfordenergy.org — Unpacking the Hormuz Crisis: Implications for energy markets and the energy transition (Oxford Energy Forum, Issue 149) — Oxford Institute for Energy Studies (OIES) (2026-05-01)
- S1213 · www.oxfordenergy.org — Quarterly Gas Market Review (October 2026) — Oxford Institute for Energy Studies (OIES) (2026-10-01)
- S1265 · www.osw.waw.pl — Alaska summit: a victory for Putin, concessions from Trump — OSW Centre for Eastern Studies (2025-08-18)
- S1268 · newsukraine.rbc.ua — Renunciation of territories and neutrality: Media reveals full text of Russia’s memorandum — RBC-Ukraine (citing TASS) (2025-06-02)
- S1280 · www.aa.com.tr — US floats unfreezing some Russian assets to restart Ukraine peace talks: Report — Anadolu Agency (citing Financial Times) (2026-10-15)
- S1281 · en.interfax.com.ua — Zelenskyy on possible unfreezing of Russian assets for negotiations: Issue under Europe’s control — Interfax-Ukraine (2026-10-17)
- S1282 · en.kremlin.ru — Main outcomes of the Russia and United States expert groups meeting — President of Russia (en.kremlin.ru) (2025-03-25)
- S1321 · www.csis.org — Rebuilding to Reconquer: Can Russia’s Defense Firms Deliver? — Center for Strategic and International Studies (CSIS) (2026-07-14)
- S1338 · www.oxfordenergy.org — What Drives International Gas Prices in Competitive Markets? Four Fallacies and a Hypothesis — Oxford Institute for Energy Studies (Mike Fulwood) (2024-10-05)
- S1352 · www.ifo.de — ifo Standpunkt 254: Industriestandort Deutschland — ifo Institut (Clemens Fuest) (2023-10-20)
- S1357 · www.sachverstaendigenrat-wirtschaft.de — Jahresgutachten 2024/25: Versäumnisse angehen, entschlossen modernisieren — Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2024-11-13)
- S1358 · www.sachverstaendigenrat-wirtschaft.de — Jahresgutachten 2025/26: Perspektiven für morgen schaffen – Chancen nicht verspielen — Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2025-11)
- S1366 · economy-finance.ec.europa.eu — Balancing inflation, output and fiscal sustainability: policy responses to energy shocks — European Commission (DG ECFIN) (2026-05-21)
- S1375 · iea.blob.core.windows.net — Oil Market Report - April 2026 — International Energy Agency (IEA) (2026-04-14)
- S1408 · www.ecb.europa.eu — Economic Bulletin Issue 4, 2026 — European Central Bank (ECB) (2026-06-25)
- S1475 · www.whitehouse.gov — Fact Sheet: President Donald J. Trump Addresses Threats to the United States by the Government of the Russian Federation — The White House (Donald J. Trump) (2025-08-06)
- S1488 · www.consilium.europa.eu — Council press release, 12 October 2026: EU agrees largest-ever package of listings (1,569 individuals and entities in Russia’s military-industrial complex) — Council of the EU (2026-10-12)
- S1489 · www.consilium.europa.eu — Council press release, 23 April 2026: 20th package of sanctions against Russia — Council of the EU (2026-04-23)
- S1495 · www.bundesnetzagentur.de — Lagebericht Gasversorgung 31.08.2022 — Bundesnetzagentur (2022-08-31)
- S1500 · www.bundesnetzagentur.de — Market Monitoring key report 2023 (Developments in the electricity and gas markets) — Bundesnetzagentur / Bundeskartellamt (2023)
- S1501 · www.entsog.eu — Summer Supply Review 2022 (SO0047-23) — ENTSOG (2023-04)
- S1504 · ieefa.org — Global LNG Outlook 2023-27 — IEEFA (2023-02)
- S1514 · www.bofit.fi — Russian economy lost steam in 2025 (BOFIT Weekly 7/2026) — BOFIT (Bank of Finland) (2026-02)
- S1516 · www.bofit.fi — Russian economy stabilising after weak start of the year (BOFIT Weekly 23/2026) — BOFIT (2026-06)
- S1518 · www.bofit.fi — Weak first half for Russian economy; EU expands sanctions (BOFIT Weekly 31/2026) — BOFIT (2026-07-31)
- S1520 · tradingeconomics.com — Russia Government Budget Gap Widens in January-September — Trading Economics (2026-10)